La verdadera rentabilidad de una vivienda no reside en el precio de compra, sino en el potencial de revalorización que esconde la segunda mano si se audita correctamente.
- La ubicación céntrica de los pisos usados ofrece una mayor resiliencia y estabilidad de valor durante las recesiones económicas.
- Los defectos aparentes (tuberías, aislamiento, ITE desfavorable) no son barreras insalvables, sino palancas de negociación cuantificables.
Recomendación: Audita los costes latentes (reformas, derramas) antes de negociar. Esta ‘due diligence’ convierte los riesgos en tu mayor ventaja financiera para maximizar la plusvalía.
La decisión entre comprar una vivienda de obra nueva o de segunda mano es un dilema clásico para cualquier comprador. A menudo, el debate se simplifica en una balanza: el atractivo de estrenar un inmueble moderno con todas las comodidades frente al encanto y la ubicación privilegiada de una propiedad con historia. La obra nueva promete eficiencia energética y ausencia de sorpresas, mientras que la segunda mano ofrece un precio por metro cuadrado aparentemente más bajo y la posibilidad de reformar al gusto. Sin embargo, desde una perspectiva de inversión patrimonialista, esta visión es superficial. La pregunta clave no es qué es más barato hoy, sino qué activo generará más valor y resistirá mejor el paso del tiempo.
El verdadero análisis va más allá de comparar precios faciales. Implica una inmersión profunda en los costes latentes, los riesgos estructurales y el potencial de revalorización de cada opción. Un inversor experimentado no ve un piso antiguo con instalaciones obsoletas, ve un margen de negociación. No teme a una Inspección Técnica de Edificios (ITE) desfavorable, la utiliza como una herramienta para cuantificar una rebaja. Este artículo se aleja del debate estético para ofrecer un marco analítico y comparativo. Desglosaremos los factores clave que determinan el valor intrínseco de un inmueble, desde la resiliencia de su ubicación hasta el coste real de ponerlo a punto, para que puedas tomar una decisión basada en datos, no en apariencias.
A lo largo de las siguientes secciones, desglosaremos los aspectos críticos que debes auditar antes de decidirte. Analizaremos desde la solidez del activo en un entorno de recesión hasta cómo detectar problemas ocultos y, lo más importante, cómo transformar cada uno de estos puntos en una ventaja estratégica en la mesa de negociación.
Sumario: Guía del inversor para elegir entre vivienda nueva y usada
- Obra nueva o segunda mano: cuál aguanta mejor una recesión en España?
- Por qué un piso viejo en el centro aguanta mejor el precio que uno nuevo en la periferia?
- Cómo saber si las tuberías son de plomo o cobre sin romper la pared?
- Aislamiento en segunda mano: cuánto cuesta realmente cambiar ventanas y caldera?
- El peligro de comprar en una comunidad con la fachada pendiente de rehabilitar
- Cómo calcular cuánto te costará la reparación de la fachada antes de comprar el piso?
- Comprar un piso con la ITE desfavorable: riesgo inasumible u oportunidad de negociación?
- Márgenes de negociación: cuánto se suele rebajar un piso usado que necesita reforma?
Obra nueva o segunda mano: cuál aguanta mejor una recesión en España?
Desde una óptica patrimonialista, la primera pregunta no es el confort, sino la resiliencia del activo. ¿Qué tipo de vivienda protege mejor el capital durante una contracción económica? El histórico del mercado español es claro. Durante la crisis de 2008-2014, la caída de precios no fue homogénea. Las promociones de obra nueva, a menudo situadas en la periferia de las grandes ciudades y desarrolladas en el pico de la burbuja, sufrieron las mayores depreciaciones. Muchas de estas zonas carecían de servicios consolidados y dependían de una demanda especulativa que se evaporó con la crisis.
Por el contrario, la vivienda de segunda mano en ubicaciones céntricas y consolidadas demostró una mayor resistencia. La demanda en estos barrios es más estable y menos elástica, ya que responde a necesidades residenciales permanentes y no solo a la inversión. Según revelan los datos del Ministerio de Fomento de la época, los precios cayeron de media un 28% entre 2008 y 2014, pero el impacto fue mucho más severo en las zonas de nueva expansión. Un estudio sobre el comportamiento del mercado en ese periodo confirma que la recuperación también fue desigual: las grandes ciudades y áreas con atractivo consolidado lideraron el repunte, mientras que las zonas periféricas tardaron mucho más en ajustarse.
La lección es que el valor intrínseco de la ubicación actúa como un colchón. Mientras que el valor de la construcción se deprecia con el tiempo, el valor del suelo en una zona prime tiende a apreciarse o, al menos, a mantenerse estable. Esta asimetría es fundamental: al comprar obra nueva en la periferia, una gran parte del precio corresponde a la construcción. En un piso de segunda mano céntrico, se está adquiriendo, sobre todo, una porción de suelo escaso y de alto valor. En una recesión, es el suelo lo que ancla el precio del activo.
La conclusión para un inversor es evidente: un activo inmobiliario en una ubicación prime de segunda mano, aunque requiera inversión en reforma, ofrece una base de valor mucho más sólida y una menor volatilidad frente a los ciclos económicos. Esta resiliencia es un factor crucial que a menudo se subestima en el análisis inicial.
Por qué un piso viejo en el centro aguanta mejor el precio que uno nuevo en la periferia?
La resiliencia de un piso antiguo en el centro de una ciudad se explica por una ley económica fundamental: la escasez del suelo. El valor de un inmueble se descompone en dos partes: el valor del suelo y el valor de la construcción. En la periferia, el suelo es relativamente abundante y su coste representa un porcentaje menor del precio total de una vivienda nueva. El grueso del valor está en la construcción: los materiales, la mano de obra y el margen del promotor. Por el contrario, en el centro histórico de una ciudad como Madrid o Barcelona, el suelo es un bien extremadamente limitado y no replicable. Aquí, el valor del suelo puede suponer más del 50-60% del valor total del activo.
Esta diferencia es crítica. La construcción se deprecia con el tiempo y el uso, mientras que el suelo en una ubicación consolidada tiende a apreciarse a largo plazo por la creciente demanda y la oferta fija. Un ejemplo claro se vio en Madrid tras la crisis: un análisis del « efecto contagio » demostró que en 2015, los distritos prime como Salamanca ya experimentaban subidas de precios del 12%, mientras que barrios periféricos como Vallecas seguían planos. No fue hasta 2018, cuando el centro se volvió inaccesible, que la demanda se desbordó hacia la periferia, disparando sus precios. Este patrón revela que el centro lidera tanto las caídas como las recuperaciones, actuando como el verdadero motor del mercado.
Visualizar esta dinámica ayuda a comprender la estrategia del inversor patrimonialista. Al comprar un piso antiguo en el centro, se está invirtiendo principalmente en un activo (el suelo) cuyo valor es estructuralmente alcista a largo plazo. La reforma es un coste controlable para actualizar la parte depreciable del activo (la construcción), pero el valor subyacente permanece y se fortalece.
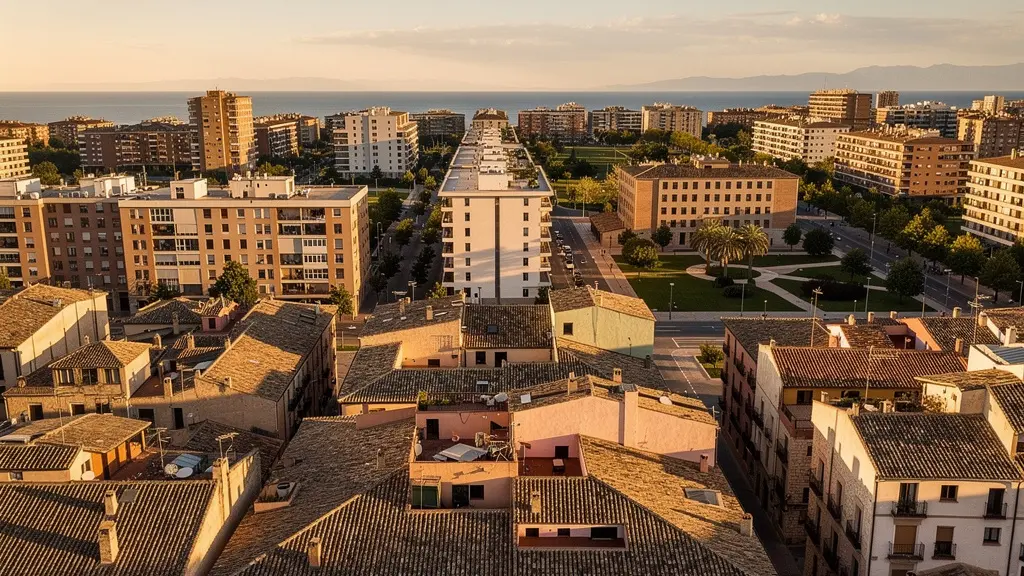
Como se puede apreciar, la densidad y el carácter histórico del centro representan un valor de suelo mucho mayor en comparación con la construcción más estandarizada de la periferia. Esta es la razón por la que, incluso con una construcción más antigua, el valor total del activo en el centro es más robusto. La obra nueva en la periferia, por su parte, compite con futuras promociones que pueden construirse en terrenos adyacentes, limitando su potencial de revalorización por escasez.
¿Cómo saber si las tuberías son de plomo o cobre sin romper la pared?
Una vez asumido el valor estratégico de la segunda mano, la ‘due diligence’ comienza por los costes latentes. Uno de los más temidos es el estado de las instalaciones, en particular las tuberías. La presencia de tuberías de plomo es un problema grave, no solo por el coste de su sustitución, sino por los riesgos para la salud. En España, su uso se prohibió en 1975, pero muchos edificios anteriores a esa fecha pueden conservarlas. Identificarlas antes de la compra es crucial y, afortunadamente, no siempre requiere obras.
El primer paso es localizar la tubería principal de entrada de agua, generalmente cerca del contador o la llave de paso general. En muchos pisos, una parte de esta tubería es visible antes de que se oculte en la pared. Una vez localizada, se pueden aplicar varios métodos de inspección no invasivos. Un imán es la primera herramienta: si se adhiere a la tubería, es de hierro galvanizado, no de plomo ni de cobre. Si no se pega, las posibilidades se reducen.
El siguiente test es el del rascado. Con una llave o una moneda, rasca suavemente una pequeña zona de la tubería. Si el material es blando, se raya con facilidad y revela un color plateado brillante, es casi seguro que se trata de plomo. El cobre, en cambio, es más duro y al rascarlo mostrará su característico color cobrizo, similar a una moneda de céntimo. El color general también da pistas: el plomo expuesto al aire se oxida y adquiere un tono gris oscuro y mate, mientras que el cobre viejo tiende a un marrón rojizo o incluso verdoso. Finalmente, un simple golpe puede ser revelador: un sonido sordo y apagado es típico del plomo, mientras que el cobre produce un sonido metálico más nítido y resonante. Según datos de la OCU, se estima que todavía un 10% de las viviendas en Madrid podrían tener tuberías de plomo, un dato que subraya la importancia de esta verificación.
Detectar plomo no es un factor de descarte automático, pero sí una poderosa palanca de negociación. El coste de sustituir toda la instalación de fontanería de un piso puede oscilar entre 3.000 y 6.000 euros, una cifra que debe ser descontada del precio de venta o, al menos, tenida en cuenta en el cálculo de la rentabilidad de la inversión.
Aislamiento en segunda mano: ¿cuánto cuesta realmente cambiar ventanas y caldera?
Otro de los grandes costes ocultos en la vivienda de segunda mano es la deficiente eficiencia energética. Ventanas de un solo cristal con marcos de madera o aluminio sin rotura de puente térmico y calderas antiguas son sumideros de energía que disparan las facturas y reducen el confort. Sin embargo, lejos de ser un problema, esto representa una de las oportunidades más claras de añadir valor al inmueble. Invertir en aislamiento no solo reduce los gastos corrientes, sino que revaloriza la propiedad de cara a una futura venta o alquiler, en un mercado cada vez más consciente de la sostenibilidad. De hecho, un análisis de Solvia y Fotocasa revela que el 52,3% de los españoles está dispuesto a pagar más por un inmueble sostenible.
La clave, como siempre, está en cuantificar la inversión. Cambiar las ventanas es una de las intervenciones más efectivas. Para un piso de unos 80 m², la instalación de ventanas de PVC con doble acristalamiento puede costar entre 4.000 y 6.000 euros. Si se opta por aluminio con rotura de puente térmico (RPT), el coste puede ascender a 5.500-8.000 euros. La otra gran partida es el sistema de climatización. Sustituir una caldera vieja por una de condensación moderna y eficiente supone una inversión de entre 2.500 y 3.500 euros. Estas intervenciones pueden generar ahorros anuales en la factura energética de cientos de euros, permitiendo amortizar la inversión en un plazo de 8 a 12 años, sin contar con las posibles subvenciones de los fondos Next Generation que pueden acelerar este retorno.
A continuación, se presenta una tabla orientativa de los costes y periodos de amortización de las principales actuaciones de renovación energética, una herramienta indispensable para cualquier comprador que esté evaluando una reforma.
| Elemento | Coste estimado | Ahorro anual | Amortización |
|---|---|---|---|
| Ventanas PVC doble vidrio (piso 80m²) | 4.000-6.000€ | 400-600€ | 8-10 años |
| Ventanas aluminio RPT | 5.500-8.000€ | 450-650€ | 10-12 años |
| Caldera condensación | 2.500-3.500€ | 300-400€ | 7-9 años |
| Bomba calor aerotermia | 8.000-12.000€ | 600-900€ | 10-13 años |
| Aislamiento SATE fachada | 8.000-15.000€ | 500-800€ | 12-18 años |
Estos costes, lejos de ser un impedimento, deben ser integrados en la estrategia de negociación. Presentar al vendedor presupuestos detallados para la actualización del aislamiento es un argumento sólido para justificar una rebaja en el precio de compra, transformando un gasto necesario en una ventaja competitiva.
El peligro de comprar en una comunidad con la fachada pendiente de rehabilitar
El mayor riesgo financiero al comprar un piso de segunda mano no suele estar dentro de sus cuatro paredes, sino en las zonas comunes del edificio. Una derrama comunitaria imprevista para la rehabilitación de la fachada, la cubierta o la estructura puede suponer un desembolso de miles o incluso decenas de miles de euros que dinamita por completo la rentabilidad de la operación. La Inspección Técnica de Edificios (ITE), obligatoria para edificios de más de 50 años en la mayoría de municipios, es el documento clave que revela la salud del inmueble, pero muchas veces las decisiones de la comunidad de propietarios van por delante o por detrás de este informe.
Por tanto, realizar una ‘due diligence’ sobre la comunidad es tan importante como inspeccionar el piso. El primer paso es solicitar y revisar con lupa las actas de las últimas tres juntas de vecinos. En ellas hay que buscar palabras clave como « ITE », « rehabilitación », « presupuesto », « derrama » o « fachada ». Estas actas son el historial clínico del edificio y revelan discusiones pasadas, problemas detectados y, lo más importante, obras futuras ya aprobadas o en estudio. También es vital comprobar si la comunidad dispone de un fondo de reserva suficiente para afrontar imprevistos o si cualquier obra mayor requerirá una derrama extraordinaria.
El coste de rehabilitar una fachada varía enormemente. Una simple limpieza y pintura puede rondar los 20-30€/m², pero si se requiere un sistema de aislamiento térmico exterior (SATE), el precio puede escalar a 60-90€/m². En casos de fachadas ventiladas o problemas estructurales que necesiten refuerzos, los costes pueden superar los 150-200€/m². Para un edificio medio, esto puede traducirse en derramas individuales que van desde 3.000€ hasta más de 20.000€ por vecino. Ignorar este riesgo es uno de los errores más caros que puede cometer un comprador.
Plan de acción: Checklist para detectar derramas ocultas
- Solicitar actas: Pide al vendedor o a la administración de fincas las últimas 3 actas de juntas de vecinos y busca términos clave como ‘ITE’, ‘derrama’, ‘rehabilitación’ o ‘estructura’.
- Verificar la ITE/IEE: Comprueba el año de construcción. Si el edificio tiene más de 50 años, la ITE es obligatoria. Solicita una copia del último informe en el ayuntamiento; es información pública y te dirá el estado real del inmueble.
- Analizar las finanzas: Pregunta por el estado de cuentas de la comunidad. ¿Existe un fondo de reserva para obras? ¿A cuánto asciende? Una comunidad saneada es una buena señal.
- Hablar con los responsables: Contacta directamente con el presidente de la comunidad o el administrador. Pregúntales abiertamente sobre obras importantes planificadas para los próximos 2-3 años.
- Inspección visual externa: Da una vuelta alrededor del edificio. Busca grietas visibles, desconchones, manchas de humedad o elementos desprendidos en la fachada y balcones. Son señales de alerta.
¿Cómo calcular cuánto te costará la reparación de la fachada antes de comprar el piso?
Identificar el riesgo de una derrama por la fachada es el primer paso. El segundo, y más importante para la negociación, es cuantificarlo con la mayor precisión posible. Presentar al vendedor una cifra abstracta de « coste de reparación » tiene poco peso. Presentarle una estimación basada en datos concretos es un argumento casi irrefutable para ajustar el precio. Aunque obtener un presupuesto exacto sin ser propietario es difícil, se puede realizar una estimación bastante fiable.
El primer paso es medir la superficie aproximada de la fachada del edificio. No necesita ser exacto: multiplica la altura estimada del edificio (unos 3 metros por planta) por su perímetro. Con esta superficie, puedes empezar a aplicar los costes por metro cuadrado según el tipo de intervención. Una inspección visual te dará pistas: si solo se ven fisuras finas o suciedad, puedes usar un ratio bajo (20-30€/m²). Si observas desconchones, grietas más profundas o desprendimientos, el ratio debería subir a 50-70€/m². Si además hay signos de humedades, el coste podría rondar los 40-60€/m² incluyendo el tratamiento.
Para una mayor precisión, es fundamental conseguir el informe ITE/IEE del ayuntamiento. Este documento, elaborado por un técnico cualificado, no solo describe las patologías sino que a menudo incluye una valoración de la gravedad y una recomendación de intervención, lo que te ayudará a elegir el ratio de coste más adecuado. Una vez que tienes un coste total estimado para el edificio, divídelo por el número de viviendas (o por el coeficiente de participación si lo conoces) para obtener tu parte. A esta cifra, es prudente añadir un 20% en concepto de imprevistos, licencias y honorarios profesionales.
El movimiento definitivo es contactar con al menos dos o tres empresas de rehabilitación. Aunque no te darán un presupuesto cerrado, si les proporcionas la dirección, fotos claras de los problemas y los metros cuadrados aproximados, muchas te ofrecerán una estimación preliminar o una horquilla de precios. Este documento, aunque no sea vinculante, tiene un enorme poder en la negociación. Transforma una suposición en una evidencia tangible del gasto futuro que deberá afrontar el nuevo propietario.
Puntos clave a recordar
- El valor real está en el suelo: La ubicación céntrica de un piso de segunda mano proporciona una resiliencia al mercado que la obra nueva en la periferia no puede igualar.
- Los defectos son información valiosa: Tuberías, aislamiento o una ITE desfavorable no son problemas, son datos cuantificables que se convierten en poderosas herramientas de negociación.
- La ‘due diligence’ es obligatoria: Investigar el estado de la comunidad y los costes latentes es tan crucial como inspeccionar el interior del piso para evitar sorpresas financieras.
Comprar un piso con la ITE desfavorable: ¿riesgo inasumible u oportunidad de negociación?
Llegamos al escenario que más asusta a los compradores novatos: la Inspección Técnica de Edificios (ITE) o Inspección de Evaluación de Edificios (IEE) con resultado desfavorable. Esto significa que un técnico ha certificado que el edificio presenta deficiencias, ya sean en la estructura, la fachada, la cubierta o las instalaciones, que deben ser subsanadas en un plazo determinado. Para muchos, esto es una bandera roja que les hace descartar la propiedad de inmediato. Para un inversor, es todo lo contrario: es una señal luminosa que indica una potencial oportunidad de compra por debajo del valor de mercado.
Un resultado desfavorable no implica que el edificio esté en ruina. Las deficiencias pueden ser leves, importantes o graves. Lo crucial es que el informe ITE es un diagnóstico técnico y objetivo que detalla exactamente qué está mal y dónde. Este documento elimina la subjetividad y proporciona una base sólida para la negociación. Ya no se trata de una opinión (« la fachada se ve vieja »), sino de un hecho documentado (« existen fisuras en el paramento exterior con riesgo de desprendimiento »).
La estrategia es clara: utilizar el informe para obtener presupuestos detallados de las reparaciones necesarias. Con estos presupuestos en la mano, el coste de la futura derrama se convierte en una cifra concreta. Esta cifra es la base para negociar una rebaja del precio de venta. El argumento es simple y lógico: el precio de mercado de un piso asume que el edificio está en buen estado. Si no lo está, el precio debe ajustarse para reflejar el coste que el nuevo propietario deberá asumir para devolverlo a ese estado. En muchos casos, se puede negociar una rebaja que no solo cubra el coste total de la obra, sino que incluya un margen adicional por el riesgo y las molestias.
Como recordaba Juan Ramón Quintás, entonces presidente de la Confederación Española de Cajas de Ahorros, en plena crisis inmobiliaria, hay un valor que permanece:
El suelo en el centro de las ciudades siempre vale dinero. No tiene sentido esta norma.
– Juan Ramón Quintás, Presidente de la Confederación Española de Cajas de Ahorros
Esta afirmación, aunque referida a otro contexto, subraya un principio fundamental: los problemas de la construcción son reparables; el valor del suelo céntrico es permanente. Una ITE desfavorable afecta a lo primero, pero no a lo segundo. Por tanto, es una oportunidad para adquirir un activo de alto valor intrínseco a un precio ajustado.
Márgenes de negociación: ¿cuánto se suele rebajar un piso usado que necesita reforma?
Todos los análisis previos sobre costes latentes y riesgos estructurales convergen en este punto final: la negociación. La diferencia de precio inicial entre obra nueva y usada es solo el punto de partida. De hecho, según el informe ‘Vivienda de obra nueva 2025’ elaborado por Tinsa, la obra nueva es un 44% más cara que la vivienda de segunda mano. El verdadero objetivo del comprador-inversor es ampliar esa brecha utilizando los datos recopilados en su ‘due diligence’. El margen de negociación no es un arte, es una ciencia basada en la cuantificación de los defectos.
El porcentaje de rebaja varía significativamente según el estado del inmueble y la urgencia del vendedor. No es lo mismo negociar por una reforma puramente cosmética que por una que implique problemas estructurales. Como regla general, se pueden establecer rangos de negociación típicos que sirven como guía para el comprador. Por ejemplo, una vivienda en buen estado pero que requiere pintura y pequeños arreglos puede tener un margen de negociación del 3% al 5%. Si el piso necesita una actualización más seria, como la reforma de baño y cocina con instalaciones que, aunque funcionales, son muy antiguas, el margen puede ampliarse del 5% al 8%.
La verdadera oportunidad surge cuando se requiere una reforma integral. Si las instalaciones eléctricas y de fontanería están obsoletas, la distribución es deficiente y el aislamiento es inexistente, el margen de negociación se sitúa entre el 10% y el 15%. Este porcentaje se calcula sobre el precio de mercado de una vivienda similar ya reformada. Si a esto se le suman problemas comunitarios, como una ITE desfavorable o una derrama importante pendiente, el margen puede escalar hasta el 15%-25%. Finalmente, un factor externo como el tiempo que el inmueble lleva en el mercado (más de 6 meses) puede añadir un 5% adicional a la capacidad de negociación por la posible urgencia del vendedor.
| Estado del inmueble | Margen negociación típico | Factores adicionales |
|---|---|---|
| Buen estado, reforma cosmética | 3-5% | Pintura, pequeños arreglos |
| Necesita actualización (baño/cocina) | 5-8% | Instalaciones funcionales pero anticuadas |
| Reforma integral necesaria | 10-15% | Instalaciones obsoletas, distribución a cambiar |
| ITE desfavorable o problemas estructurales | 15-25% | Obras comunitarias pendientes |
| Más de 6 meses en venta | +5% adicional | Urgencia del vendedor |
La clave es presentar al vendedor no una petición, sino una justificación. Armado con presupuestos de reforma, informes de la ITE y un análisis comparativo de mercado, el comprador transforma la negociación en una discusión sobre datos objetivos, donde el precio final es la consecuencia lógica de la evidencia presentada.
En definitiva, la elección entre segunda mano y obra nueva no es una cuestión de gustos, sino de estrategia de inversión. Evaluar de forma analítica los costes ocultos y los riesgos de un inmueble usado no solo protege el capital, sino que abre la puerta a oportunidades de compra con un potencial de plusvalía muy superior al de una vivienda nueva. Para poner en práctica estos consejos, el siguiente paso lógico es realizar una ‘due diligence’ exhaustiva en su próxima visita inmobiliaria.