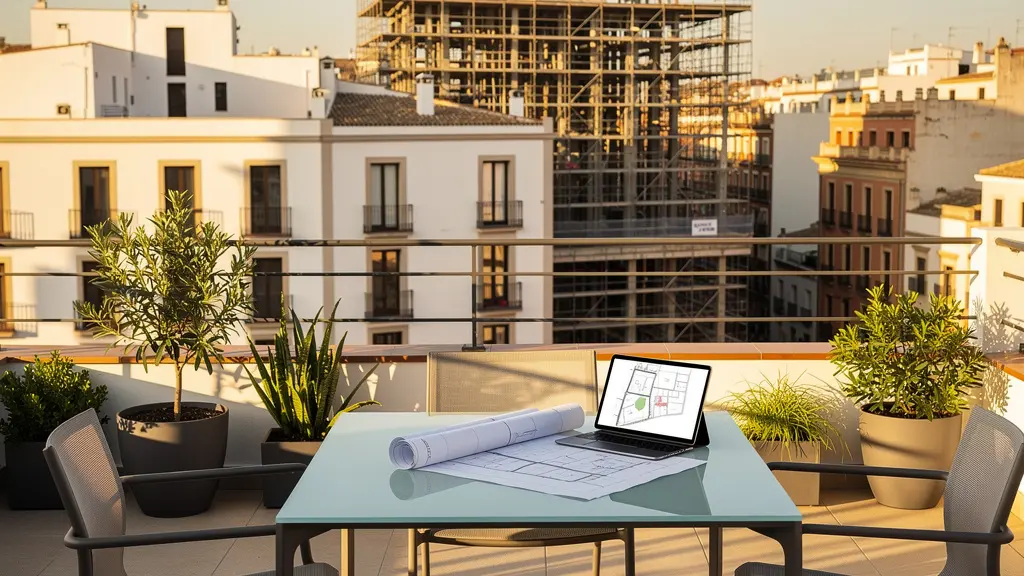
Anticipar si construirán frente a tu propiedad no es adivinación, es una investigación técnica que cualquiera puede aprender a realizar.
- El Plan General de Ordenación Urbana (PGOU) contiene todos los futuros desarrollos, pero su lenguaje es críptico y está lleno de « riesgos fantasma ».
- Analizar la clasificación del suelo, la edificabilidad y las posibles afectaciones por viales o expropiaciones es crucial antes de comprar.
Recomendación: Realiza una « autopsia documental » sistemática solicitando la cédula urbanística y cruzando datos del Catastro y el Registro de la Propiedad para blindar tu inversión.
La imagen es idílica: una terraza con vistas despejadas, un parque infantil enfrente, la tranquilidad de un barrio con edificios bajos. Pero, ¿es una realidad permanente o un espejismo temporal? Comprar una vivienda es una de las mayores inversiones de una vida, y hacerlo a ciegas, fiándose únicamente de lo que se ve, es el error más común y costoso. El futuro de tu entorno no está escrito en las estrellas, sino en un documento denso y a menudo intimidante: el Plan General de Ordenación Urbana (PGOU).
La mayoría de compradores asume que consultar este plan es una tarea reservada a arquitectos o abogados. Se limitan a preguntar en el ayuntamiento o a echar un vistazo superficial a un plano online, sin entender la jerga técnica. Este artículo rompe con esa idea. No necesitas ser un experto para proteger tu inversión. Lo que necesitas es aprender a pensar como un técnico municipal, a realizar una « autopsia documental » para decodificar el ADN del suelo que te rodea. Olvídate de las suposiciones; vamos a desvelar los secretos que se ocultan en los códigos urbanísticos.
A lo largo de esta guía, te enseñaremos a aplicar una « visión de rayos X urbanística ». Analizaremos paso a paso cómo identificar los riesgos invisibles: desde una zona verde que en realidad es suelo edificable hasta un vial proyectado que podría expropiar parte de tu jardín. Descubrirás cómo los cambios de edificabilidad pueden levantar un muro de tres plantas frente a tu ventana y por qué ignorar las cuotas de urbanización pendientes puede convertir una ganga en una pesadilla financiera. Este no es solo un manual de consulta; es un entrenamiento para tomar el control y asegurar que las vistas por las que pagas hoy seguirán ahí mañana.
Para navegar por la complejidad del urbanismo municipal, hemos estructurado esta guía en varias secciones clave. Cada una aborda un riesgo específico y te proporciona las herramientas técnicas para identificarlo y evaluarlo. A continuación, encontrarás el índice de los temas que vamos a tratar en profundidad.
Sumario: Guía técnica para interpretar el Plan General de Ordenación Urbana
- ¿Cómo saber si el parque de enfrente es zona verde protegida o suelo edificable?
- Riesgo de expropiación: ¿cómo detectar si tu futura casa está afectada por un vial proyectado?
- Cambios de edificabilidad: ¿qué pasa si permiten subir 3 alturas más a los edificios vecinos?
- El error de comprar suelo sin saber las cuotas de urbanización pendientes
- ¿Dónde y cómo pedir la cédula urbanística en tu ayuntamiento sin ser experto?
- El riesgo de comprar en zonas con planes urbanísticos paralizados
- ¿Cómo convertir un local comercial en vivienda legalmente en tu municipio?
- Pisos de banco o de particulares: ¿dónde se encuentran las verdaderas gangas para reformar?
¿Cómo saber si el parque de enfrente es zona verde protegida o suelo edificable?
El primer impulso al ver un espacio abierto frente a una propiedad es asumir su permanencia. Sin embargo, en la terminología urbanística, no todos los « verdes » son iguales. Un parque puede ser un « Sistema General de Espacios Libres », una pieza estructural y protegida de la ciudad, o simplemente una parcela calificada temporalmente como zona verde dentro de un sector urbanizable pendiente de desarrollo. La diferencia es abismal. Mientras el primero tiene vocación de permanencia, el segundo es un candidato a desaparecer cuando se active el plan. En un país donde el 95,7% del territorio español está clasificado como no urbanizable, la presión sobre el suelo restante es inmensa.
La clave para diferenciar ambos escenarios está en la clasificación y calificación del suelo, lo que llamamos el « ADN del Suelo ». La clasificación es la categoría general: suelo urbano (ya transformado), urbanizable (apto para serlo) o no urbanizable (protegido). La calificación, por su parte, es el uso específico asignado a esa parcela: residencial, equipamiento, o el crucial « sistema de espacios libres ». Un parque puede estar clasificado como suelo urbano y calificado como sistema local, lo que le otorrece una fuerte protección. Pero si está en suelo urbanizable, su futuro es incierto hasta que el plan de desarrollo se ejecute.
Para realizar esta verificación, es imprescindible consultar la documentación gráfica y normativa del PGOU. Los planos de ordenación utilizan códigos de colores y tramas para distinguir estas categorías. Un verde intenso y sólido suele designar un sistema general consolidado, mientras que un verde más claro o con tramas puede indicar una situación transitoria. Hay que buscar específicamente si la parcela está incluida en el inventario de « Sistemas Generales » o « Sistemas Locales », ya que esta catalogación es la que le confiere su blindaje legal. Ignorar este matiz es apostar el valor de tus vistas a la suerte.
Riesgo de expropiación: ¿cómo detectar si tu futura casa está afectada por un vial proyectado?
Uno de los « riesgos fantasma » más peligrosos del urbanismo son las afectaciones por infraestructuras futuras. Un vial, una rotonda o la ampliación de una calle pueden estar proyectados en el PGOU desde hace décadas, latentes, esperando la decisión política o la disponibilidad presupuestaria para ejecutarse. Comprar una casa con un jardín que, según los planos, será parte de una futura avenida, es una pesadilla legal y económica. El mecanismo para ejecutar estas obras es la expropiación forzosa, un procedimiento por el cual la administración adquiere la propiedad privada a cambio de un justiprecio, te guste o no.
La obsolescencia de muchos planes urbanísticos agrava este problema. Según el Sistema de Información Urbanística, muchos planeamientos datan de antes de 1992, y solo el 30% es posterior a 2008. Esto significa que reservas de suelo para viales concebidos en otra época pueden seguir vigentes, aunque las necesidades de movilidad hayan cambiado drásticamente. Para detectar estos riesgos, hay que consultar los planos de alineaciones y rasantes. Estos documentos técnicos definen con precisión los límites entre el espacio público (calles, plazas) y la propiedad privada. Una línea de « alineación futura » que atraviesa tu parcela es una bandera roja inequívoca de una futura expropiación.
Esta « autopsia documental » debe ser minuciosa. El plano de alineaciones muestra la línea de fachada actual y, superpuesta, la línea proyectada. La franja de terreno entre ambas es la superficie que será expropiada. No basta con mirar el plano general de clasificación; es necesario bucear en esta cartografía específica de la ordenación viaria para tener una imagen completa del futuro legal de la propiedad.
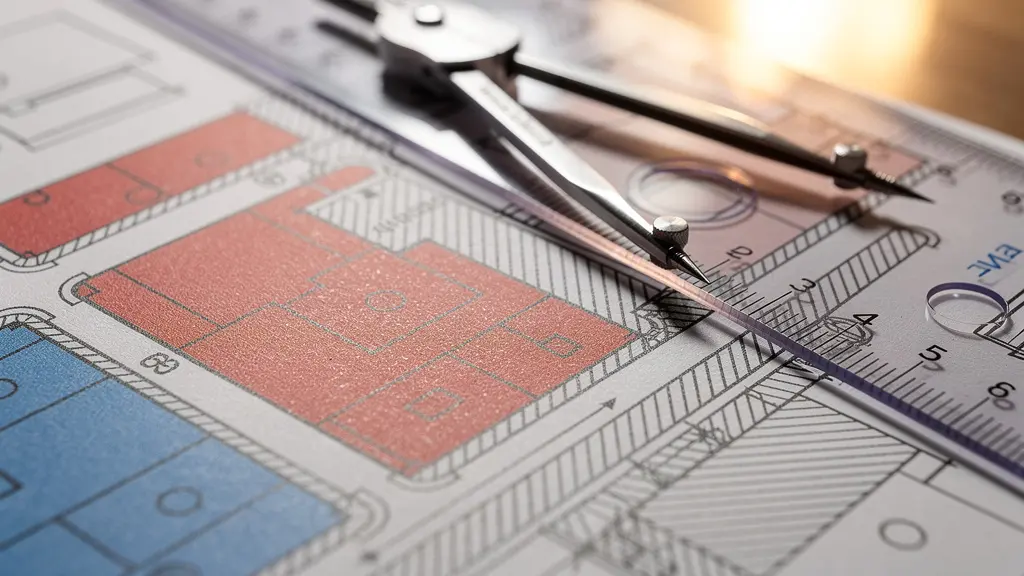
Como se puede intuir en un plano técnico de este tipo, las zonas marcadas con colores o líneas discontinuas sobre una parcela privada indican modificaciones futuras. La clave está en aprender a interpretar esta simbología, que representa la diferencia entre conservar íntegramente tu propiedad o perder una parte de ella en favor del interés público. La única defensa es el conocimiento previo.
Cambios de edificabilidad: ¿qué pasa si permiten subir 3 alturas más a los edificios vecinos?
Las vistas y la luz solar no están garantizadas de por vida. El derecho a la propiedad no incluye un « derecho a las vistas ». Lo que sí regula el PGOU es el volumen máximo que se puede construir en cada parcela, definido por un conjunto de parámetros técnicos conocidos como ordenanzas de edificación. El más conocido es la altura máxima (el número de plantas), pero no es el único. La edificabilidad, la ocupación o los retranqueos son igualmente determinantes. Una modificación puntual del PGOU puede autorizar a tu vecino a levantar tres plantas más, bloqueando tu sol y tus vistas para siempre, y será perfectamente legal.
Esta situación es cada vez más plausible debido a la presión del mercado inmobiliario. En un contexto donde, según el Consenso Económico y Empresarial de PwC, un 77% de los expertos señalan la falta de oferta como el principal problema de la vivienda en España, los ayuntamientos están incentivados a densificar las áreas urbanas existentes. Esto se traduce en modificaciones de planeamiento que aumentan la edificabilidad para permitir más viviendas en el mismo espacio. Por tanto, no solo hay que analizar el PGOU vigente, sino también estar atento a los procesos de modificación que puedan estar en tramitación.
El « ADN del Suelo » edificable se compone de varios factores. Comprenderlos es esencial para visualizar el volumen máximo que puede ocupar un edificio vecino. No se trata solo de la altura; la ocupación (porcentaje de la parcela que se puede edificar) y los retranqueos (distancia mínima a los límites de la parcela) determinan la masa y proximidad del edificio colindante. Un cambio en cualquiera de estos parámetros puede alterar drásticamente el entorno. A continuación, se detallan los conceptos clave a vigilar.
| Parámetro | Definición | Impacto en vecinos |
|---|---|---|
| Altura máxima | Número de plantas permitidas | Pérdida de vistas y soleamiento |
| Ocupación | % de parcela edificable | Mayor volumen construido |
| Retranqueos | Distancia mínima a lindes | Proximidad a edificios colindantes |
| Fondo edificable | Profundidad máxima del edificio | Sombras proyectadas en patios |
| Edificabilidad | m² construibles por m² de suelo | Densidad y masificación |
El error de comprar suelo sin saber las cuotas de urbanización pendientes
Comprar una parcela en una zona en desarrollo puede parecer una gran oportunidad. Los precios suelen ser más bajos que en el suelo urbano consolidado. Sin embargo, este ahorro inicial puede esconder una bomba de relojería financiera: las cuotas de urbanización. Cuando se desarrolla un sector de suelo urbanizable, son los propietarios del suelo quienes deben costear la transformación de un terreno rústico en una ciudad funcional. Esto incluye calles, aceras, alcantarillado, alumbrado, zonas verdes y equipamientos. El coste total de estas obras se reparte entre los dueños de las parcelas a través del « Proyecto de Reparcelación ».
Ignorar esta carga es un error catastrófico. Puedes comprar un terreno a buen precio y, meses después, recibir una notificación del ayuntamiento o de la « Junta de Compensación » (la entidad que agrupa a los propietarios) reclamando una suma que puede llegar a superar el valor de compra del propio suelo. El potencial de desarrollo es enorme, con estimaciones que hablan de unos 6,9 millones de viviendas pendientes de edificar en áreas de desarrollo en España, pero cada una de ellas lleva asociada una mochila de costes.
Antes de adquirir suelo no consolidado, la « autopsia documental » es vital. Debes localizar el Proyecto de Reparcelación del sector en el ayuntamiento. Este documento asigna a cada parcela un coeficiente de participación en los costes y beneficios del desarrollo. La investigación debe incluir varios puntos críticos:
- Solicitar una nota simple actualizada en el Registro de la Propiedad para ver si la finca está afecta a un proyecto de reparcelación.
- Identificar el sistema de gestión: si es por cooperación, el ayuntamiento ejecuta y pasa la factura; si es por compensación, lo hace la Junta de Propietarios.
- Verificar el estado de los pagos: ¿están las cuotas ya pagadas por el anterior propietario, están pendientes de giro, o ni siquiera se han calculado todavía?
- Exigir al vendedor un certificado de la Junta de Compensación que acredite que está al corriente de pago.
Comprar sin esta verificación es jugar a la ruleta rusa con tus finanzas. El precio de una parcela no es solo lo que pagas al vendedor, sino también la deuda urbanística que heredas.
¿Dónde y cómo pedir la cédula urbanística en tu ayuntamiento sin ser experto?
Después de realizar una primera aproximación a los planos del PGOU, el siguiente paso para formalizar la investigación es solicitar un documento oficial al ayuntamiento. La herramienta más directa y estandarizada para ello es la cédula o ficha urbanística (a veces llamada informe de compatibilidad urbanística). Se trata de un documento emitido por los servicios técnicos municipales que extrae y certifica la información del PGOU aplicable a una finca concreta: clasificación, calificación, usos permitidos, parámetros de edificación (altura, ocupación, etc.) y posibles afectaciones.
Solicitarla es un procedimiento relativamente sencillo que no requiere ser un técnico. Generalmente, se puede hacer a través de la sede electrónica del ayuntamiento o de forma presencial en la oficina de urbanismo o registro general. Los datos imprescindibles para la solicitud son:
- La referencia catastral completa del inmueble o parcela. Es el « DNI » de la propiedad y se puede obtener en la Sede Electrónica del Catastro.
- La dirección exacta del inmueble.
- Los datos del solicitante (DNI/NIE).
- El pago de la tasa correspondiente, que varía según el municipio pero suele ser asequible.
Este documento es tu primera prueba fehaciente. Aunque no tiene la profundidad de un informe técnico detallado (que sería más caro y específico), la cédula te proporciona un resumen oficial de la situación urbanística. Es la base sobre la que empezar a construir tu análisis y te protege de interpretaciones erróneas de los planos.
El proceso de solicitud, ya sea online o presencial, es un trámite administrativo estandarizado. La clave es presentar la solicitud con la referencia catastral correcta, ya que cualquier error en este dato invalidará el resultado. Una vez obtenida la cédula, podrás contrastar la información oficial con tu propia lectura de los planos, confirmando o descartando los riesgos que habías identificado.
El riesgo de comprar en zonas con planes urbanísticos paralizados
Un plan urbanístico no es un ente estático. Puede ser aprobado, modificado, suspendido o incluso anulado por los tribunales. Comprar una propiedad en un área cuyo desarrollo urbanístico está en un limbo legal es uno de los mayores riesgos. Un plan paralizado significa incertidumbre total: no se pueden conceder licencias, las obras de urbanización se detienen y el futuro de la zona queda congelado, a veces durante años. Esto puede deberse a sentencias judiciales, falta de financiación, cambios políticos o problemas en la tramitación administrativa.
La burocracia es un factor determinante en la parálisis del sector. Como se detalla en el siguiente caso, la lentitud administrativa crea un desequilibrio estructural que afecta directamente a los compradores.
Estudio de caso: El impacto de la burocracia en el desarrollo urbanístico
Los trámites administrativos para transformar suelo urbanizable en suelo finalista (listo para construir) pueden demorarse en España entre 10 y 12 años. Esta lentitud provoca que actualmente salgan al mercado entre 80.000 y 100.000 viviendas nuevas al año, una cifra claramente insuficiente para cubrir la demanda proyectada de 200.000 nuevos hogares anuales. Esta parálisis, a menudo causada por la complejidad de los planes, crea un cuello de botella que dispara los precios y genera inseguridad jurídica para quien invierte en zonas pendientes de desarrollo.
Antes de comprar, es crucial investigar no solo el contenido del plan, sino también su estado de tramitación y vigencia. ¿El plan ha sido aprobado definitivamente? ¿Hay recursos judiciales pendientes contra él? ¿Se encuentra suspendido cautelarmente? Esta información se puede consultar en los boletines oficiales (del Estado, de la Comunidad Autónoma o de la Provincia) y en el propio departamento de urbanismo del ayuntamiento. Comprar en una zona con un plan « sub iudice » (pendiente de resolución judicial) es una apuesta de altísimo riesgo, ya que una sentencia anulatoria podría devolver el suelo a su estado original, pulverizando la inversión.
¿Cómo convertir un local comercial en vivienda legalmente en tu municipio?
La transformación de locales comerciales en viviendas se ha convertido en una tendencia creciente, impulsada por la escasez de oferta residencial y la crisis del pequeño comercio. De hecho, según un informe de CaixaBank Research, un 55% de los expertos del sector inmobiliario apuestan por facilitar la reconversión de usos, especialmente en zonas de alta demanda. Sin embargo, este proceso no es automático y está sujeto a una estricta jerarquía normativa que debe cumplirse a rajatabla para que la vivienda sea legal.
El cambio de uso es una operación urbanística compleja que requiere la obtención de una licencia municipal de cambio de uso y, posteriormente, la licencia de primera ocupación. Para conseguirlo, el proyecto debe ser compatible con múltiples regulaciones a la vez. No basta con que el local sea grande o tenga un baño. La viabilidad legal depende de una cascada de requisitos técnicos y administrativos:
- Normativa Municipal (PGOU): El primer filtro es el propio Plan General. Hay que verificar que el uso residencial está permitido en esa zona y para esa tipología de edificación (por ejemplo, algunos planes prohíben viviendas en planta baja en ciertas calles comerciales). La cédula urbanística es el documento que confirma este punto.
- Normativa Autonómica de Habitabilidad: Cada comunidad autónoma tiene un decreto que fija las condiciones mínimas que debe cumplir una vivienda: superficie útil mínima, altura libre de techos, ventilación e iluminación natural en estancias principales, etc. Un arquitecto debe certificar su cumplimiento en un proyecto técnico.
- Código Técnico de la Edificación (CTE): Es la normativa estatal que regula la seguridad estructural, la protección contra incendios, el aislamiento acústico y la eficiencia energética. La reforma del local debe adaptarse a las exigencias del CTE para uso residencial.
- Estatutos de la Comunidad de Propietarios: Si el local forma parte de un edificio, es fundamental revisar los estatutos. Si prohíben expresamente el uso de vivienda en los locales o si la obra afecta a elementos comunes (fachada, estructura, instalaciones), se necesitará la aprobación de la junta de propietarios.
Solo tras superar estos cuatro niveles y obtener todas las licencias, se podrá inscribir el inmueble como vivienda en el Catastro y en el Registro de la Propiedad, y obtener la cédula de habitabilidad. Iniciar una reforma sin este análisis previo es el camino más rápido hacia una vivienda ilegal e invendible.
Puntos clave a recordar
- La información visual no es fiable; el futuro de un entorno está definido por los documentos técnicos del PGOU, no por lo que ves hoy.
- La investigación urbanística no es solo para expertos. Conocer la metodología de análisis (clasificación, edificabilidad, afectaciones) es una defensa esencial para cualquier comprador.
- Los riesgos más peligrosos son los « invisibles »: viales proyectados, cuotas de urbanización pendientes o planes paralizados que pueden arruinar una inversión.
Pisos de banco o de particulares: ¿dónde se encuentran las verdaderas gangas para reformar?
En la búsqueda de oportunidades inmobiliarias, especialmente para reformar, surgen dos grandes mercados: los inmuebles de particulares y los procedentes de ejecuciones bancarias. La creencia popular es que los pisos de banco son siempre la mejor ganga. Si bien es cierto que pueden ofrecer precios de salida atractivos, a menudo esconden una complejidad urbanística y legal mucho mayor que la de una compraventa convencional. Una « ganga » no lo es si heredas problemas que superan el descuento obtenido.
Los inmuebles de particulares suelen tener un historial más claro. El propietario conoce la situación de la comunidad, las derramas y la historia del edificio. La negociación es directa y la documentación suele estar en orden. Por otro lado, los activos bancarios son gestionados por departamentos que, en muchos casos, desconocen los detalles del inmueble. Pueden arrastrar deudas de IBI o de comunidad y, lo que es más grave, estar en una situación urbanística irregular. Un inmueble puede estar « fuera de ordenación », lo que significa que no cumple con el planeamiento vigente y solo se permiten en él obras de conservación, pero no de reforma o mejora.
La clave para identificar una verdadera ganga, ya sea de banco o de particular, es aplicar el mismo protocolo de « autopsia documental » que hemos descrito. El precio es solo una variable. El verdadero valor se descubre al verificar la salud urbanística del activo. Para ello, es fundamental seguir un proceso de verificación riguroso.
Plan de acción: Verificación urbanística de una ganga inmobiliaria
- Situación en el PGOU: Consultar en el ayuntamiento si el inmueble está dentro o fuera de ordenación, o si tiene alguna afección urbanística.
- Cargas y afectaciones: Solicitar nota simple en el Registro de la Propiedad para detectar expropiaciones, servidumbres o si la promoción original tiene algún litigio.
- Deudas pendientes: Verificar con el administrador de la finca y el ayuntamiento la existencia de deudas de comunidad, derramas o IBI impagado.
- Estado de la edificación: Si es un piso de banco de una promoción fallida, investigar si tiene la licencia de primera ocupación y si los servicios básicos (agua, luz) están conectados.
- Coste real de la reforma: Evaluar el coste de la rehabilitación no solo en términos de materiales, sino también de las adaptaciones necesarias para cumplir la normativa vigente (accesibilidad, eficiencia energética, etc.).
En definitiva, la única forma de tomar una decisión de compra informada y segura es armarse de conocimiento técnico. Dejar de ser un espectador pasivo y convertirse en un investigador activo del futuro de tu entorno es la inversión más rentable que harás. Para poner en práctica estos consejos, el siguiente paso lógico es iniciar tu propia investigación solicitando la cédula urbanística de la propiedad que te interesa.
Preguntas frecuentes sobre Leer el PGOU: cómo saber si van a construir un edificio delante de tu terraza?
¿Qué diferencia hay entre cédula urbanística e informe urbanístico?
La cédula es un documento estandarizado con información básica del PGOU, mientras que el informe puede incluir consultas detalladas y específicas sobre viabilidad de proyectos.
¿Qué datos necesito para solicitar la cédula?
Referencia catastral completa, dirección exacta del inmueble, DNI del solicitante y descripción clara del motivo de la consulta.
¿Cuánto tarda el ayuntamiento en responder?
El plazo legal es de 1 a 3 meses según el municipio. Si no contestan, se aplica el silencio administrativo negativo en urbanismo.