La verdadera solvencia de una promotora no está en sus balances, sino en los detalles que oculta: la auditoría de cláusulas, costes y plazos es su única red de seguridad real.
- El aval bancario individualizado no es una opción, es la única garantía legal que protege su dinero frente a una quiebra.
- Cláusulas como « o similar » en la memoria de calidades son una bandera roja que anticipa recortes de presupuesto a su costa.
- Los retrasos en la entrega y los costes de alta de suministros no son imprevistos, son pasivos contingentes que debe cuantificar desde el inicio.
Recomendación: Aborde la compra sobre plano no como un futuro propietario, sino como un analista de riesgos. Verifique cada promesa, cuantifique cada riesgo y exija garantías por escrito.
La decisión de comprar una vivienda sobre plano es, en esencia, un acto de fe. Se entrega una suma considerable de dinero a cambio de una promesa materializada en planos y recreaciones digitales. Para el comprador promedio, la investigación de la promotora se limita a verificar su existencia en el Registro Mercantil y buscar proyectos anteriores. Este enfoque es peligrosamente superficial. Desde una perspectiva de análisis de riesgos corporativos, la solvencia aparente es solo el punto de partida. La verdadera ‘due diligence’ del comprador consiste en una auditoría forense de los detalles que la mayoría ignora.
El verdadero riesgo no siempre se manifiesta en una quiebra espectacular, sino en una erosión silenciosa del valor prometido: calidades que se degradan, plazos que se dilatan inexplicablemente y costes imprevistos que emergen justo antes de la entrega de llaves. Estos no son accidentes, sino el resultado de una asimetría de información que favorece sistemáticamente al promotor. El objetivo de este análisis no es generar desconfianza, sino dotar al comprador de la mentalidad y las herramientas de un analista para nivelar el campo de juego. Se trata de aprender a leer entre líneas y transformar las promesas verbales en compromisos contractuales vinculantes.
Este artículo desglosa los puntos críticos de una investigación exhaustiva, enseñándole a identificar las banderas rojas que delatan a un promotor con problemas de liquidez o con una ética de negocio laxa. Analizaremos las trampas semánticas en los contratos, los costes ocultos que nunca se mencionan y los mecanismos legales que debe activar para proteger su inversión de principio a fin.
Para facilitar la asimilación de esta auditoría de riesgos, hemos estructurado el análisis en varios puntos clave. A continuación, el índice de los temas que abordaremos para blindar su compra.
Sumario: Guía de auditoría de riesgos para la compra sobre plano
- ¿Por qué no debes entregar ni un euro sin el aval bancario individualizado por ley?
- « O similar »: la trampa semántica que permite cambiar tus grifos de marca por genéricos
- ¿Qué indemnización pedir si la entrega de llaves se retrasa más de 6 meses?
- El error de no preguntar por el coste de las altas de suministros en obra nueva
- ¿Cómo se organiza la comunidad de vecinos cuando la promotora aún tiene pisos sin vender?
- Obra nueva o segunda mano: ¿cuál aguanta mejor una recesión en España?
- Recepción de la urbanización: ¿qué pasa si el ayuntamiento no recepciona las calles?
- Conseguir la hipoteca al 90% o 100%: ¿mito o realidad para perfiles solventes?
¿Por qué no debes entregar ni un euro sin el aval bancario individualizado por ley?
El primer y más importante punto de control en cualquier auditoría de riesgos es la garantía de las cantidades entregadas a cuenta. Muchos compradores creen que firmar un contrato con una promotora conocida es suficiente seguro. Es un error fundamental. La única protección real y legalmente vinculante ante la insolvencia del promotor es el aval bancario o póliza de seguro de caución que garantice la devolución íntegra de su dinero más los intereses legales. Este requisito, regulado por la Ley de Ordenación de la Edificación (LOE), no es negociable.
La clave aquí es el término « individualizado ». No basta con que la promotora tenga una línea de aval general para la promoción. Usted debe exigir un documento nominativo a su favor que certifique la cobertura de cada euro que anticipa. Es fundamental entender que, según la jurisprudencia, la responsabilidad de la entidad financiera es directa y solidaria. Esto significa que, si el promotor falla, usted puede reclamar directamente al banco o aseguradora sin necesidad de esperar la liquidación de la promotora. Es su red de seguridad principal.
La ausencia, retraso o negativa a entregar este certificado individualizado es la mayor bandera roja que puede encontrar. Indica, en el mejor de los casos, desorden administrativo y, en el peor, una falta de liquidez o de respaldo bancario que pone en jaque toda la operación. No entregar fondos hasta tener este documento en su poder no es una postura de desconfianza, es la aplicación estricta de la diligencia debida.
Plan de acción: Verificación del aval bancario
- Exigir la mención expresa de la entidad garante (banco o aseguradora) en toda la publicidad y en el contrato de compraventa.
- Verificar que el contrato especifique la cuenta bancaria especial y separada donde deben ingresarse todos los anticipos.
- Solicitar el documento físico que acredite la garantía individualizada a su nombre en el mismo acto de la firma del contrato.
- Comprobar que el aval cubra explícitamente el 100% de las cantidades entregadas más el interés legal del dinero.
- Investigar la solvencia y reputación del banco o la compañía de seguros que emite la garantía para la promotora.
« O similar »: la trampa semántica que permite cambiar tus grifos de marca por genéricos
Una vez asegurado el capital, la siguiente fase de la auditoría se centra en el producto prometido. La Memoria de Calidades es un anexo contractual que detalla los materiales, acabados y equipamientos de la vivienda. Sin embargo, a menudo contiene una cláusula aparentemente inofensiva pero potencialmente devastadora para el valor percibido de su hogar: « o similar ». Esta expresión otorga al promotor la potestad de sustituir una marca de prestigio por otra de calidad y precio muy inferiores, amparándose en una supuesta similitud funcional.
Desde la perspectiva de un analista, esta cláusula es un cheque en blanco para que el promotor ajuste sus costes si el presupuesto se desvía, una situación probable dado que, según el Índice de Costes Directos de Construcción, los costes han visto un incremento acumulado de casi el 40% desde 2020. La diferencia entre un suelo porcelánico de primera marca y uno « similar » puede ser abismal en durabilidad y estética, impactando directamente en el valor de reventa de su propiedad. El piso piloto es una herramienta de marketing; lo único vinculante es lo que firma.
Para mitigar este riesgo, la negociación es clave. Antes de firmar, debe « blindar » la Memoria de Calidades. Exija que se elimine la cláusula « o similar » o, si no es posible, que se acote contractualmente. Una buena estrategia es definir « similar » como « de igual o superior gama y precio de mercado demostrable mediante factura ». Además, es crucial documentar todo: fotografíe los materiales y acabados del piso piloto y solicite que las referencias exactas (marca y modelo) de los elementos clave se adjunten como anexo al contrato.
La diferencia visual y táctil entre materiales premium y sus alternativas económicas es evidente, como se aprecia en la imagen. No permita que una ambigüedad semántica le prive de la calidad por la que está pagando. Su objetivo es convertir las promesas visuales del marketing en obligaciones contractuales por escrito.
¿Qué indemnización pedir si la entrega de llaves se retrasa más de 6 meses?
El riesgo de plazo es uno de los más comunes y frustrantes en la compra sobre plano. Un retraso en la entrega de la vivienda no solo trastoca sus planes de vida, sino que genera costes directos, como la necesidad de prolongar un alquiler. Muchos contratos de compraventa son ambiguos respecto a las penalizaciones por demora o establecen compensaciones irrisorias. Aquí, el conocimiento de la jurisprudencia es su mejor arma.
El Tribunal Supremo ha sentado doctrina clara al respecto: un retraso significativo en el plazo de entrega estipulado en el contrato es causa suficiente para que el comprador pueda solicitar la resolución del contrato, con la consiguiente devolución de las cantidades entregadas más los intereses. Es crucial actuar antes de ser convocado para la firma de la escritura pública, ya que la jurisprudencia considera ese el momento límite para ejercer este derecho. No es necesario que el incumplimiento sea « deliberado o doloso » por parte del promotor; el mero hecho de no cumplir el plazo es suficiente.
Si opta por no resolver el contrato pero quiere ser compensado, la reclamación debe ser cuantificable. La indemnización por daños y perjuicios puede incluir varios conceptos. El más evidente es el « daño emergente », que abarca los gastos directos que el retraso le ha ocasionado (meses de alquiler extra, guardamuebles, etc.). Pero también puede reclamar el « lucro cesante », que se corresponde con la renta que podría haber obtenido si hubiera alquilado la vivienda durante el periodo de retraso. Los tribunales suelen estimar este valor de uso en una cifra que, según cálculos judiciales habituales, puede rondar los 800 euros al mes para una vivienda estándar, dependiendo de la ubicación y características del inmueble.
El error de no preguntar por el coste de las altas de suministros en obra nueva
Un pasivo contingente clásico en la compra sobre plano son los costes que la promotora omite en su discurso comercial. Uno de los más significativos es el coste de dar de alta los suministros básicos: electricidad, agua y gas. El comprador asume que estos gastos son menores o que vienen incluidos, pero la realidad es que suponen un desembolso final considerable que debe ser presupuestado.
La promotora entrega la vivienda con las acometidas generales realizadas, pero es el propietario quien debe contratar individualmente cada servicio y abonar los « derechos de alta » y « derechos de acometida » a las compañías suministradoras. Estos importes varían significativamente según la potencia eléctrica contratada, el municipio y la comunidad autónoma. No preguntar por una estimación de estos costes antes de firmar es un error que puede añadir cientos o incluso miles de euros al presupuesto final de la compra, justo en el momento de menor liquidez.
Un analista de riesgos exigiría una estimación por escrito de estos costes. Aunque la promotora no puede dar una cifra exacta, puede y debe proporcionar una horquilla basada en su experiencia en la zona y las características de la promoción. Esta transparencia es un indicador de la fiabilidad del promotor. La opacidad, por contra, es una señal de alerta.
El siguiente cuadro, basado en un análisis de costes recientes del mercado español, desglosa los importes que un comprador puede esperar abonar. Estos son los gastos que debe prever y que raramente forman parte de la conversación inicial con el comercial.
| Suministro | Coste mínimo | Coste máximo | Observaciones |
|---|---|---|---|
| Electricidad | 165€ | 423€ | Según potencia contratada (3,45-9,2 kW) |
| Agua | 50€ | 200€ | Variable según localización y m² |
| Gas natural | 201€ | 239€ | Incluye derechos de acometida y alta |
| TOTAL ESTIMADO | 416€ | 862€ | Sin incluir telecomunicaciones |
¿Cómo se organiza la comunidad de vecinos cuando la promotora aún tiene pisos sin vender?
El riesgo no termina con la entrega de llaves. Una vez constituida la comunidad de propietarios, el promotor que aún posee viviendas sin vender se convierte en un vecino más, pero con un poder desproporcionado. Al ser propietario de un porcentaje significativo de las cuotas de participación, su voto puede ser decisivo en las juntas de propietarios, lo que crea un claro conflicto de intereses.
El promotor-vecino puede tener la tentación de tomar decisiones que le beneficien a corto plazo, en detrimento de la comunidad. Por ejemplo, podría votar en contra de la creación de un fondo de reserva adecuado para minimizar sus gastos, aprobar presupuestos de mantenimiento a la baja o retrasar la reclamación de posibles vicios o defectos de construcción para evitar asumir su responsabilidad. Es una posición de control que debe ser auditada y vigilada de cerca por los nuevos propietarios.
Para mitigar este riesgo, los propietarios deben organizarse desde el primer momento. Es fundamental exigir la constitución formal de la comunidad en cuanto se entrega la primera vivienda y nombrar a un presidente y administrador que no tengan vínculos con la promotora. Una de las primeras acciones debe ser verificar que el promotor está al corriente de pago de las cuotas de la comunidad correspondientes a todas sus propiedades no vendidas (viviendas, locales, garajes). Cualquier impago le privaría de su derecho a voto en la junta. Asimismo, es aconsejable realizar una inspección técnica del edificio por un profesional independiente antes de que prescriban las garantías legales, para documentar cualquier defecto.
Obra nueva o segunda mano: ¿cuál aguanta mejor una recesión en España?
Realizar una « prueba de estrés » a la inversión es un ejercicio de prudencia fundamental. ¿Cómo se comportaría su activo inmobiliario en un escenario económico adverso, como una recesión? Históricamente, la obra nueva y la segunda mano han mostrado resiliencias diferentes. La obra nueva, que es de media entre un 5% y un 10% más cara que la segunda mano en condiciones normales, suele tener una demanda más inelástica por parte de un perfil de comprador con mayor poder adquisitivo.
La principal fortaleza de la obra nueva en una recesión es su eficiencia energética y menores costes de mantenimiento. En un contexto de alta inflación y costes energéticos elevados, una vivienda con calificación energética A o B supone un ahorro mensual significativo frente a una de segunda mano con peor aislamiento y sistemas más antiguos. Este ahorro operativo se convierte en un potente argumento de venta y un factor de sostenimiento del valor. Además, la ausencia de necesidad de reformas a corto o medio plazo elimina un gasto importante en un momento de incertidumbre económica.
Por otro lado, la segunda mano, especialmente en ubicaciones consolidadas, puede ofrecer un « suelo » de precio más estable, al haber absorbido ya su depreciación inicial. Sin embargo, su vulnerabilidad reside en los potenciales costes de derramas, reformas inesperadas y un mayor gasto energético, factores que penalizan la liquidez de los hogares en tiempos de crisis. La elección, por tanto, no es solo estética, sino una decisión estratégica sobre qué tipo de riesgo se prefiere asumir: el sobreprecio inicial de la obra nueva a cambio de certidumbre en los gastos futuros, o el menor precio de entrada de la segunda mano a cambio de una mayor incertidumbre operativa.
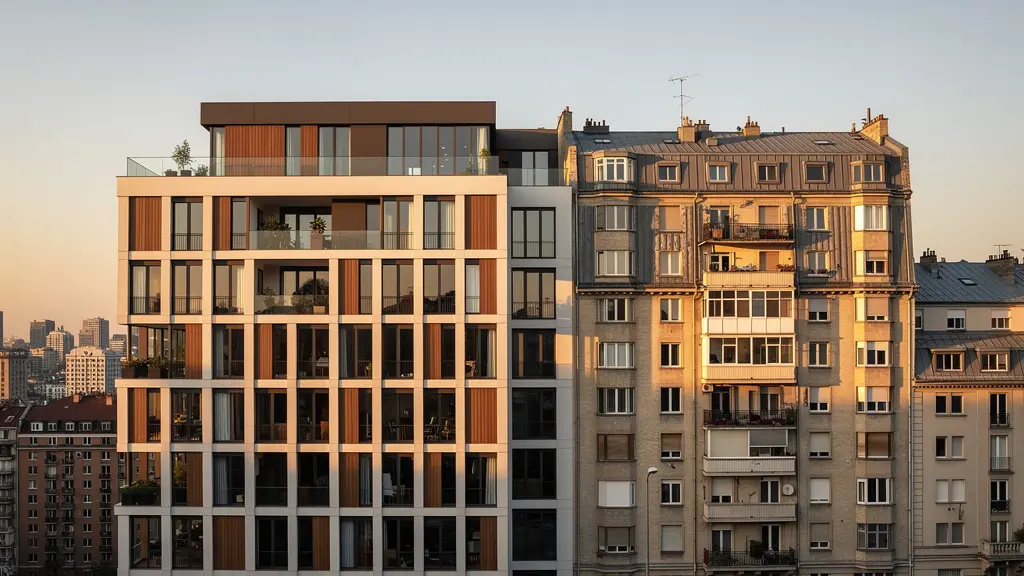
La comparación visual entre una construcción moderna y una tradicional evidencia las diferencias estructurales que impactan en la eficiencia y el mantenimiento. Una inversión en obra nueva es, en gran medida, una inversión en tecnología constructiva y previsibilidad de costes a largo plazo.
Recepción de la urbanización: ¿qué pasa si el ayuntamiento no recepciona las calles?
Uno de los riesgos más subestimados y complejos es el de la recepción de la urbanización. El comprador adquiere una vivienda, pero esta se ubica dentro de un entorno (calles, aceras, alumbrado, alcantarillado, zonas verdes) que el promotor debe ejecutar y ceder al ayuntamiento. Hasta que el consistorio no « recepciona » formalmente estas obras, considerándolas adecuadas, los servicios y el mantenimiento son responsabilidad del promotor y, por extensión, de los propios vecinos.
Si el ayuntamiento no recepciona la urbanización, ya sea por defectos en la ejecución o por disputas administrativas con el promotor, los propietarios quedan en un limbo legal. Se encuentran con que no tienen derecho a servicios municipales básicos como la recogida de basuras, el mantenimiento de parques o la reparación del alumbrado público. En la práctica, la comunidad de propietarios se ve obligada a asumir estos costes para no vivir en un entorno degradado, generando un gasto imprevisto y continuo. Legalmente, una vivienda no se considera plenamente habitable si su entorno no está debidamente urbanizado y recepcionado.
Antes de firmar, un analista de riesgos debe investigar en el ayuntamiento el estado del proyecto de urbanización y verificar la existencia de un aval de urbanización. Este aval es una garantía que el promotor deposita para asegurar que, si no ejecuta correctamente las obras de urbanización, el ayuntamiento pueda ejecutarlo y finalizar los trabajos. Si surgen problemas, la acción colectiva es fundamental: los vecinos deben organizarse para presionar conjuntamente al promotor y al ayuntamiento, documentando todos los gastos asumidos y buscando asesoramiento legal para una posible reclamación.
Puntos clave a recordar
- La única garantía real de su dinero es el aval bancario o seguro de caución individualizado; no entregue fondos sin él.
- La cláusula « o similar » es una señal de alarma; exija referencias exactas de materiales en el contrato.
- Un retraso en la entrega le da derecho a resolver el contrato o a una indemnización por los costes de alquiler y el valor de uso perdido.
- Presupueste entre 400€ y 900€ adicionales para el alta de suministros, un coste que el promotor suele omitir.
- Vigile al promotor como vecino mayoritario en la comunidad para evitar decisiones que perjudiquen a los propietarios.
Conseguir la hipoteca al 90% o 100%: ¿mito o realidad para perfiles solventes?
La estructura de financiación es el pilar final de su plan de riesgos. La norma bancaria en España es financiar hasta el 80% del valor de tasación o compraventa (el menor de los dos). Sin embargo, el comprador no solo necesita ese 80%, sino que debe disponer de ahorros para cubrir el 20% restante más un 10-12% adicional para gastos e impuestos (IVA, AJD, notaría, registro, etc.). En total, se requiere una liquidez de aproximadamente el 30-32% del precio de la vivienda, una barrera de entrada muy elevada.
Conseguir una financiación superior al 80% (LTV – Loan To Value) no es un mito, pero está reservado a perfiles muy específicos que ofrecen un riesgo crediticio excepcionalmente bajo para la entidad. No se trata solo de tener un buen salario, sino de una combinación de factores que el banco analiza minuciosamente. La estabilidad laboral (funcionarios, personal estatutario), la alta proyección de ingresos (perfiles tecnológicos o directivos) y la vinculación con el banco son elementos clave.
Para el resto de perfiles solventes, la vía más realista para acercarse a una financiación superior es a través de acuerdos específicos que los bancos puedan tener con determinadas promotoras de primer nivel, o mediante la aportación de dobles garantías. No obstante, el comprador debe realizar una autoevaluación honesta de su perfil y no dar por sentada una financiación superior al 80%. Basar el plan de compra en la expectativa de conseguir una hipoteca al 90% o 100% es una estrategia de alto riesgo que puede hacer fracasar la operación en la fase final.
El siguiente cuadro resume los perfiles que, según la práctica bancaria actual, tienen más probabilidades de acceder a condiciones de financiación por encima del estándar del mercado. Es una guía para entender qué busca un analista de riesgos de una entidad financiera.
| Perfil | LTV máximo | Requisitos específicos |
|---|---|---|
| Funcionarios | 90-95% | Estabilidad laboral demostrable |
| Sanitarios | 85-90% | Contratos indefinidos o interinidad larga |
| Sector tecnológico | 85-90% | Alta proyección de ingresos verificable |
| Doble titularidad | 85% | Ambos con ingresos estables |
| Cliente vinculado banco | 85% | Productos contratados y antigüedad |
Para aplicar este análisis de riesgos de forma efectiva, el siguiente paso lógico es evaluar su propio perfil de solvencia y su capacidad de financiación frente a estos potenciales pasivos contingentes. Una planificación financiera rigurosa es la culminación de una compra inteligente y segura.