Pagar impuestos por un valor superior al precio real de compra no es una opción, es una imposición que puede y debe combatirse legalmente.
- La clave no es solo recurrir, sino atacar la raíz del problema: los errores en los datos del Catastro (antigüedad, estado de conservación).
- Una tasación pericial contradictoria solo es rentable si el ahorro fiscal supera claramente sus costes; es un arma quirúrgica, no una solución universal.
Recomendación: Antes de aceptar la valoración de Hacienda, audite los datos de su inmueble en el Catastro y calcule la rentabilidad de una posible impugnación.
Se ha formalizado la compraventa. Ha negociado un precio justo, ha firmado ante notario y cree que lo más difícil ha terminado. Semanas después, recibe una notificación de Hacienda que le hiela la sangre: una liquidación complementaria. La Administración Tributaria considera que su vivienda vale más de lo que pagó por ella y le exige la diferencia en impuestos, más los intereses de demora. La razón es el nuevo valor de referencia del Catastro, un algoritmo opaco que se ha convertido en la principal arma recaudatoria de las comunidades autónomas para el Impuesto de Transmisiones Patrimoniales (ITP) y el de Sucesiones y Donaciones (ISD).
Muchos contribuyentes, por desconocimiento o por temor, simplemente pagan y asumen la pérdida. Creen que luchar contra la Administración es una batalla perdida. Pero esto es un error estratégico fundamental. El valor de referencia, aunque avalado legalmente, no es una verdad absoluta. Es el resultado de un cálculo masivo que no tiene en cuenta las particularidades de su inmueble: su estado de conservación real, una reforma pendiente o una calidad constructiva deficiente. Estos son los flancos débiles que un contribuyente bien asesorado puede y debe explotar.
Este artículo no es una simple guía informativa. Es un manual de combate fiscal. No nos limitaremos a explicarle qué es el valor de referencia; le proporcionaremos el arsenal táctico para desmontarlo. Analizaremos cuándo debe atacar los datos catastrales de base, cómo calcular fríamente si una tasación contradictoria es rentable y qué estrategias proactivas pueden adoptar los propietarios de múltiples inmuebles para anticiparse al golpe. Olvídese de la resignación. La impugnación del valor de referencia no es una quimera, es una guerra fiscal que, con la estrategia adecuada, se puede ganar.
A continuación, desglosaremos el campo de batalla, analizando cada aspecto del valor de referencia para que pueda defender sus intereses con conocimiento y firmeza.
Sommaire : Estrategias de impugnación del valor de referencia catastral
- Cuánto ITP pagarás realmente: sobre el precio de escritura o sobre el valor de referencia?
- Cómo corregir la antigüedad o calidad constructiva en el Catastro para bajar el valor?
- Valor catastral vs Valor de referencia vs Valor de mercado: guía para no perderse
- El riesgo de escriturar por debajo del valor de referencia y recibir la « carta de Hacienda »
- Cuándo compensa contratar una tasación contradictoria para recurrir el impuesto?
- El error en la valoración de referencia del Catastro que dispara tu impuesto de Sucesiones
- Revisión de tasación: cuándo merece la pena pagar una segunda opinión?
- Cómo reducir tu factura fiscal legalmente si tienes más de dos inmuebles en propiedad?
Cuánto ITP pagarás realmente: sobre el precio de escritura o sobre el valor de referencia?
La regla es brutalmente simple y juega en su contra: la base imponible del Impuesto de Transmisiones Patrimoniales (ITP) será la cifra más alta entre el precio de compraventa y el valor de referencia del Catastro. Se acabó la época en la que la escritura pública era la única referencia. Ahora, si usted compra una vivienda por 180.000 euros pero su valor de referencia es de 200.000 euros, Hacienda le obligará a tributar por esos 200.000 euros. Esto significa que pagará impuestos por un dinero que nunca ha movido, basado en una estimación algorítmica.
Esta obligación de tributar por el valor superior tiene consecuencias económicas directas. Considerando que los tipos del ITP varían considerablemente por región, oscilando entre el 6% y el 13%, una diferencia de 20.000 euros en la base imponible puede suponer un sobrecoste fiscal de entre 1.200 y 2.600 euros. Un golpe directo a la liquidez del comprador que no estaba previsto. La legalidad de este sistema ha sido, además, respaldada por la justicia, lo que obliga a una defensa técnica y no meramente declarativa.
De hecho, como estableció el Tribunal Constitucional en una sentencia clave, el método de valoración es legal. En su Sentencia de febrero 2024, el Tribunal Constitucional avaló el sistema, pero no la infalibilidad de su resultado. El siguiente cuadro ilustra los dos escenarios posibles y su riesgo asociado.
| Escenario | Precio escritura | Valor referencia | Base imponible ITP | Riesgo inspección |
|---|---|---|---|---|
| A: Precio > Valor Ref. | 200.000€ | 180.000€ | 200.000€ | Nulo |
| B: Valor Ref. > Precio | 150.000€ | 180.000€ | 180.000€ | Alto si se declara precio |
Como se observa, en el escenario B, autoliquidar el impuesto por el precio de compra (150.000€) es una invitación directa a una comprobación de valores. La estrategia correcta no es ignorar el valor de referencia, sino prepararse para combatirlo con pruebas.
Cómo corregir la antigüedad o calidad constructiva en el Catastro para bajar el valor?
La primera línea de defensa, y la más económica, no es esperar la liquidación complementaria, sino atacar la raíz del problema: los datos del Catastro. El valor de referencia se calcula a partir de la información que consta en la ficha catastral del inmueble. Si esos datos son incorrectos, el valor resultante estará inflado. Errores en la superficie, una antigüedad que no refleja la real o, más comúnmente, un estado de conservación « normal » asignado a una propiedad que requiere una reforma integral, son los puntos débiles a explotar.
El procedimiento para corregir estos errores se denomina « subsanación de discrepancias catastrales » y se inicia a través del Modelo 900D en la Sede Electrónica del Catastro. Es crucial iniciar este trámite antes de formalizar la compraventa o la herencia, ya que una resolución favorable puede modificar el valor de referencia a tiempo. La clave del éxito reside en la contundencia de la prueba aportada. No basta con alegar un mal estado; hay que documentarlo de forma irrefutable.
Fotografías fechadas que muestren grietas, humedades o instalaciones obsoletas son fundamentales. Informes de la Inspección Técnica de Edificios (ITE) desfavorables, certificados de eficiencia energética con baja calificación o incluso un presupuesto detallado de una empresa de reformas pueden servir como prueba pericial del estado real del inmueble. El objetivo es demostrar al Catastro que su valoración se basa en una ficción.
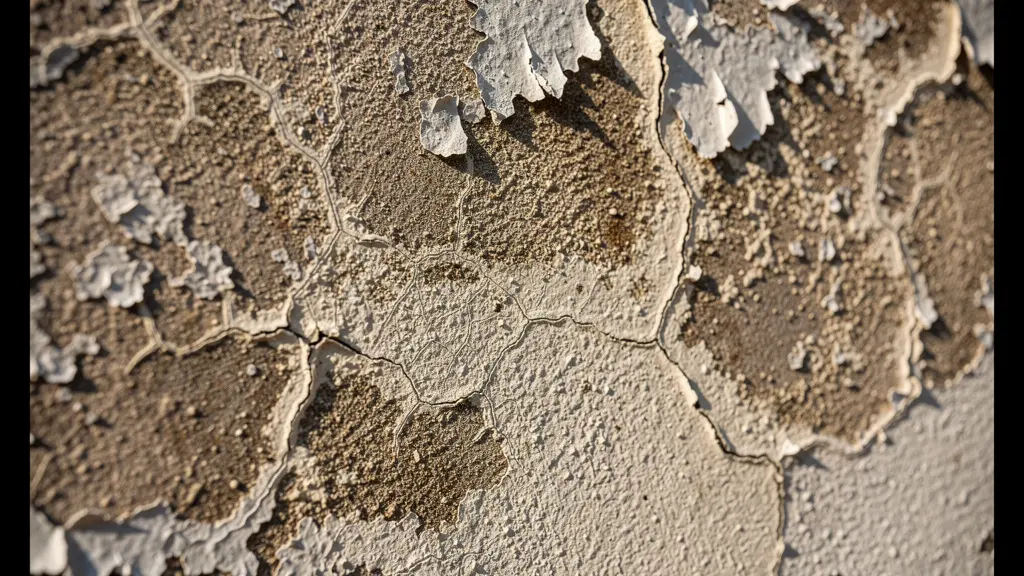
Como se aprecia en la imagen, un deterioro evidente en la fachada, si no está correctamente reflejado en la ficha catastral, es un argumento de peso para solicitar una revisión. Cada metro cuadrado mal atribuido, cada año de antigüedad no reconocido o cada deficiencia constructiva probada es munición para reducir la base imponible antes de que Hacienda dispare.
Valor catastral vs Valor de referencia vs Valor de mercado: guía para no perderse
En esta batalla fiscal, la terminología es un campo de minas. Confundir los diferentes « valores » de un inmueble es un error común que puede llevar a estrategias de defensa equivocadas. Es imperativo dominar tres conceptos clave: valor catastral, valor de referencia y valor de mercado. No son sinónimos y su función fiscal es completamente distinta.
- Valor Catastral: Es un valor administrativo utilizado principalmente como base para el Impuesto sobre Bienes Inmuebles (IBI). Se actualiza periódicamente mediante coeficientes aprobados en las Leyes de Presupuestos Generales del Estado y suele estar significativamente por debajo del valor de mercado. No es la base para el ITP o Sucesiones en transmisiones onerosas desde 2022.
- Valor de Mercado: Es el precio que un comprador independiente estaría dispuesto a pagar por el inmueble en una transacción libre. Es el valor real, el que se negocia. Una tasación pericial busca determinar este valor.
- Valor de Referencia: Es el nuevo protagonista. Un valor determinado anualmente por la Dirección General del Catastro, basado en el análisis de los precios de todas las compraventas de inmuebles realizadas ante notario en una zona determinada. Su objetivo es establecer una base imponible mínima para el ITP y el ISD, evitando que se declare por debajo de lo que la Administración considera « normal ».
La diferencia crucial es que, mientras el valor catastral se basa en ponencias de valores antiguas, el valor de referencia se nutre de datos de mercado recientes. Según la propia Dirección General del Catastro, este cálculo masivo incluye un factor de minoración del 0,9, lo que en teoría lo sitúa un 10% por debajo del valor de mercado para crear un « margen de seguridad ». En la práctica, sin embargo, los errores en los datos de base (estado, calidad) pueden hacer que este valor supere con creces el precio real de venta.
Por ejemplo, un mismo inmueble puede tener un valor catastral de 100.000€ para el cálculo del IBI, un valor de referencia de 150.000€ que actuará como suelo para el ITP, y un valor de mercado real de 130.000€ porque necesita una reforma completa. En este caso, el comprador se vería forzado a tributar sobre 150.000€, a menos que impugne y demuestre que el valor de mercado es inferior.
El riesgo de escriturar por debajo del valor de referencia y recibir la « carta de Hacienda »
Ignorar el valor de referencia y escriturar por el precio de compraventa cuando este es inferior es una táctica de alto riesgo. La consecuencia casi automática es la recepción de la temida « carta de Hacienda »: una propuesta de liquidación complementaria por comprobación de valores. Este documento no es una simple sugerencia, es el inicio de un procedimiento administrativo en el que la carga de la prueba recae, injustamente, sobre el contribuyente.
El proceso es rápido y agresivo. La Administración le notificará que, según sus datos, usted ha pagado menos impuestos de los debidos y le reclamará la cuota diferencial más los correspondientes intereses de demora. Se le concede un plazo muy breve, habitualmente de 10 a 15 días hábiles, para presentar alegaciones. Este es el momento crítico. Responder sin un asesoramiento técnico y sin pruebas contundentes es garantía de fracaso. La Administración no acepta meras negativas; exige datos que refuten su valoración.
Si las alegaciones son desestimadas, la propuesta se convierte en una liquidación definitiva. A partir de ahí, se abren dos vías de recurso: el recurso de reposición (ante el mismo órgano que dictó el acto) o la reclamación económico-administrativa (ante un tribunal independiente de la Administración). Ambas vías requieren una argumentación jurídica y técnica sólida, donde la prueba principal suele ser una tasación pericial contradictoria que demuestre que el valor de mercado del inmueble era, efectivamente, el precio pagado.
La situación genera un enorme estrés y una sensación de indefensión. Sin embargo, debe verse como la primera batalla de una guerra que se puede ganar. Recibir la carta no es el final, sino la señal de que debe activar su defensa. El coste de no hacer nada es siempre superior al de una defensa bien planificada. Ignorar la notificación solo llevará a un procedimiento de apremio y posibles embargos.
Cuándo compensa contratar una tasación contradictoria para recurrir el impuesto?
La tasación pericial contradictoria es el arma más potente contra una liquidación complementaria, pero no es una solución mágica ni gratuita. Es una inversión estratégica y, como tal, su uso debe decidirse tras un frío cálculo de rentabilidad. Iniciar este proceso sin evaluar su viabilidad económica es un error táctico. El objetivo no es tener razón, sino obtener un beneficio neto positivo tras la batalla.
El primer paso es calcular el ahorro fiscal potencial. Este se obtiene multiplicando la diferencia entre el valor de referencia y el valor real de compra por el tipo impositivo del ITP o ISD aplicable en su comunidad autónoma. Por ejemplo, si el valor de referencia es 250.000€, el precio de compra 220.000€ y el tipo del ITP es del 8%, el ahorro potencial es de 2.400€ (30.000€ x 8%). Este es el « premio » máximo que puede obtener.
A continuación, hay que restar los costes de la batalla. Estos incluyen principalmente la tasación pericial (entre 300€ y 1.500€) y los honorarios del asesor fiscal o abogado (entre 500€ y 2.000€). Si el ahorro fiscal potencial no supera con un margen considerable la suma de estos costes, la lucha puede no merecer la pena. Generalmente, se considera que si el beneficio neto (Ahorro Fiscal – Costes) es inferior a 1.000€-1.500€, el riesgo y el esfuerzo pueden no compensar.
Es crucial entender que, como ha señalado la jurisprudencia, esta tasación es una opción, no una obligación. Como bien dictaminó el Tribunal Supremo, esta prueba es un derecho del contribuyente para desvirtuar la valoración de la Administración. En su doctrina sobre la comprobación del valor real de inmuebles, establece que la tasación pericial contradictoria no es una carga, sino una herramienta facultativa. Esto refuerza la idea de que debe usarse estratégicamente, solo cuando los números lo justifiquen.
Plan de acción: Calcule la rentabilidad de su recurso
- Calcular ahorro fiscal potencial: (Valor referencia – Valor real) × tipo impositivo.
- Estimar coste de la tasación pericial: solicitar presupuestos (entre 300€ y 1.500€).
- Añadir honorarios de asesoría fiscal: consultar tarifas (entre 500€ y 2.000€).
- Aplicar fórmula de beneficio neto: Ahorro Fiscal – (Coste Tasación + Coste Asesoría).
- Tomar la decisión: si el beneficio neto es superior a 2.000€, la impugnación suele ser muy recomendable.
El error en la valoración de referencia del Catastro que dispara tu impuesto de Sucesiones
El impacto del valor de referencia no se limita a las compraventas; es igualmente devastador en el Impuesto de Sucesiones y Donaciones (ISD). Desde el 1 de enero de 2022, la base imponible de los inmuebles heredados o donados también se determina por el valor de referencia, siempre que este sea superior al valor declarado por los herederos. Esto ha provocado situaciones dramáticas en las que los herederos se ven obligados a pagar impuestos por un valor muy superior al de mercado, especialmente en inmuebles antiguos o en mal estado.
Un error común es pensar que el valor de referencia es incontestable en una herencia. Sin embargo, las mismas estrategias de impugnación son aplicables, con algunas particularidades. Según la normativa, este sistema de valoración afecta únicamente a las herencias de inmuebles cuyo devengo (fecha de fallecimiento) sea posterior al 1 de enero de 2022. Para fallecimientos anteriores, rigen las reglas previas.
La estrategia para los herederos que se enfrentan a un valor de referencia inflado es doble. Una opción es autoliquidar el impuesto por el valor de referencia para evitar sanciones y, simultáneamente, iniciar un procedimiento de solicitud de rectificación de autoliquidación con devolución de ingresos indebidos. En este procedimiento, se debe aportar la prueba (normalmente una tasación pericial) que demuestre el valor de mercado real en la fecha del fallecimiento.
Es absolutamente crucial documentar el estado del inmueble inmediatamente después del fallecimiento, antes de realizar cualquier tipo de limpieza, vaciado o reforma. Fotografías, vídeos y actas notariales que acrediten el estado de abandono o deterioro son pruebas de un valor incalculable. Si existen varios coherederos y no hay acuerdo para recurrir, es importante saber que cada uno puede impugnar la liquidación de forma individual sobre su parte proporcional de la herencia, defendiendo así sus propios intereses.
Puntos clave a recordar
- Tributará siempre por el valor más alto entre el precio de venta y el valor de referencia. Ignorar esto garantiza una liquidación complementaria.
- La defensa más económica es la proactiva: corrija los errores en la ficha del Catastro (antigüedad, superficie, estado) antes de firmar.
- Una tasación pericial contradictoria solo es rentable si el ahorro fiscal supera claramente el coste del tasador y del asesor. Calcule siempre el beneficio neto.
Revisión de tasación: cuándo merece la pena pagar una segunda opinión?
Cuando la tasación pericial contradictoria es la única vía, su calidad no es negociable. Presentar un informe débil o mal fundamentado es tirar el dinero y perder la oportunidad de ganar el recurso. El informe debe ser un documento técnico intachable, firmado por un arquitecto o técnico competente y, preferiblemente, homologado por el Banco de España, ya que esto le confiere una presunción de veracidad mucho mayor.
Antes de contratar a un perito, es fundamental evaluar su metodología. Un informe sólido debe incluir un mínimo de seis « testigos » comparables: inmuebles de características similares vendidos recientemente en la misma zona. Debe justificar con detalle los coeficientes correctores aplicados (por altura, estado de conservación, etc.) y cumplir con la normativa de valoración, como la Orden ECO/805/2003. Un informe que no documente fotográficamente el estado real del inmueble o que no analice el mercado local en la fecha de la transmisión (compra o fallecimiento) será fácilmente desmontado por los técnicos de Hacienda.
En ocasiones, puede ser necesario solicitar una segunda opinión si la primera tasación no es lo suficientemente contundente. Merece la pena pagar por una revisión si la diferencia entre el valor de referencia y el valor tasado no supera un margen de seguridad del 10-15% o si el informe carece de la robustez técnica mencionada. La experiencia demuestra que los recursos ganados se basan en tasaciones sólidas y detalladas.
En L’Hospitalet, una vivienda con reformas pendientes documentadas mediante segunda tasación pericial logró una devolución de 5.200€. En Sabadell, desajustes catastrales detectados en la revisión resultaron en una devolución de 4.100€.
– Casos de éxito en reclamaciones con segunda tasación, PeritoJudicialBCN
La elección del perito y la exigencia de un trabajo riguroso son factores determinantes para el éxito de la impugnación. No se conforme con cualquier informe; exija una auténtica pieza de artillería pericial.
Cómo reducir tu factura fiscal legalmente si tienes más de dos inmuebles en propiedad?
Para los inversores y propietarios de múltiples inmuebles, la gestión del valor de referencia debe pasar de ser una reacción a una estrategia proactiva de auditoría anual. Esperar a una venta o una herencia para descubrir un valor inflado es una posición de debilidad. La clave es anticiparse, revisando sistemáticamente los valores de referencia de todo su patrimonio inmobiliario cada mes de enero, cuando la Dirección General del Catastro los actualiza.
Esta auditoría proactiva permite detectar subidas injustificadas y solicitar la corrección de datos catastrales (como vimos en la sección 2) con tiempo suficiente, antes de que cualquier operación fiscal se ponga en marcha. El caso de un propietario en Madrid que, revisando sus 5 inmuebles, detectó subidas del 15% en dos de ellos y logró corregirlas antes de una venta planificada, ahorrándose más de 12.000€ en ITP, ilustra perfectamente el poder de esta estrategia.
Otra táctica avanzada, especialmente útil en edificios antiguos, es la acción colectiva. Si detecta que los valores de referencia de todo su edificio son sistemáticamente altos (por ejemplo, porque el Catastro no ha tenido en cuenta una ITE desfavorable para todo el inmueble), contactar con otros propietarios para encargar una tasación pericial conjunta del edificio puede ser una estrategia demoledora. Presentar una reclamación colectiva no solo divide los costes, sino que dota a la impugnación de una fuerza y una legitimidad mucho mayores ante la Administración.
La gestión de un patrimonio inmobiliario en el entorno fiscal actual exige una mentalidad de gestor de riesgos. No se limite a ser un propietario pasivo. Conviértase en un auditor activo de su propia cartera, utilizando las herramientas que el Catastro pone a su disposición para volverlas en su contra. La información es poder, y en esta guerra fiscal, la anticipación es la victoria.
No permita que un algoritmo decida la cuantía de sus impuestos. El valor de referencia es una herramienta imperfecta y usted tiene el derecho y las armas para combatirlo. Si se encuentra en esta situación, el siguiente paso lógico es obtener un análisis personalizado de su caso para determinar la estrategia de impugnación más rentable. Evalúe sus opciones y defienda su patrimonio.