El seguro de impago sí paga, pero no es automático: su eficacia depende al 100% de que el propietario siga un protocolo estricto desde el primer día de la incidencia.
- El estudio de solvencia o ‘scoring’ previo no es una sugerencia, sino una condición indispensable. Alquilar a un candidato rechazado por la aseguradora es el mayor error que puedes cometer.
- La comunicación del impago a la aseguradora tiene plazos muy estrictos que, de incumplirse, pueden anular por completo la póliza y dejarte sin protección.
Recomendación: Trata a tu seguro como un socio contractual, no como un servicio de emergencia. La clave para que te pague sin problemas es la prevención, la diligencia y una comunicación impecable.
Como propietario, tu mayor temor no es que la caldera se estropee o que haya una gotera. Tu verdadera pesadilla tiene nombre y apellidos: un inquilino que deja de pagar. Mes tras mes, la incertidumbre se come tu tranquilidad y el flujo de caja del que dependes se evapora. En este escenario, el seguro de impago de alquiler se presenta como la solución definitiva, un escudo protector para tu patrimonio. Pero la pregunta que te corroe por dentro es: ¿de verdad funciona? ¿Realmente paga la aseguradora cuando llega el momento de la verdad?
La respuesta corta es sí, pero con matices cruciales que nadie suele explicar con franqueza. Muchos propietarios creen que contratar un seguro es como poner un piloto automático a su inversión. Piensan que, ante el primer impago, el dinero aparecerá en su cuenta como por arte de magia. La realidad es muy distinta. El seguro no es un cajero automático, es un socio contractual que exige una actuación impecable por tu parte. La mayoría de los problemas no surgen porque las aseguradoras « no quieran pagar », sino porque los propietarios cometen errores que, sin saberlo, anulan la cobertura.
Mi objetivo como corredor de seguros no es venderte una póliza, sino protegerte. Y la mejor protección es el conocimiento. Este artículo no te va a repetir los beneficios genéricos que ya conoces. Vamos a sumergirnos en la letra pequeña, en los protocolos de actuación y en los errores invalidantes. Descubrirás que la verdadera garantía no está solo en el contrato que firmas, sino en tu capacidad para activarlo correctamente. Analizaremos desde cómo reaccionar el primer mes de impago hasta por qué el scoring de la aseguradora es más importante que tu propia intuición.
A lo largo de las siguientes secciones, desglosaremos los puntos críticos que determinan si tu seguro responderá eficazmente o se convertirá en papel mojado. Este es el manual de instrucciones que necesitas para que tu póliza sea una fortaleza inexpugnable para tu tranquilidad financiera.
Sommaire : Guía completa para entender y activar su seguro de impago de alquiler
- ¿Qué letra pequeña del seguro de impago te deja tirado en caso de vandalismo?
- ¿Cómo actuar el primer mes de impago para no invalidar tu cobertura del seguro?
- Aval bancario vs seguro de impago: ¿qué es más fácil de ejecutar y menos costoso para el inquilino?
- El error de alquilar a quien no pasa el scoring de la aseguradora y luego querer contratar
- ¿Quién paga el seguro de impago: es legal repercutirlo al inquilino en el precio?
- ¿Por qué pedir vida laboral y avalista es más seguro que solo mirar la nómina?
- Nuevos requisitos para recuperar tu vivienda ante un impago con la ley actual
- ¿Cómo elegir al inquilino perfecto para tu piso y evitar problemas de impago?
¿Qué letra pequeña del seguro de impago te deja tirado en caso de vandalismo?
Una de las coberturas más valoradas del seguro de impago es la protección frente a actos vandálicos. Imaginas que si el inquilino, en un acto de despecho, destroza la cocina o arranca los sanitarios, el seguro lo cubrirá todo. La realidad es que esta cobertura tiene límites y exclusiones importantes que debes conocer para no llevarte una sorpresa desagradable. El primer punto clave es la distinción entre vandalismo y deterioro por uso. El seguro cubre los daños malintencionados y deliberados, pero no el desgaste normal o la falta de mantenimiento.
El segundo aspecto fundamental es la existencia de franquicias. La mayoría de las pólizas no cubren el 100% de los daños desde el primer euro. Es habitual que apliquen una franquicia, que es la cantidad que corre de tu bolsillo antes de que la aseguradora empiece a pagar. Según datos del sector, las franquicias por vandalismo oscilan entre 300€ y 600€ según el capital total asegurado. Esto significa que si los daños están por debajo de esa cifra, la reparación será responsabilidad tuya.
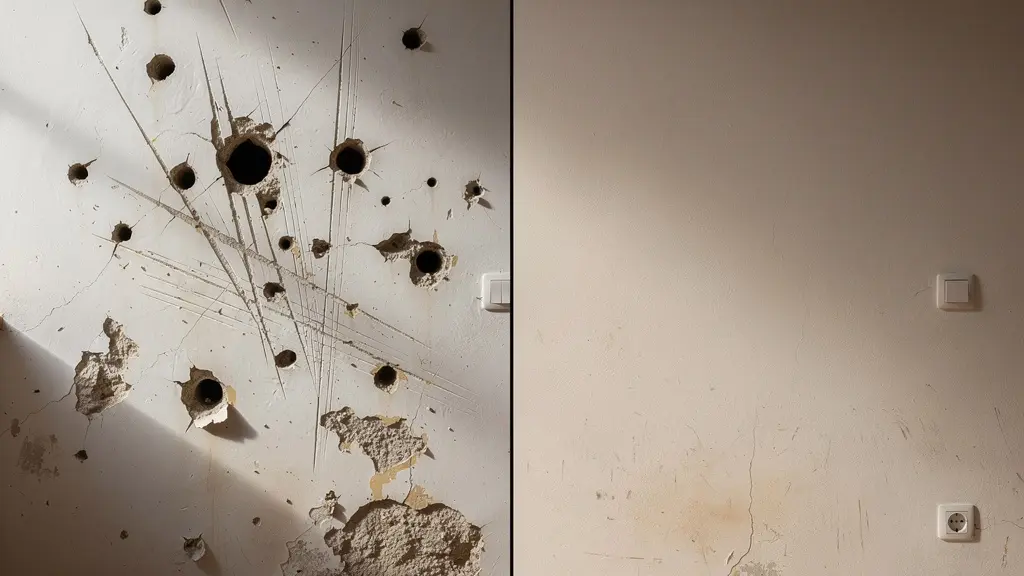
Como muestra la imagen, es vital diferenciar un arañazo intencionado de una simple rozadura por el uso. Para que la aseguradora acepte un siniestro por vandalismo, la prueba es fundamental. Debes documentar los daños de forma exhaustiva e inmediata. Esto incluye tomar fotografías detalladas, levantar un acta notarial si es posible y presentar una denuncia policial. Sin estas pruebas, la compañía puede argumentar que los daños se deben a un mal uso y rechazar la cobertura, dejándote con la totalidad de los costes de reparación.
¿Cómo actuar el primer mes de impago para no invalidar tu cobertura del seguro?
El momento en que un inquilino no paga la renta es crítico. Tu reacción durante esos primeros días determinará si tu seguro te cubrirá o si, por un error de procedimiento, pierdes el derecho a la indemnización. El principio fundamental es: no tomes ninguna iniciativa sin consultar a tu aseguradora. El error más común es intentar negociar por tu cuenta o aceptar un pago parcial. Aunque parezca un gesto de buena fe, para la aseguradora puede interpretarse como una modificación de las condiciones del contrato, lo que podría anular la cobertura.
Las pólizas establecen un protocolo de actuación muy estricto. La mayoría exige que comuniques el siniestro de impago en un plazo muy corto, que suele ser de entre 7 y 30 días desde la fecha en que debería haberse realizado el pago. Si dejas pasar más tiempo, la compañía puede negarse a cubrir las rentas. Por ejemplo, ARAG Seguros establece un plazo máximo de 7 días para comunicar el siniestro. Una vez notificado, la aseguradora inicia las acciones legales y, según sus condiciones, adelanta las rentas impagadas, garantizando tu flujo de caja mientras se resuelve el desahucio.
Debes evitar cualquier acción que pueda ser vista como una condonación de la deuda. Aceptar un pago parcial es especialmente peligroso. Si el inquilino te ofrece menos de la renta completa, la recomendación es clara: contacta inmediatamente con tu corredor o directamente con la aseguradora. Ellos te indicarán cómo proceder para no poner en riesgo tu cobertura. Recuerda, tu seguro es tu socio; mantenerlo informado es la clave para que pueda protegerte eficazmente. Cualquier negociación debe ser tutelada por ellos.
Aval bancario vs seguro de impago: ¿qué es más fácil de ejecutar y menos costoso para el inquilino?
Tradicionalmente, el aval bancario ha sido la garantía por excelencia solicitada a los inquilinos. Sin embargo, su rigidez y alto coste lo han convertido en una barrera de entrada para muchos. El seguro de impago ha surgido como una alternativa mucho más flexible y eficiente, tanto para el propietario como para el arrendatario. La diferencia fundamental reside en la liquidez y el coste. Para obtener un aval, el inquilino debe inmovilizar una cantidad considerable de dinero en el banco, que suele equivaler a entre 6 y 12 meses de alquiler.
Este requisito supone un enorme esfuerzo financiero. Por ejemplo, como muestra un análisis de idealista sobre avales bancarios, para un alquiler de 1.000€ al mes, el inquilino tendría que bloquear entre 6.000€ y 12.000€, además de pagar comisiones anuales al banco. Con el seguro de impago, el inquilino no tiene que inmovilizar capital ni asumir ningún coste directo, lo que amplía enormemente el abanico de candidatos solventes para tu vivienda. Para el propietario, ejecutar un aval bancario es un proceso lento y costoso que requiere una sentencia judicial firme, lo que puede tardar meses o incluso más de un año. Durante todo ese tiempo, no cobras la renta. El seguro, en cambio, te adelanta las rentas impagadas a partir del segundo o tercer mes, mientras sus abogados se encargan de todo el proceso de desahucio.
La siguiente tabla resume las diferencias clave y deja claro por qué el seguro de impago es una herramienta de gestión mucho más ágil y completa.
| Aspecto | Aval Bancario | Seguro de Impago |
|---|---|---|
| Coste para inquilino | 6-12 meses inmovilizados + 1-2% comisión anual | Sin coste directo |
| Coste para propietario | Gastos judiciales de ejecución | 3-5% renta anual |
| Tiempo de ejecución | Requiere sentencia judicial (6-12 meses) | Pago desde el 2º-3º mes de impago |
| Coberturas adicionales | Solo rentas impagadas | Rentas + defensa jurídica + daños + desahucio |
| Liquidez del inquilino | Reduce liquidez significativamente | Mantiene liquidez completa |
El error de alquilar a quien no pasa el scoring de la aseguradora y luego querer contratar
Este es, sin duda, el error más grave y frecuente que cometen los propietarios: enamorarse de un candidato y, cuando la aseguradora lo rechaza tras el estudio de solvencia, decidir alquilarle la vivienda igualmente « por su cuenta ». Creen que más adelante, si surgen problemas, podrán contratar el seguro. Esto es absolutamente imposible. Ninguna aseguradora te permitirá contratar una póliza para un contrato de alquiler que ya está en vigor, y mucho menos si ya existen incidencias de pago.
El estudio de solvencia, o scoring, no es un trámite burocrático; es el corazón de la protección. Las aseguradoras invierten en complejos sistemas de análisis de riesgo para determinar la viabilidad de un candidato. Como bien señala Mutua de Propietarios, « el scoring se basa en Big Data y modelos de riesgo que detectan patrones invisibles para una persona ». Estos algoritmos analizan no solo la nómina, sino la estabilidad laboral, el historial de endeudamiento y otros indicadores que predicen el comportamiento de pago futuro.
Ignorar el resultado de este análisis es como si tu médico te advierte de un riesgo cardíaco y decides correr una maratón. Estás asumiendo un riesgo que un profesional ya ha identificado y cuantificado. Caser Seguros confirma que es imposible asegurar un contrato si ya existen impagos. Un propietario que intentó hacerlo tras dos meses de retrasos fue rechazado por todas las compañías. El scoring previo existe precisamente para evitar asegurar riesgos preexistentes. Confiar en la palabra o la apariencia de un inquilino por encima del veredicto del scoring es la vía más rápida para enfrentarse a un impago sin ninguna red de seguridad.
¿Quién paga el seguro de impago: es legal repercutirlo al inquilino en el precio?
Una pregunta recurrente entre los propietarios es quién debe asumir el coste del seguro de impago. La Ley de Arrendamientos Urbanos (LAU) establece que el tomador del seguro, y por tanto quien lo paga, es el propietario. Es ilegal exigir al inquilino que contrate o pague directamente la póliza. Sin embargo, esto no significa que no puedas repercutir ese coste de forma indirecta y completamente legal. La estrategia consiste en integrar el coste del seguro en el precio final del alquiler.
El coste de una póliza de impago es relativamente bajo en comparación con la tranquilidad que ofrece. Según una comparativa de Acierto.com, el seguro de impago oscila entre el 3% y el 5% de la renta anual. Por ejemplo, para un alquiler de 1.000 € al mes (12.000 € al año), el seguro costaría entre 360 € y 600 € anuales, lo que equivale a entre 30 € y 50 € mensuales. La táctica es sencilla: calculas este sobrecoste mensual y lo sumas al precio base que tenías pensado para el alquiler. De esta forma, presentas un precio final único.
La clave está en cómo comunicas este valor añadido. En lugar de desglosar el precio, presentas el alquiler como un paquete de « todas las garantías incluidas ». Al candidato le puedes explicar que, gracias a este sistema, no necesita presentar un costoso aval bancario ni inmovilizar miles de euros, lo que facilita enormemente su acceso a la vivienda. Estás transformando un coste para ti en un beneficio directo y tangible para el inquilino. Esta estrategia no solo es legal, sino que te posiciona como un propietario que ofrece soluciones modernas y flexibles.
Plan de acción: Integrar el coste del seguro en el precio del alquiler
- Calcular el coste exacto: Obtén el presupuesto del seguro (normalmente 3-5% de la renta anual) para tu vivienda.
- Prorratear el coste: Divide el coste anual del seguro entre los 12 meses del año para obtener el impacto mensual.
- Definir el precio final: Añade esa cantidad mensual al precio base del alquiler que querías solicitar.
- Comunicar el valor: Presenta a los candidatos el precio final como un « alquiler con garantías incluidas », destacando que no necesitan aval.
- Enfatizar el beneficio: Subraya que gracias a este sistema, el inquilino no inmoviliza capital y tiene un acceso más fácil a la vivienda.
¿Por qué pedir vida laboral y avalista es más seguro que solo mirar la nómina?
En la selección de un inquilino, muchos propietarios se fijan casi exclusivamente en la cifra final de la nómina. Si esta supera en tres o cuatro veces el precio del alquiler, dan por sentada la solvencia. Este es un enfoque peligrosamente simplista. Una nómina elevada hoy no garantiza la estabilidad mañana. Por eso, documentos como el informe de vida laboral y la figura de un avalista ofrecen una visión mucho más completa y fiable del riesgo.
El informe de vida laboral es una radiografía de la estabilidad profesional del candidato. Permite detectar contratos temporales, frecuentes cambios de empleo o largos periodos de inactividad, señales de alerta que una nómina puntual no revela. Las aseguradoras lo saben bien: exigen que la renta no supere el 35-40% de los ingresos, pero analizan la trayectoria completa. Un estudio de caso de RealAdvisor es muy ilustrativo: un candidato con una nómina de 2.000€ fue rechazado al descubrirse que había cambiado de empresa tres veces en 18 meses, mientras que otro con 1.700€ pero con cinco años de antigüedad en su puesto fue aceptado. La estabilidad pesa más que la cantidad.
Por otro lado, solicitar un avalista solvente (un familiar, por ejemplo) no es solo una garantía económica adicional, es un potente indicador de confianza. Como lo define el Observatorio del Alquiler:
El avalista como termómetro social: que alguien esté dispuesto a avalar es un fuerte indicador de la confianza que su entorno tiene en su responsabilidad.
– Observatorio del Alquiler, Análisis de garantías en el mercado del alquiler
Si nadie de su círculo cercano está dispuesto a responder por él, ¿por qué deberías hacerlo tú? La combinación de una vida laboral estable y el respaldo de un avalista crea una doble capa de seguridad que va mucho más allá de una simple nómina.
Nuevos requisitos para recuperar tu vivienda ante un impago con la ley actual
Enfrentarse a un proceso de desahucio es una situación estresante para cualquier propietario. La legislación actual, especialmente la Ley por el Derecho a la Vivienda, ha introducido nuevos requisitos y plazos que hacen que el proceso sea más largo y complejo. Por eso, contar con la defensa jurídica de un seguro de impago es más crucial que nunca. El principal cambio es la protección reforzada para inquilinos en situación de vulnerabilidad económica.
Si un inquilino en proceso de desahucio es declarado vulnerable por los servicios sociales, el procedimiento judicial se paraliza hasta que la administración le encuentre una alternativa habitacional. Esta suspensión puede alargar significativamente los plazos, que ya de por sí son largos: un desahucio por impago puede tardar de media entre 6 y 12 meses. Durante este tiempo, el propietario se encuentra en un limbo, sin poder disponer de su vivienda y sin cobrar la renta. Aquí es donde el seguro marca la diferencia: la aseguradora continúa pagando las rentas mensuales al propietario durante todo el periodo de suspensión, hasta que se recupere la posesión del inmueble.
Las cifras actuales demuestran la gravedad del problema. En 2024, según datos del Observatorio del Alquiler y la Universidad Rey Juan Carlos, la deuda media por inquilino moroso alcanzó los 7.957,6€, lo que equivale a casi 7 meses de alquiler. Navegar este laberinto legal por cuenta propia no solo es costoso en tiempo y dinero, sino también en salud mental. El seguro asume toda la carga, desde la notificación inicial hasta la representación legal en el juzgado y el lanzamiento, garantizando que tus derechos como propietario se defiendan de la manera más eficaz posible dentro del marco legal vigente.
A retener
- La cobertura del seguro no es un cheque en blanco: requiere una acción rápida, documentada y protocolaria por parte del propietario para su activación.
- El scoring de la aseguradora es el filtro de riesgo más importante y fiable. Ignorar su veredicto es el camino más corto para quedarse sin protección.
- El seguro de impago es una herramienta de gestión de riesgos para el futuro, no una solución a un problema de impago que ya existe. La contratación debe ser siempre preventiva.
¿Cómo elegir al inquilino perfecto para tu piso y evitar problemas de impago?
Tras analizar los riesgos y las coberturas, la pregunta final es: ¿cómo encuentro al inquilino perfecto? Lo primero es desmitificar el miedo. Aunque los impagos son una preocupación legítima, no son la norma. De hecho, según una encuesta de la OCU a 437 arrendadores, solo el 14% de los alquileres experimentan impagos, y una abrumadora mayoría del 76% de los propietarios no reporta ningún problema con sus inquilinos. Esto significa que la clave está en un buen proceso de selección.
El « inquilino perfecto » no es el que tiene la nómina más alta, sino el que presenta un perfil de riesgo bajo y verificable. La estrategia ideal combina tres elementos: un análisis documental riguroso (nómina, contrato, vida laboral), la solicitud de garantías adicionales si es necesario (avalista) y, fundamentalmente, la validación a través del scoring de una aseguradora. Este último paso actúa como un auditor externo y objetivo que confirma tu selección o te alerta de riesgos que no habías visto.
La tranquilidad no tiene precio, y la inversión en un seguro de impago se amortiza con la seguridad que proporciona. No se trata solo de cobrar las rentas, sino de delegar toda la gestión legal y el estrés asociado a un equipo de expertos. La experiencia de otros propietarios lo confirma. Un cliente en Madrid relata su caso:
Con el detector de mejor inquilino de Caser, evaluamos a 5 candidatos. El sistema analizó su solvencia en minutos y elegimos al mejor perfil. Llevamos 2 años sin ningún problema de pago. La inversión en el seguro se amortiza con la tranquilidad que proporciona.
– Propietario en Madrid, Caser Seguros
En definitiva, elegir al inquilino perfecto es un proceso de diligencia. No se trata de desconfiar, sino de verificar. Utiliza todas las herramientas a tu alcance y apóyate en profesionales para convertir tu alquiler en una inversión segura y rentable.
Ahora que conoces las claves para proteger tu inversión de manera eficaz, el siguiente paso es realizar un estudio de viabilidad para tu propiedad y encontrar la póliza que mejor se adapta a tus necesidades. No dejes tu tranquilidad al azar y asegura tu renta mensual con las máximas garantías.
Preguntas frecuentes sobre el seguro de impago de alquiler
¿Qué pasa si acepto un pago parcial del inquilino?
Aceptar pagos parciales puede interpretarse como una modificación del contrato y anular la cobertura del seguro. Consulta siempre con tu aseguradora antes de aceptar cualquier pago inferior a la renta completa.
¿Puedo negociar directamente con el inquilino sin avisar al seguro?
No es recomendable. Cualquier negociación debe ser comunicada a la aseguradora para no perder la cobertura. La mayoría de pólizas exigen notificación inmediata de cualquier incidencia para mantener su validez.
¿Cuánto tiempo tarda actualmente un desahucio por impago?
Los procesos judiciales de desahucio en España pueden tardar entre 6 y 12 meses, según datos del Consejo General del Poder Judicial (CGPJ). La duración puede variar según la carga del juzgado y las particularidades del caso.
¿Qué pasa si el inquilino es declarado vulnerable?
Si durante el proceso judicial se declara la vulnerabilidad del inquilino, el procedimiento de desahucio se paraliza hasta que los servicios sociales le encuentren una alternativa habitacional. Durante este período de suspensión, el seguro de impago continúa abonando las rentas al propietario.