La clave para duplicar el valor de una inversión inmobiliaria no es seguir las tendencias, sino anticipar el ciclo completo de revalorización de un barrio.
- El mayor potencial de plusvalía se captura al invertir durante las fases iniciales o de incomodidad de un proyecto, no cuando la zona ya está de moda.
- La rentabilidad real se mide con el « Retorno por Euro Invertido » (RPEI), priorizando reformas estratégicas sobre las más costosas.
Recomendación: Analiza los planes urbanísticos como un gestor de riesgos y sincroniza tu compra con el « ciclo de plusvalía » para maximizar el retorno a largo plazo.
Para el inversor paciente, el mercado inmobiliario es un tablero de ajedrez donde la anticipación lo es todo. La pregunta no es simplemente qué barrios subirán de precio, sino en qué momento exacto se desbloqueará su máximo potencial. Muchos se guían por las señales más obvias: la apertura de galerías de arte, la llegada de franquicias de lujo o la proliferación de cafés de especialidad. Pero cuando estos indicadores son visibles para todos, la mayor parte de la plusvalía ya se ha materializado y ha sido capturada por otros.
La sabiduría popular aconseja invertir donde se construyen nuevas infraestructuras o donde la demografía cambia. Son consejos válidos, pero incompletos. Se centran en el « qué » y el « dónde », pero omiten el « cuándo » y el « cómo ». Comprar en el momento álgido de la euforia puede significar pagar un sobreprecio que limite la rentabilidad futura. La verdadera ventaja competitiva no reside en encontrar una zona emergente, sino en comprender su ADN financiero y las fases de su ciclo de vida.
Este análisis rompe con la visión superficial del « house-hunting ». En lugar de buscar tendencias, te enseñaremos a leer los planos del futuro. La clave no está en la grúa que ves por la ventana, sino en el análisis del momento preciso del ciclo de valor en el que te encuentras. ¿Estamos en la fase de especulación inicial, en la ventana de oportunidad que abren las obras, o en la consolidación donde el crecimiento se modera? Esta es la perspectiva del analista urbano: una metodología para calcular el potencial y minimizar el riesgo.
A lo largo de este artículo, desglosaremos las palancas que activan la revalorización, desde el impacto de una nueva línea de metro hasta la fórmula para decidir el tipo de reforma más rentable. Te proporcionaremos las herramientas para que, en lugar de seguir el mapa, seas tú quien lo dibuje, identificando con precisión los barrios que no solo crecerán, sino que duplicarán su valor en los próximos diez años.
Para guiar tu lectura, hemos estructurado este análisis en varias etapas clave. A continuación, encontrarás un resumen de los temas que abordaremos, diseñados para construir una visión estratégica completa sobre la inversión en zonas de alto potencial.
Sumario: Guía para detectar el potencial de revalorización en barrios emergentes
- ¿Por qué la llegada del metro revaloriza tu piso un 15% antes de que acaben las obras?
- ¿Cómo saber si un barrio obrero se está convirtiendo en la zona de moda?
- Reforma integral vs. lavado de cara: ¿cuál genera mayor plusvalía neta al vender?
- El riesgo de comprar en zonas con planes urbanísticos paralizados
- ¿Cómo calcular la Plusvalía Municipal con la nueva ley para no pagar de más?
- La llegada del Metro: comprar antes de la inauguración para capturar la plusvalía
- ¿En qué fase del desarrollo urbanístico se produce la mayor subida de precio?
- Inversión inmobiliaria para jubilación: ¿es seguro apostar todo al ladrillo hoy en día?
¿Por qué la llegada del metro revaloriza tu piso un 15% antes de que acaben las obras?
La conexión de un barrio a la red de metro es uno de los catalizadores de valor más potentes en el urbanismo moderno. No se trata solo de mejorar la movilidad; es una declaración de intenciones sobre el futuro de la zona. Sin embargo, el inversor astuto sabe que la plusvalía no se genera de manera uniforme. El valor se crea en un ciclo de plusvalía con fases bien definidas, y la mayor parte del incremento de precio no ocurre el día de la inauguración, sino mucho antes. El mercado inmobiliario, en su esencia, funciona por expectativas.
El simple anuncio oficial de una nueva línea o estación desencadena la primera ola de interés. Es la fase de especulación inicial, donde los inversores visionarios y los vecinos mejor informados comienzan a actuar. Los precios suben de forma moderada, pero constante. Este fenómeno se ha observado en mercados muy dinámicos; por ejemplo, el informe Madrid Market Report 2023 de Evernest muestra un contexto de fuerte crecimiento en la capital que amplifica estos efectos. La llegada de infraestructuras en barrios como Arganzuela, tras la reurbanización de Madrid Río, demuestra cómo la combinación de nueva conectividad y servicios dispara el interés.
El verdadero punto de inflexión, sin embargo, se produce en las fases intermedias. El ciclo de valorización sigue una pauta predecible que el inversor puede aprovechar:
- Fase 1: Anuncio oficial. Comienza la especulación y una subida moderada de precios. El riesgo es mayor, pero el potencial de entrada es óptimo.
- Fase 2: Obras. Las molestias (ruido, polvo, desvíos) generan una ventana de oportunidad única. Algunos propietarios, cansados de los inconvenientes, pueden vender con un ligero descuento. Este es el momento táctico para comprar.
- Fase 3: Pre-inauguración. Cuando se anuncian los calendarios de pruebas y la apertura es inminente, la subida de precios se acelera bruscamente. El público general comienza a tomar posiciones.
- Fase 4: Consolidación. Durante los 1-2 años posteriores a la inauguración, una segunda ola de subida de precios se activa gracias a la llegada de nuevos comercios y servicios que se benefician de la nueva afluencia de gente.
Comprender este ciclo es fundamental. Esperar a que el metro esté en funcionamiento significa llegar tarde a la fiesta y pagar por una plusvalía que ya se ha consolidado en el precio de venta.
¿Cómo saber si un barrio obrero se está convirtiendo en la zona de moda?
La transformación de un barrio tradicional en un epicentro de moda, un proceso conocido como gentrificación, es un fenómeno complejo con señales sutiles. Mucho antes de que las grandes marcas aterricen, el cambio es perceptible a nivel de calle para quien sabe observar. No se trata de un evento repentino, sino de una evolución gradual que afecta al tejido comercial, social y demográfico. Este proceso no es exclusivo de las grandes capitales; un estudio del Centro de Estudios Demográficos de la UAB confirma que la gentrificación se expande por ciudades medianas, demostrando su relevancia a nivel nacional.
El inversor visionario debe actuar como un sociólogo, detectando los micro-cambios que preceden a la gran transformación. La clave está en el comercio de proximidad. La sustitución de negocios tradicionales por nuevos conceptos comerciales es el indicador más fiable y temprano. Este cambio no es aleatorio; sigue un patrón claro que puede medirse.
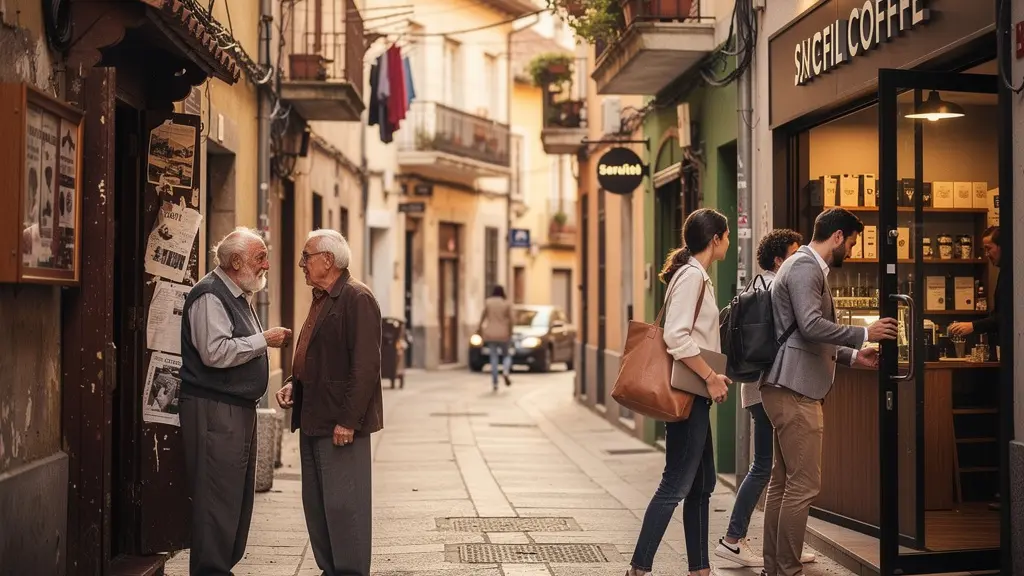
Como se aprecia en la imagen, la coexistencia de lo antiguo y lo nuevo es el primer signo visual. Para sistematizar esta observación, podemos usar un barómetro de cambio comercial que nos indique en qué fase de la transformación se encuentra el barrio.
| Fase | Tipo de Comercio | Indicador de Transformación |
|---|---|---|
| Fase 1 | Cierre de comercios tradicionales | Inicio del proceso |
| Fase 2 | Panaderías artesanales/Fruterías eco | Primeros cambios |
| Fase 3 | Cafés de especialidad/Coworking | Aceleración |
| Fase 4 | Concept stores/Galerías de arte | Consolidación |
| Fase 5 | Franquicias de lujo | Zona consolidada |
Identificar un barrio en la Fase 2 o 3 es encontrar el punto óptimo de inversión: el riesgo especulativo de la Fase 1 ya ha disminuido, pero el potencial de revalorización de las Fases 4 y 5 está casi intacto. Es el momento en que los « pioneros » (artistas, jóvenes profesionales) han validado el atractivo de la zona, pero el gran capital aún no ha entrado de forma masiva.
Reforma integral vs. lavado de cara: ¿cuál genera mayor plusvalía neta al vender?
Una vez adquirida una propiedad con potencial, la siguiente decisión estratégica es el alcance de la reforma. Aquí, el error más común es pensar que « más inversión equivale a más plusvalía ». La realidad es más matizada. El objetivo no es gastar más, sino maximizar la plusvalía neta, es decir, la diferencia entre el aumento del valor de venta y el coste de la reforma. Para ello, el concepto clave es el Retorno por Euro Invertido (RPEI).
El mercado español ha demostrado una notable capacidad de revalorización por sí solo. De hecho, en los últimos 10 años, el valor de la vivienda en España se ha incrementado un 71% de media. Esto significa que una reforma debe generar un valor añadido significativamente superior a la apreciación natural del mercado. Un estudio de caso lo ilustra a la perfección: un lavado de cara de 5.000 € (pintura, suelos, iluminación) que añade 15.000 € al precio de venta genera un RPEI de 3 € por cada euro invertido. En cambio, una reforma integral de 50.000 € que incremente el valor en 75.000 € ofrece un RPEI de solo 1,5 €.
La estrategia de reforma no debe ser universal, sino que debe adaptarse a la fase de madurez del barrio. Un comprador en una zona pionera no busca (ni está dispuesto a pagar por) acabados de lujo, mientras que en una zona consolidada, son un requisito para competir. Por lo tanto, antes de mover un solo tabique, es crucial realizar un pequeño audit estratégico.
Plan de acción: Auditoría estratégica de reforma
- Fase del barrio: Identificar la fase de madurez de la zona (temprana, de aceleración o consolidada) para definir las expectativas del comprador.
- Estado actual: Inventariar los elementos de la vivienda, priorizando cocina, baños, pintura e iluminación, que son los de mayor impacto percibido.
- Público objetivo: Confrontar el tipo de reforma (lavado de cara vs. integral) con el perfil del comprador más probable en esa fase del ciclo.
- Impacto emocional: Evaluar reformas de alto impacto visual y bajo coste (ej. grifería, tiradores, mecanismos eléctricos) que mejoran la percepción sin disparar el presupuesto.
- Cálculo del RPEI: Definir el alcance final de la obra y estimar el Retorno por Euro Invertido proyectado antes de comprometer la inversión.
Además, optar por reformas reversibles, como convertir un despacho en un potencial dormitorio infantil, amplía el abanico de posibles compradores sin incurrir en costes estructurales, maximizando así la liquidez de la inversión.
El riesgo de comprar en zonas con planes urbanísticos paralizados
Invertir en una zona basándose en un futuro plan de desarrollo urbanístico es una de las estrategias de mayor potencial, pero también de mayor riesgo. Un proyecto sobre el papel puede prometer parques, servicios y mejores conexiones, pero su paralización puede congelar el capital del inversor durante años, o incluso décadas. La viabilidad de un plan urbanístico no es una certeza, sino una probabilidad que debe ser evaluada con rigor analítico. En un contexto donde, según el Banco de España, existe un déficit estructural de vivienda, cualquier retraso en la producción tiene un impacto magnificado.
El diferencial acumulado en 2022 y 2023 entre la creación neta de hogares y la producción de vivienda nueva se sitúa en unas 375 mil unidades.
– Banco de España, El mercado de la vivienda en España: evolución reciente
Esta cita subraya la urgencia de nuevos desarrollos, pero no garantiza su ejecución. Para un inversor, es crucial pasar de la esperanza a la evaluación de riesgos. Un cambio en el gobierno municipal, litigios vecinales o problemas de financiación pueden descarrilar el proyecto más prometedor. Por ello, es necesario crear un scoring de riesgo objetivo para cada plan.
Este sistema de puntuación permite cuantificar la probabilidad de que un proyecto se complete a tiempo, se retrase o se cancele. La metodología se basa en factores clave extraídos del análisis de proyectos previos y permite tomar una decisión informada.
| Factor de Riesgo | Puntuación | Impacto en Inversión |
|---|---|---|
| Financiación pública confirmada | +2 puntos | Baja probabilidad de paralización |
| Solo financiación privada | -1 punto | Riesgo moderado según mercado |
| Litigios vecinales activos | -3 puntos | Alta probabilidad de retrasos |
| Cambio de partido político | -2 puntos | Posible revisión del proyecto |
| Sentencias judiciales firmes | -5 puntos | Paralización potencialmente definitiva |
Un plan con una puntuación negativa alta representa una bandera roja. La inversión en estas zonas debe considerarse de muy alto riesgo, y el precio de compra debería reflejar un descuento sustancial para compensar la incertidumbre. Comprar « el rumor » solo es rentable si el rumor tiene una base sólida y cuantificable.
¿Cómo calcular la Plusvalía Municipal con la nueva ley para no pagar de más?
La plusvalía neta de una inversión inmobiliaria no solo depende del precio de compra y venta, sino también de la optimización fiscal. El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU), conocido como Plusvalía Municipal, es un coste clave a la hora de vender. La reciente reforma legal, impulsada por sentencias del Tribunal Constitucional, ha introducido cambios cruciales que el inversor debe dominar para no pagar de más.
La novedad más importante es la introducción de un doble sistema de cálculo, que permite al contribuyente elegir el método que le resulte más favorable. Hasta ahora, el impuesto se calculaba de forma « objetiva », basándose en el valor catastral y los años de tenencia, sin tener en cuenta si había existido una ganancia real. Ahora, el vendedor puede optar por tributar en base a la ganancia real obtenida, es decir, la diferencia entre el precio de venta y el de adquisición.
Esta elección es estratégica. Generalmente, el método de ganancia real conviene cuando la plusvalía obtenida ha sido pequeña o nula. De hecho, la ley ahora prohíbe explícitamente gravar las operaciones en las que no ha habido incremento de valor. Si se vende con pérdidas, el vendedor está exento de pagar el impuesto, aunque debe comunicarlo y acreditarlo debidamente al ayuntamiento. Esto supone un cambio fundamental respecto al sistema anterior, que generaba situaciones injustas.
Otro aspecto clave a considerar es el cálculo en casos de herencia o donación. Para calcular la plusvalía en una futura venta, el valor de adquisición que se toma como referencia no es el que pagaron los padres o el donante originalmente, sino el valor que se declaró en el Impuesto de Sucesiones y Donaciones. Este detalle es crucial, ya que un valor de adquisición más alto (y más reciente) reducirá la base imponible de la futura plusvalía municipal, optimizando la carga fiscal de la operación de venta.
La llegada del Metro: comprar antes de la inauguración para capturar la plusvalía
Como hemos establecido, la infraestructura de transporte es un motor de revalorización. Pero la teoría debe ir acompañada de una ejecución táctica. La pregunta clave para el inversor no es si comprar, sino cuándo exactamente ejecutar la compra para capturar el máximo de la curva de plusvalía. El timing es la diferencia entre una buena inversión y una inversión extraordinaria. El fenómeno es consistente en toda la geografía española, con datos del Colegio de Registradores para 2024 mostrando un incremento anual del 22,3% en Málaga y del 15,3% en Santander, ciudades que también están viviendo una fuerte inversión en infraestructuras.
La estrategia más rentable es a menudo contraintuitiva: comprar durante la fase de obras más molesta. Cuando el ruido, el polvo y las calles cortadas dominan el día a día del barrio, la percepción de calidad de vida disminuye temporalmente. Es en esta ventana de oportunidad cuando algunos propietarios, especialmente los más mayores o los que no tienen una visión a largo plazo, deciden vender. Estos vendedores están más abiertos a la negociación, permitiendo al inversor comprar con un descuento sobre el valor futuro proyectado.
Estudio de Caso: El inversor inteligente en Tetuán (Madrid)
El distrito de Tetuán ha experimentado una transformación notable, impulsada por su cercanía al centro financiero de AZCA y la rehabilitación de su parque de viviendas. Los inversores más exitosos no compraron cuando el barrio ya estaba renovado, sino durante el apogeo de las obras. Identificaron propiedades con potencial y aprovecharon la fase de « incomodidad » para negociar precios de entrada más bajos. Las señales que confirmaron la aceleración del proceso fueron la publicación del calendario de pruebas de los trenes en las nuevas extensiones de línea y la instalación de la señalética definitiva en las futuras estaciones. En ese momento, la ventana de oportunidad se cerró y los precios se dispararon.
El inversor debe, por tanto, monitorizar activamente el progreso del proyecto. La publicación de hitos administrativos o técnicos, como la adjudicación de contratos de señalización o los calendarios de pruebas, son las verdaderas señales de que la fase de consolidación es inminente y el precio va a acelerar. Esperar a cortar la cinta de inauguración es, financieramente, un error.
¿En qué fase del desarrollo urbanístico se produce la mayor subida de precio?
El valor de un activo inmobiliario en una zona en desarrollo no crece de forma lineal, sino que sigue una curva en « S ». Comprender esta curva es fundamental para saber en qué fase se genera la mayor riqueza y cuándo es el momento óptimo para entrar o salir de una inversión. Cada fase tiene un perfil de riesgo y un potencial de retorno diferente, atrayendo a distintos tipos de inversores.
La curva de desarrollo se puede dividir en cuatro fases claras:
- Fase Latente: El potencial de la zona solo es visible para urbanistas y analistas muy especializados. No hay movimiento aparente, el riesgo es máximo y la liquidez es baja. Es la fase de los verdaderos visionarios.
- Fase de Aceleración: Se otorga la primera gran licencia de obra o se anuncia un proyecto tractor. Esta es la señal inequívoca que valida el potencial de la zona. El « seguidor rápido » entra en este momento. La velocidad de creación de valor es la más alta; los precios pueden subir exponencialmente en poco tiempo.
- Fase de Maduración: La construcción está avanzada y los nuevos servicios empiezan a funcionar. Aunque el crecimiento porcentual se modera, es la fase donde se crea la mayor riqueza en euros absolutos, ya que los incrementos se aplican sobre una base de valor mucho más alta. Es el momento de consolidar para el gran público.
- Fase de Saturación: El desarrollo ha concluido. El crecimiento del valor se vuelve vegetativo, alineado con la inflación y la media del mercado. En esta fase, el inversor de plusvalía debe considerar la venta para reubicar el capital en una nueva zona en fase de aceleración.
La respuesta a la pregunta es, por tanto, doble. La mayor subida porcentual se da en la Fase de Aceleración. Sin embargo, el mayor incremento de valor en términos absolutos se produce a menudo en la Fase de Maduración. El inversor debe definir su estrategia: buscar el multiplicador más alto asumiendo más riesgo (entrar en Fase Latente/Aceleración) o buscar una creación de riqueza más sólida con menor riesgo (entrar en Fase de Aceleración/Maduración).
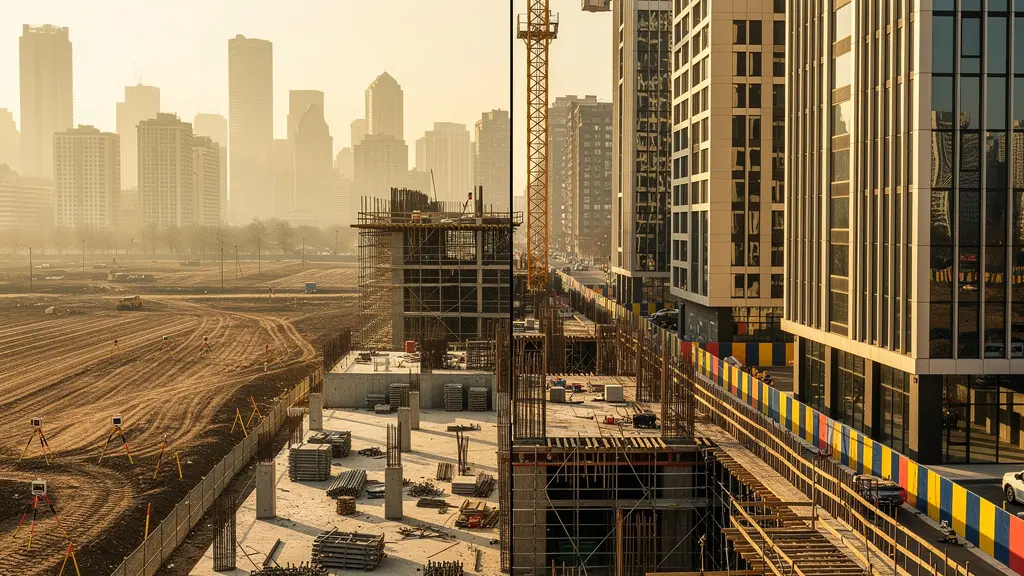
Como se visualiza, cada etapa del desarrollo tiene un paisaje y un potencial distintos. El arte del inversor consiste en posicionarse justo antes de la inflexión de la curva para capturar la mayor parte de su recorrido ascendente.
Puntos clave a recordar
- La plusvalía no es un evento, es un ciclo. Identificar la fase correcta del ciclo es más importante que encontrar la zona « de moda ».
- La rentabilidad se mide en plusvalía NETA. Prioriza reformas con alto « Retorno por Euro Invertido » (RPEI) y optimiza la fiscalidad de la Plusvalía Municipal.
- Un plan urbanístico es una probabilidad, no una certeza. Cuantifica el riesgo político y legal antes de invertir basándote en un proyecto futuro.
Inversión inmobiliaria para jubilación: ¿es seguro apostar todo al ladrillo hoy en día?
La inversión inmobiliaria ha sido tradicionalmente el pilar para la planificación de la jubilación en España, vista como un refugio de valor tangible y seguro. Sin embargo, la idea de « apostar todo al ladrillo » merece una revisión estratégica en el contexto actual. La seguridad no proviene de la concentración, sino de una diversificación inteligente dentro del propio sector inmobiliario. La clave es construir una cartera equilibrada que combine seguridad, flujo de caja y potencial de revalorización.
Un modelo eficaz es la Pirámide de Inversión Inmobiliaria. Esta estructura jerarquiza los activos según su perfil de riesgo y su objetivo financiero, creando una base sólida y una cúspide dedicada al crecimiento. Para un inversor que planifica su jubilación, la estabilidad del flujo de caja (rentas de alquiler) debe primar sobre la búsqueda especulativa de plusvalías.
La rentabilidad de la vivienda en el mercado del alquiler llegó hasta el 7,2% en el cuarto trimestre de 2024.
Este dato demuestra que los activos destinados al alquiler en zonas consolidadas siguen ofreciendo un flujo de ingresos robusto y predecible, ideal para complementar la pensión. La estructura de la pirámide permite equilibrar este objetivo con otras metas.
| Nivel de Pirámide | Tipo de Inversión | Porcentaje Recomendado | Objetivo |
|---|---|---|---|
| Base | Vivienda habitual | 40-50% | Seguridad y estabilidad |
| Cuerpo Central | Inmuebles en alquiler zonas consolidadas | 30-40% | Flujo de caja estable |
| Cúspide | Inversión en zonas emergentes | 10-20% | Búsqueda de plusvalía |
| Diversificación | REITs/SOCIMIs y crowdfunding | 10-15% | Liquidez y diversificación sectorial |
Como muestra la tabla, la inversión en zonas emergentes (el foco de este artículo) debe ocupar la cúspide de la pirámide: una porción controlada del patrimonio total (10-20%) dedicada a buscar una alta revalorización. La base la constituye la vivienda habitual, que aporta seguridad vital. El cuerpo central, los inmuebles en alquiler, genera las rentas para el día a día. Finalmente, una pequeña parte en vehículos más líquidos como las SOCIMIs permite diversificar y acceder a otros segmentos del mercado (oficinas, logística) con mayor facilidad.
Aplicar este marco analítico es el primer paso para transformar tu visión del mercado inmobiliario y tomar decisiones de inversión basadas en datos y estrategia, no en intuiciones. Evalúa cada oportunidad a través del prisma del ciclo de valor y el retorno neto para construir un patrimonio sólido y rentable a largo plazo.
Preguntas frecuentes sobre la Plusvalía Municipal y la inversión
¿Cuándo conviene elegir el método de ganancia real?
Cuando la ganancia obtenida es menor que la calculada por el método objetivo, especialmente en ventas con poca o ninguna ganancia real. Es la opción ideal para optimizar fiscalmente las operaciones con márgenes ajustados.
¿Qué hacer si vendo a pérdidas?
Debes solicitar la exención del impuesto presentando en el ayuntamiento la documentación que acredite la pérdida de valor (escrituras de compra y venta). Es un derecho consolidado por las sentencias del Tribunal Constitucional.
¿Cómo se calcula en caso de herencia?
El valor de adquisición que se toma como referencia para la futura venta no es el precio que pagaron los padres originalmente, sino el valor declarado en el Impuesto de Sucesiones. Este valor, al ser más reciente y generalmente más alto, reduce la base imponible de la futura plusvalía.