La seguridad de su jubilación no depende de encontrar un único activo estrella, sino de construir un ecosistema resiliente de propiedades más pequeñas.
- La diversificación en varios pisos pequeños mitiga el riesgo de vacancia y dependencia de un solo inquilino, a diferencia de un local comercial.
- El apalancamiento estratégico, usando la hipoteca de un inmueble para financiar el siguiente, es clave para escalar su cartera de forma controlada.
Recomendación: Priorice la creación de un flujo de caja estable a través de múltiples fuentes de ingresos inmobiliarios en lugar de perseguir la máxima rentabilidad teórica de un único activo.
Muchos ahorradores entre los 40 y 55 años se plantean una pregunta fundamental: ¿cómo puedo asegurar un complemento sólido para mi futura pensión? La inversión en ladrillo emerge casi instintivamente como la respuesta. La idea de poseer un activo tangible que genere rentas mensuales es poderosa y culturalmente arraigada. El consejo habitual se centra en « comprar para alquilar » y en la importancia de la « ubicación », pero estos son solo puntos de partida, no una estrategia robusta.
El mercado inmobiliario es un universo complejo que abarca desde viviendas y locales hasta trasteros o plazas de garaje. Cada opción presenta un balance distinto de rentabilidad, riesgo y esfuerzo de gestión. La tentación de adquirir un gran local comercial con una rentabilidad aparentemente alta puede ser fuerte, pero ¿es realmente la jugada más segura a largo plazo? ¿O esconde vulnerabilidades que un inversor prudente debería evitar?
Este análisis se aleja de las generalidades para proponer una perspectiva diferente. La verdadera seguridad no reside en apostar todo a un único y gran activo, sino en construir metódicamente un ecosistema de propiedades diversificado. Argumentaremos que la resiliencia de su flujo de caja futuro depende más de tener múltiples fuentes de ingresos modestas que de una sola fuente cuantiosa. Exploraremos cómo el apalancamiento hipotecario puede ser una herramienta para crecer de forma inteligente y cómo las rentabilidades teóricas a menudo ocultan riesgos significativos.
A lo largo de este artículo, desglosaremos esta filosofía de inversión en pasos concretos y análisis detallados. Desde la selección de activos hasta las estrategias de financiación y optimización fiscal, le proporcionaremos un marco de trabajo para que pueda diseñar una estrategia de inversión inmobiliaria que sea verdaderamente segura y rentable para su jubilación.
Sumario: Guía para construir su patrimonio inmobiliario de cara a la jubilación
- ¿Por qué tener 3 pisos pequeños es más seguro que un local comercial grande?
- ¿Cómo usar la hipoteca del primer piso para financiar la entrada del segundo?
- Vivienda, trasteros o plazas de garaje: ¿qué ofrece mayor retorno con menos gestión?
- El riesgo oculto de los barrios « baratos » con rentabilidades teóricas del 10%
- Reformar para alquilar más caro: ¿qué obras recuperan la inversión en menos de 12 meses?
- ¿Cómo crear una sociedad patrimonial para gestionar tus activos familiares?
- Rentabilidad por flujo de caja vs. revalorización: ¿qué buscas según tu edad?
- Pisos de banco o de particulares: ¿dónde se encuentran las verdaderas gangas para reformar?
¿Por qué tener 3 pisos pequeños es más seguro que un local comercial grande?
La intuición podría sugerir que un gran local comercial, con un inquilino solvente y un contrato a largo plazo, es el activo ideal. Las cifras brutas a menudo respaldan esta idea. De hecho, los datos del mercado muestran que la rentabilidad de los locales puede ser superior a la de la vivienda. Sin embargo, como gestor de patrimonio, mi deber es mirar más allá de la rentabilidad teórica y analizar la resiliencia de la inversión.
El principal riesgo de un único activo de gran valor es la concentración del riesgo. Si su único inquilino decide no renovar o su negocio fracasa, sus ingresos se desploman a cero de la noche a la mañana. Encontrar un nuevo inquilino para un local específico puede llevar meses, o incluso años, generando un periodo de vacancia costoso. En cambio, un ecosistema de tres pisos pequeños diversifica este riesgo. Si uno de ellos queda vacío, todavía percibe el 66% de sus ingresos previstos, lo que proporciona un colchón financiero para cubrir los gastos y buscar un nuevo arrendatario sin urgencias.
Además, la liquidez del mercado es muy diferente. Vender un pequeño apartamento es considerablemente más rápido y sencillo que vender un local comercial, cuyo público comprador es mucho más reducido y especializado. Esta flexibilidad es crucial si necesita acceder a su capital en el futuro. Los datos lo confirman: mientras que la rentabilidad bruta de la vivienda se sitúa en torno al 7,5%, la de los locales comerciales alcanza el 9,7% según datos del segundo trimestre de 2024, pero este extra de rentabilidad es la prima que se paga por asumir un mayor riesgo de vacancia y una menor liquidez. La clave para una jubilación tranquila no es maximizar el retorno en el papel, sino asegurar un flujo de caja constante y resiliente.
¿Cómo usar la hipoteca del primer piso para financiar la entrada del segundo?
Construir un ecosistema inmobiliario no requiere disponer de todo el capital desde el inicio. La clave para escalar de forma inteligente es el apalancamiento estratégico. Este concepto, que puede sonar intimidante, no es más que utilizar la deuda (hipoteca) como una herramienta para adquirir más activos y acelerar el crecimiento de su patrimonio. El proceso comienza con la adquisición de su primer inmueble de inversión.
Una vez que ha comprado su primer piso, lo ha alquilado y ha pagado puntualmente la hipoteca durante unos años, suceden dos cosas: el valor del inmueble probablemente ha aumentado (revalorización) y el capital pendiente de la hipoteca ha disminuido. La diferencia entre el valor actual del piso y la deuda pendiente es su capital acumulado (equity). Es aquí donde reside la oportunidad. Puede solicitar una ampliación de la hipoteca sobre ese primer piso o una nueva línea de crédito con garantía hipotecaria para obtener la liquidez necesaria para la entrada del segundo inmueble. De esta manera, su primer activo « trabaja » para financiar el siguiente.
Como bien advierten los expertos, es un camino que debe recorrerse con prudencia. Un informe de CBRE destaca la importancia de este enfoque meditado. Según uno de sus analistas, antes de lanzarse, es crucial que el inversor se pregunte sobre sus objetivos y tolerancia al riesgo:
Antes de definir una estrategia de inversión inmobiliaria orientada al retiro, es importante que el inversor tenga en cuenta el tiempo que está dispuesto a esperar para que la inversión madure, el objetivo que busca y su necesidad de liquidez o tolerancia al riesgo.
Estudio de caso: La estrategia de crecimiento de Paco Maqueda
Paco Maqueda, un empresario de reformas, ha basado su plan de jubilación en una estrategia de adquisición múltiple. Ha comprado 4 casas y un terreno en Sacedón, aprovechando los precios económicos de la zona. Su conocimiento en reformas le permite adquirir propiedades a bajo coste sabiendo que puede añadirles valor él mismo, controlando los gastos y maximizando la futura rentabilidad de cada activo. Su historia demuestra cómo la combinación de apalancamiento y conocimiento sectorial permite construir un patrimonio diversificado de forma progresiva.
Este método de « bola de nieve » le permite construir una cartera de varias propiedades a lo largo de 10-15 años, partiendo de una única inversión inicial. La clave es la disciplina: cada nuevo alquiler debe cubrir sobradamente su propia cuota hipotecaria y costes asociados, generando un flujo de caja positivo que fortalece todo el ecosistema.
Vivienda, trasteros o plazas de garaje: ¿qué ofrece mayor retorno con menos gestión?
Dentro de la estrategia de diversificación, surge una pregunta táctica: ¿en qué tipo de activos pequeños es mejor invertir? Cada uno tiene un perfil de rentabilidad, inversión inicial y complejidad de gestión muy diferente. Analicemos las opciones más comunes: vivienda, plazas de garaje y trasteros.
Las viviendas son el activo más tradicional. Ofrecen rentabilidades atractivas y tienen una demanda constante, pero también implican una mayor inversión inicial y una gestión más intensiva (trato con inquilinos, mantenimiento, reparaciones, normativas de alquiler). Por otro lado, las plazas de garaje y los trasteros son la quintaesencia de la inversión de « baja gestión ». Requieren una inversión mucho menor, los contratos son más sencillos y los problemas con los « inquilinos » son prácticamente inexistentes. Su rentabilidad bruta puede ser ligeramente inferior a la de la vivienda, pero la rentabilidad neta, una vez descontado el tiempo y los costes de gestión, puede ser sorprendentemente competitiva.
La siguiente ilustración conceptualiza la disposición de estos diferentes activos en un entorno urbano, cada uno ocupando un nicho específico en el ecosistema de inversión.
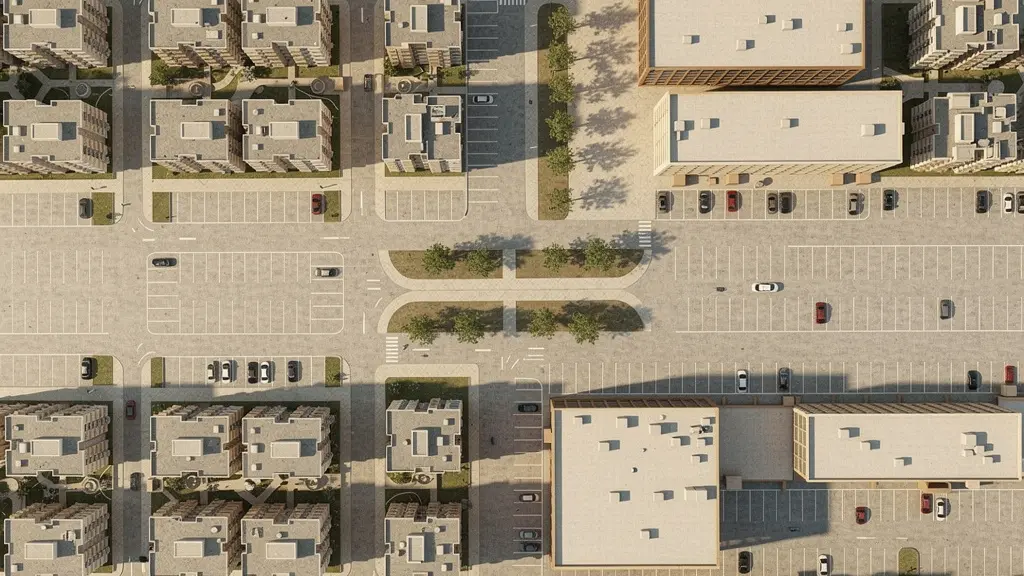
Como se puede observar, cada tipo de activo tiene una escala y una función diferente. La elección dependerá de su capital disponible y, sobre todo, del tiempo que desee dedicar a la gestión de sus inversiones. Para un inversor que busca un complemento a su pensión con el mínimo de complicaciones, una cartera diversificada que combine un par de pisos con varias plazas de garaje o trasteros puede ser una fórmula ganadora. Los datos del siguiente cuadro, basados en un análisis de mercado reciente, ofrecen una panorámica clara de las rentabilidades brutas.
| Tipo de Activo | Rentabilidad Bruta | Ciudades con Mayor Retorno |
|---|---|---|
| Oficinas | 11,7% | Zaragoza y Sevilla (>11%) |
| Locales comerciales | 9,8% | Ávila (12,3%), Murcia (11,7%) |
| Vivienda | 7,2% | Murcia (7,6%), Huelva (7,5%) |
| Garajes | 6,2% | Ávila (10,2%), Murcia (9,6%) |
El riesgo oculto de los barrios « baratos » con rentabilidades teóricas del 10%
En la búsqueda de oportunidades de inversión, es fácil caer en la trampa de las altas rentabilidades teóricas. Los portales inmobiliarios a menudo anuncian propiedades en barrios periféricos o ciudades más pequeñas con retornos brutos del 8%, 9% o incluso más del 10%. Estas cifras son tentadoras, pero un inversor prudente debe preguntarse: ¿cuál es el riesgo oculto detrás de esos números? La realidad es que una alta rentabilidad teórica a menudo es un indicador de un mayor riesgo, no de una mejor oportunidad.
La fórmula de la rentabilidad bruta es simple: (ingreso anual por alquiler / precio de compra) x 100. Por lo tanto, una rentabilidad alta puede deberse a un precio de compra muy bajo. Este bajo precio suele reflejar una menor demanda, tanto de compra como de alquiler. En estas zonas, el riesgo de vacancia prolongada es significativamente mayor. Además, la calidad de los potenciales inquilinos puede ser más volátil, aumentando el riesgo de impagos. Un piso que en teoría rinde un 10% pero que está vacío 3 meses al año y sufre un impago, en la práctica tiene una rentabilidad neta real muy inferior, a menudo por debajo de un piso con una rentabilidad teórica del 6% en una zona de alta demanda.
Los análisis de mercado confirman esta dinámica. Mientras que grandes capitales como Madrid o Barcelona ofrecen rentabilidades más modestas, la demanda es robusta y predecible. En contraste, un estudio muestra cómo Lérida ofrece un 8,5% de rentabilidad, mientras Madrid alcanza solo un 5,2%. Esto se debe a que el precio de los activos en ciudades más pequeñas es inferior, pero la estabilidad de los ingresos no está garantizada. De hecho, en mercados con precios considerados artificialmente inflados, los expertos advierten que la demanda ya está exigiendo rebajas de precios de entre el 10% y el 20% sobre los precios de los portales para cerrar operaciones. Un inversor debe valorar la previsibilidad y seguridad del flujo de caja por encima de una cifra de rentabilidad bruta que puede no materializarse nunca.
Reformar para alquilar más caro: ¿qué obras recuperan la inversión en menos de 12 meses?
Una de las formas más efectivas de generar valor en el sector inmobiliario es a través de la reforma. Comprar una propiedad anticuada a un precio inferior al de mercado y modernizarla no solo permite aumentar su valor de cara a una futura venta, sino que también justifica un alquiler significativamente más alto. Sin embargo, no todas las reformas son iguales. La clave es centrarse en aquellas que tienen un alto impacto percibido por el inquilino y un coste contenido, permitiendo recuperar la inversión rápidamente a través del incremento de la renta.
Para una recuperación de la inversión en menos de 12 meses, debemos priorizar las reformas « cosméticas » y funcionales. Estas son las más rentables:
- Pintura integral: Una capa de pintura blanca o en tonos neutros transforma por completo la percepción de espacio, limpieza y luminosidad. Es la inversión con el mayor retorno y el menor coste.
- Renovación del suelo: Sustituir un suelo antiguo por un laminado de calidad media-alta con un acabado moderno (tipo madera o baldosa hidráulica) tiene un impacto visual enorme.
- Modernización de cocina y baño: No es necesario hacer una reforma integral. A menudo basta con cambiar los frentes de los armarios de la cocina, la encimera, la grifería y los electrodomésticos por unos más eficientes. En el baño, cambiar el mueble del lavabo, el espejo y la mampara de la ducha puede ser suficiente.
- Iluminación LED: Reemplazar la iluminación antigua por focos LED empotrados o lámparas de diseño moderno mejora la eficiencia energética y crea un ambiente mucho más acogedor.
Estas intervenciones se centran en la estética y la funcionalidad, que son los dos factores que más valora un inquilino a la hora de decidir pagar un extra por una vivienda. Invertir en la calidad de los acabados es invertir en la velocidad a la que se recuperará el capital.
El objetivo no es construir una casa de lujo, sino un producto de alquiler atractivo, duradero y que se destaque de la competencia en la zona. Como señala el inversor Pau Antó, la estrategia de comprar, reformar y luego vender o alquilar es una de las pocas que permiten un crecimiento patrimonial acelerado. La misma lógica se aplica a la revalorización para el alquiler: una reforma inteligente es una inversión, no un gasto.
¿Cómo crear una sociedad patrimonial para gestionar tus activos familiares?
A medida que su ecosistema inmobiliario crece y comienza a poseer tres, cuatro o más propiedades, la gestión a título personal (vía IRPF) puede volverse fiscalmente ineficiente y administrativamente compleja. Es en este punto cuando debe considerar la creación de una sociedad patrimonial. Esta estructura no es más que una sociedad limitada cuyo objeto principal no es una actividad económica, sino la mera tenencia de activos, como sus inmuebles.
La principal ventaja de una sociedad patrimonial es la optimización fiscal. Mientras que los ingresos por alquiler en el IRPF tributan a tipos marginales que pueden llegar a superar el 45%, en el Impuesto de Sociedades lo hacen a un tipo fijo (generalmente del 25%). Esto permite que una mayor parte de los ingresos se quede dentro de la sociedad para ser reinvertida en la amortización de hipotecas o en la adquisición de nuevos activos, acelerando aún más el efecto « bola de nieve ».
Además, una sociedad patrimonial facilita enormemente la planificación sucesoria. Transmitir participaciones de una sociedad a sus herederos es un proceso mucho más sencillo y, a menudo, fiscalmente más ventajoso que donar o legar múltiples propiedades individuales. También profesionaliza la gestión, separando claramente el patrimonio personal del patrimonio de inversión. Sin embargo, como advierten los expertos, la estrategia no debe limitarse al ladrillo.
Una combinación de propiedades comerciales bien ubicadas sumadas a fondos de retiro o inversiones financieras líquidas es en general una estrategia más equilibrada.
– Experto consultado, Informe sobre estrategias de inversión para jubilación
La creación de una sociedad de este tipo requiere el asesoramiento de un abogado y un gestor fiscal, pero para un inversor que piensa a 20 o 30 años vista, es un paso fundamental para proteger y hacer crecer su legado.
Plan de acción: Audite su cartera de activos familiares
- Puntos de contacto: Realice un inventario completo de todos sus activos (inmuebles, fondos de inversión, planes de pensiones) y deudas asociadas (hipotecas, préstamos).
- Recopilación: Reúna toda la documentación clave de cada activo: escrituras, contratos de alquiler, extractos de fondos, pólizas de seguros y liquidaciones de impuestos.
- Coherencia: Confronte la estructura actual de su cartera con sus objetivos de jubilación (¿prioriza el flujo de caja o el crecimiento del capital?) y su verdadera tolerancia al riesgo.
- Eficiencia: Evalúe la carga fiscal de su estructura actual. Compare lo que tributa vía IRPF frente a lo que tributaría a través de una sociedad patrimonial.
- Plan de integración: Defina un plan de acción concreto y calendarizado para optimizar la cartera, que puede incluir vender activos ineficientes, refinanciar deuda o constituir la sociedad.
Rentabilidad por flujo de caja vs. revalorización: ¿qué buscas según tu edad?
En el mundo de la inversión inmobiliaria, no toda la rentabilidad es igual. Es fundamental distinguir entre dos conceptos clave que definirán su estrategia: la rentabilidad por flujo de caja y la rentabilidad por revalorización (o plusvalía). La elección entre una y otra dependerá en gran medida de su horizonte temporal, es decir, de su edad y de cuántos años le falten para la jubilación.
La rentabilidad por flujo de caja (o cash flow) es el beneficio neto que genera una propiedad de forma periódica, normalmente mensual. Se calcula restando todos los gastos (hipoteca, comunidad, IBI, seguros, mantenimiento) a los ingresos por alquiler. Un inversor cercano a la jubilación o ya jubilado debe priorizar esta estrategia. Su objetivo es generar una renta mensual estable y predecible que complemente su pensión. Por ejemplo, un apartamento de 150.000€ alquilado por 900€/mes genera una rentabilidad bruta del 7,2%; el objetivo es que el flujo de caja neto sea positivo y robusto.
Por otro lado, la rentabilidad por revalorización se basa en la ganancia de capital obtenida al vender una propiedad por un precio superior al que se compró. Esta estrategia es más adecuada para inversores más jóvenes (40-50 años) con un horizonte temporal más largo. Pueden permitirse comprar en zonas con potencial de crecimiento, aunque el flujo de caja inicial sea bajo o incluso nulo, con la expectativa de que el valor del activo se multiplique a largo plazo.
Análisis de rentabilidad por plusvalía a largo plazo
Imaginemos un inversor que compra un inmueble por 200.000€. Durante cinco años, el alquiler apenas cubre los gastos, generando un flujo de caja neutro. Sin embargo, gracias a mejoras realizadas y a la revalorización de la zona, consigue venderlo por 260.000€. Ha obtenido una ganancia de capital de 60.000€, lo que representa una rentabilidad por plusvalía del 30% sobre su inversión inicial en solo cinco años. Esta es una estrategia de crecimiento de patrimonio, no de generación de renta inmediata.
El siguiente cuadro resume qué estrategia se alinea mejor con cada perfil de inversor, una guía esencial para tomar decisiones informadas.
| Perfil | Estrategia Recomendada | Productos Sugeridos |
|---|---|---|
| Jubilado conservador | Flujo de caja estable | Letras del Tesoro, fondos renta fija, socimis de alquiler |
| Pre-jubilado (60-65) | Mixta equilibrada | Fondos mixtos defensivos, inmuebles en alquiler |
| Inversor activo 65+ | Diversificación con liquidez | Carteras indexadas, rentas vitalicias, fondos dividendo |
Puntos clave a recordar
- La diversificación en varios pisos pequeños es una estrategia de gestión de riesgos superior a la inversión en un único gran activo.
- El apalancamiento hipotecario es una herramienta poderosa para escalar su cartera, siempre que se use con prudencia y disciplina.
- La rentabilidad neta real y la seguridad del flujo de caja son más importantes que las altas rentabilidades brutas teóricas.
Pisos de banco o de particulares: ¿dónde se encuentran las verdaderas gangas para reformar?
La materia prima para construir nuestro ecosistema inmobiliario son propiedades con potencial. La pregunta es: ¿dónde buscarlas? Las dos fuentes principales son el mercado de particulares y los activos adjudicados por entidades bancarias. Cada uno tiene sus propias características, ventajas y desafíos.
Los pisos de particulares constituyen el grueso del mercado. Aquí la negociación es más directa y el estado de las propiedades es muy variable. Las « gangas » suelen ser pisos que necesitan una reforma integral, propiedad de herederos que desean vender rápido o de personas mayores que se mudan. Requiere un trabajo activo de búsqueda, visitas y negociación, pero permite encontrar oportunidades en ubicaciones muy específicas.
Por otro lado, los pisos de banco a menudo se perciben como la gran oportunidad. Si bien es cierto que a veces se pueden encontrar a precios por debajo de mercado, el proceso puede ser más opaco y burocrático. Muchas de estas propiedades llevan tiempo vacías y pueden tener problemas ocultos o cargas legales. Además, la capacidad de negociación suele ser menor. No obstante, una ventaja es que la propia entidad bancaria puede estar más dispuesta a ofrecer financiación para la compra.
Independientemente de la fuente, la estrategia para encontrar verdaderas oportunidades se basa en tres pilares:
- Visión a futuro: Busque en zonas que, aunque hoy no sean las más demandadas, tengan proyectos de mejora urbana o potencial de gentrificación a medio plazo.
- Canales alternativos: Explore las subastas inmobiliarias, tanto judiciales como de la Agencia Tributaria. Requieren conocimiento y liquidez, pero es donde aparecen los descuentos más significativos.
- Análisis financiero riguroso: Antes de comprar, asegúrese de que la renta de alquiler potencial cubrirá, como mínimo, el 80% de la cuota hipotecaria. Este es su principal margen de seguridad.
Según Guillermo Preckler, CEO de Brickbro, el mercado podría estar entrando en una fase favorable para los compradores. Su visión es que « todo apunta a que el mercado corregirá precios a la baja, reduciendo entre un 10% y un 15% los precios de publicación, y aceptará márgenes de negociación más amplios ». Esto podría abrir una ventana de oportunidad para inversores pacientes y bien capitalizados a partir de la segunda mitad de 2024.
Ahora que ha entendido los pilares para construir un patrimonio inmobiliario resiliente, el siguiente paso es aplicar este conocimiento de forma sistemática. Comience por analizar su situación financiera actual y defina cuál de las estrategias se alinea mejor con su edad y sus objetivos para la jubilación.