Contrariamente a la creencia popular, basar su oferta en el precio medio por metro cuadrado es el camino más rápido para pagar de más o perder una oportunidad.
- El valor real de un inmueble no reside en promedios, sino en factores de ponderación técnicos (altura, orientación, estado estructural) que los portales no miden.
- Las reformas estéticas a menudo ocultan problemas estructurales costosos, inflando artificialmente un precio que un tasador profesional ajustaría a la baja.
Recomendación: Abandone el precio por metro cuadrado como referencia principal y adopte un enfoque de valoración basado en un dossier de análisis comparativo y defectos documentados para justificar cualquier oferta a la baja.
Cualquier comprador activo se ha enfrentado a esta situación: dos pisos idénticos en el mismo edificio, uno al lado del otro, con precios que difieren en un 20%. Mientras tanto, los portales inmobiliarios le aseguran que el « precio medio » en esa calle es una cifra completamente distinta. Esta frustrante inconsistencia no es una anomalía del mercado; es la prueba de que el precio por metro cuadrado, esa métrica en la que el 90% de los compradores confían ciegamente, es una herramienta fundamentalmente defectuosa para la toma de decisiones.
El mercado inmobiliario no es una ciencia exacta de promedios, sino un arte de valoración de particularidades. La obsesión por el precio/m² nos lleva a cometer errores de bulto: sobrevalorar acabados de diseño que no aportan valor hipotecario, ignorar vicios ocultos estructurales que costarán una fortuna subsanar, o peor aún, presentar ofertas irrisorias que ofenden al vendedor y cierran la puerta a una negociación productiva. La comodidad de este dato promedio nos hace perezosos y nos aleja del verdadero trabajo de un comprador informado.
Pero, ¿y si la clave no fuera encontrar el precio medio correcto, sino entender por qué ese promedio es irrelevante? Este análisis adopta la perspectiva de un tasador profesional, homologado según la normativa ECO, para desmantelar el mito del metro cuadrado. No se trata de buscar defectos superficiales para arañar un descuento, sino de comprender los factores de ponderación que realmente determinan el valor de un activo inmobiliario. A lo largo de este artículo, aprenderá a diferenciar el valor del precio, a construir una oferta justificada y a calcular la carga financiera real que puede asumir, protegiendo así su patrimonio a largo plazo.
Para guiarle en este proceso de valoración crítica, hemos estructurado el contenido en varias secciones clave. Este recorrido le proporcionará las herramientas para analizar cualquier inmueble con la precisión de un experto y negociar con argumentos sólidos, más allá de las estadísticas genéricas.
Sumario: Guía para valorar un inmueble más allá de los promedios
- ¿Por qué un piso vale un 20% más que el del vecino en el mismo edificio?
- ¿Cómo realizar una oferta a la baja justificada sin ofender al vendedor?
- Precio de anuncio vs. precio real: ¿cuánto se rebaja de media en las grandes capitales?
- El peligro de valorar las reformas estéticas por encima de la estructura
- Señales de que un inmueble está por debajo de su precio de mercado real
- ¿Por qué el tasador mide los metros útiles y no le importan tus muebles de diseño?
- ¿Por qué el precio al que vende tu vecino no es el precio al que realmente firma?
- ¿Qué porcentaje real de tu sueldo debes destinar a la hipoteca para vivir tranquilo?
¿Por qué un piso vale un 20% más que el del vecino en el mismo edificio?
La respuesta directa es que no existen dos pisos « iguales », aunque compartan la misma planta y distribución. Un tasador profesional no evalúa superficies, sino un conjunto de factores de ponderación que modifican drásticamente el valor final. El error fundamental es asumir que el precio por metro cuadrado es una constante, cuando en realidad es una variable dependiente de atributos específicos que los promedios de los portales inmobiliarios son incapaces de procesar.
Los elementos más determinantes son los que no se ven en las fotos. La altura es el primer factor corrector: un ático o una planta alta con vistas despejadas y mayor luminosidad siempre tendrá una valoración superior a un primer piso o un bajo interior. La orientación es el segundo: un piso orientado al sur, que recibe luz natural durante todo el día, no solo mejora la calidad de vida sino que reduce los costes energéticos, un factor cuantificable en la tasación. Otros elementos como la existencia de una terraza de uso privativo, una distribución sin pasillos o la ausencia de ruido de la calle son ponderados al alza.
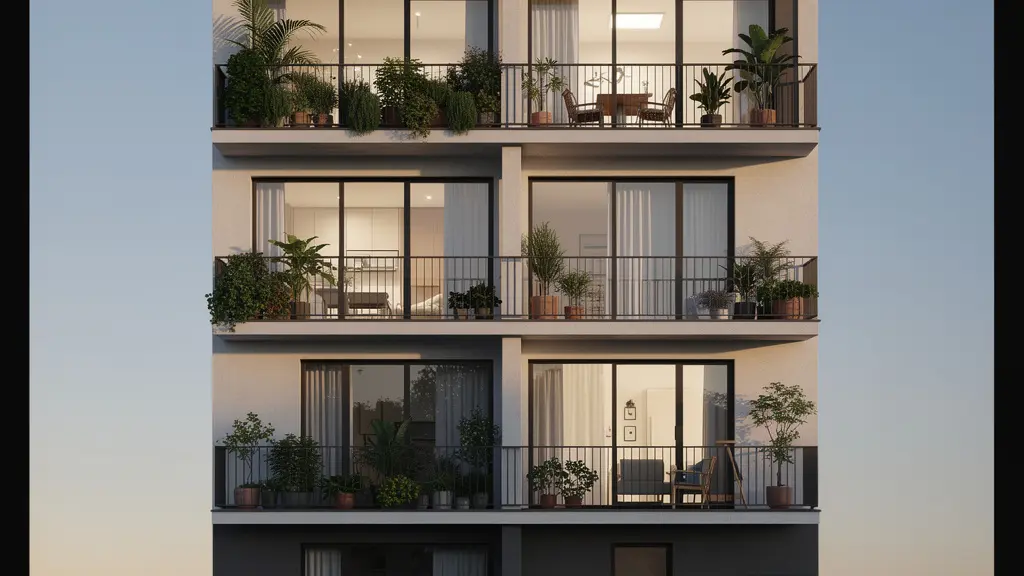
Como se observa en la ilustración, la calidad de un inmueble varía verticalmente. De hecho, como señala un análisis de mercado, los productos más singulares, como áticos o pisos con terrazas especiales, escasean y, por tanto, su precio es objeto de menor negociación. Si un piso cuenta con estas características diferenciales, su valor intrínseco se dispara por encima del promedio de su entorno, justificando una diferencia de precio que puede superar el 20% respecto a un inmueble teóricamente similar pero con peores atributos.
¿Cómo realizar una oferta a la baja justificada sin ofender al vendedor?
Realizar una contraoferta no es un regateo, es la presentación de una valoración alternativa y argumentada. La clave para no ofender al vendedor es transformar una percepción subjetiva (« me parece caro ») en una conclusión objetiva basada en evidencias. El objetivo no es criticar la propiedad, sino demostrar un análisis profesional que justifique un ajuste en el precio. Para ello, es fundamental preparar un dossier de valoración antes de cualquier negociación verbal.
Este dossier debe incluir un estudio comparativo de mercado con testigos reales: inmuebles de características similares (en cuanto a altura, estado, superficie útil y antigüedad) vendidos recientemente en la misma zona, no simplemente anuncios. Además, se deben documentar fotográficamente todos los defectos que requieran una inversión posterior, especialmente los estructurales: estado de la instalación eléctrica y de fontanería, calidad de las ventanas, presencia de humedades o grietas. A cada defecto se le debe adjuntar un presupuesto de reparación aproximado.
Al presentar la oferta, la comunicación es crucial. Se debe empezar validando los puntos fuertes del inmueble para demostrar un interés genuino. La estrategia más efectiva es adoptar una postura colaborativa, como recomienda la personal shopper inmobiliario Ángeles Nieto:
Me encanta el piso, pero he detectado estos puntos que implican una inversión futura. ¿Cómo podemos llegar a un punto medio que refleje esta realidad?
– Ángeles Nieto, Luxury Angels – Personal Shopper Inmobiliario
Esta aproximación cambia la dinámica de una confrontación a una resolución conjunta de problemas. La oferta a la baja deja de ser una agresión para convertirse en la conclusión lógica de un análisis compartido. El vendedor, al ver el rigor del trabajo, es mucho más propenso a aceptar la justificación o, al menos, a negociar sobre una base fáctica y no emocional.
Precio de anuncio vs. precio real: ¿cuánto se rebaja de media en las grandes capitales?
El precio que figura en un portal inmobiliario es, en la mayoría de los casos, un precio de partida o « asking price » diseñado para ser negociado. Asumir que ese es el valor final de la transacción es uno de los errores más costosos para un comprador. La diferencia entre el precio de anuncio y el precio de firma en la escritura es una realidad del mercado, aunque su magnitud varía según la coyuntura económica y la demanda local.
Los datos recientes confirman esta práctica. Según el informe ‘Experiencia en compraventa 2024’ de Fotocasa, aunque el número de compradores que negocian ha descendido ligeramente, la estrategia sigue siendo altamente efectiva: el 53% de los compradores negocian el precio y, de ellos, un impresionante 80% consigue una rebaja. Esto demuestra que la negociación no es una excepción, sino una fase casi obligatoria del proceso de compra.
Entonces, ¿cuál es el margen real? Los vendedores suelen anticipar esta negociación inflando el precio inicial. Estudios del sector indican que los propietarios tienden a aumentar el precio de salida entre un 15% y un 20% precisamente para tener un colchón que les permita aceptar una rebaja sin afectar a su precio objetivo. Esto crea un « baile » de cifras donde el comprador informado debe saber moverse. La siguiente tabla muestra cómo ha evolucionado esta dinámica.
| Año | % Compradores que negocian | % Vendedores dispuestos a negociar | Rebaja media conseguida |
|---|---|---|---|
| 2022 | 57% | 65% | 10-15% |
| 2023 | 54% | 60% | 5-10% |
| 2024 | 53% | 58% | 5-10% |
Como se puede observar en esta comparativa de la evolución del mercado, aunque la disposición a negociar ha disminuido ligeramente, la rebaja media se ha estabilizado en un rango del 5-10%. Esto no significa que deba ofrecer un 10% menos por sistema. Un comprador estratégico analizará el tiempo que lleva el inmueble en el mercado y su singularidad para ajustar su oferta, sabiendo que el precio de anuncio es solo el primer movimiento en una partida de ajedrez.
El peligro de valorar las reformas estéticas por encima de la estructura
Una cocina de diseño, suelos de microcemento o una mano de pintura reciente son elementos que captan la atención y generan un fuerte impacto emocional. Sin embargo, desde el punto de vista de una tasación, su valor es relativo y, en ocasiones, nulo. El mayor peligro para un comprador es dejarse seducir por el « home staging » y pasar por alto la integridad estructural del inmueble, que es donde reside el verdadero coste a largo plazo.
Las reformas estéticas pueden ser un arma de doble filo: o bien son una mejora genuina o, más a menudo, una forma de maquillar problemas subyacentes. Una capa de pintura nueva puede ocultar humedades; un suelo laminado puede cubrir un parqué original dañado o un forjado en mal estado. Un tasador siempre valorará más una instalación eléctrica y de fontanería completamente renovada, aunque no sea visible, que una encimera de mármol de última tendencia. El coste de reposición de los elementos estructurales (tejado, fachada, cimientos, instalaciones) es infinitamente superior al de los acabados.
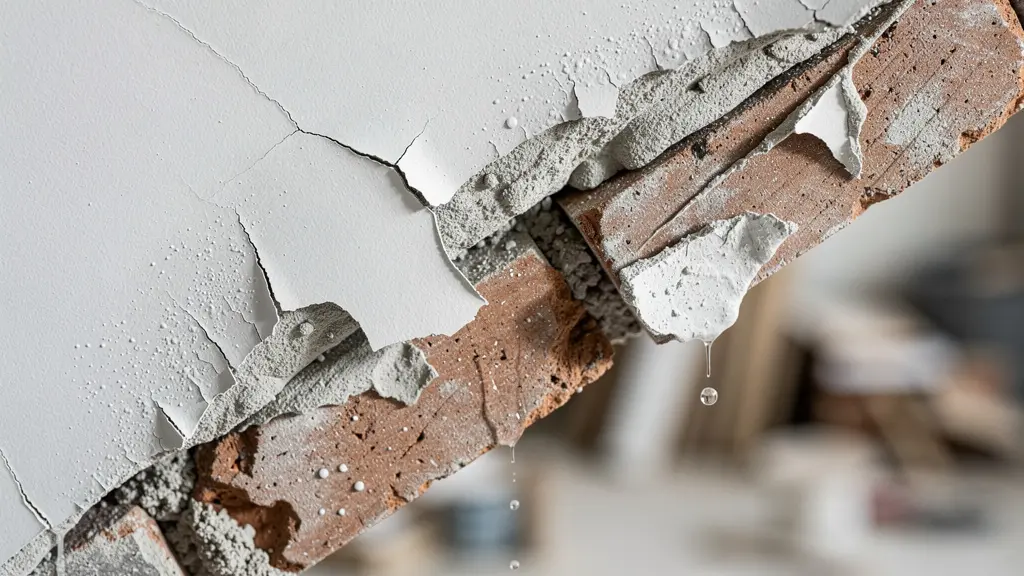
Antes de valorar cualquier reforma, es imperativo realizar una inspección técnica. Se debe verificar la antigüedad del cuadro eléctrico, la presión del agua, el estado de las carpinterías exteriores y su aislamiento térmico y acústico. Estos son los elementos que definen el confort y la eficiencia de una vivienda, y su actualización representa una inversión significativa que sí justifica un mayor precio. Una reforma meramente decorativa, en cambio, deprecia rápidamente y a menudo responde a gustos personales que el nuevo comprador podría querer cambiar.
Plan de acción para detectar reformas problemáticas:
- Inspección estructural: Verifique el estado real de la estructura (vigas, forjados) y las instalaciones comunes, no solo la apariencia superficial del piso. Solicite el acta de la última Inspección Técnica de Edificios (ITE).
- Análisis jurídico: Analice la situación urbanística del inmueble en el Catastro y la nota simple. ¿Las reformas realizadas cuentan con licencia? ¿Existen ampliaciones no declaradas?
- Cálculo de costes reales: Obtenga presupuestos para las obras necesarias (ej: cambiar ventanas, actualizar la instalación eléctrica) y compárelos con el sobreprecio que el vendedor pide por las reformas estéticas.
- Documentación de defectos: Documente con fotografías y vídeos cualquier defecto estructural, grieta, humedad o problema en las instalaciones para adjuntarlo a su contraoferta.
- Margen de negociación: Considere que cuanto mayor sea la necesidad de obras estructurales o de actualización de instalaciones, mayor será su poder de negociación, independientemente de lo bonita que sea la cocina.
Señales de que un inmueble está por debajo de su precio de mercado real
Si bien el mercado tiende a inflar los precios, también existen oportunidades genuinas donde un inmueble se oferta por debajo de su valor de mercado. Identificar estas « gangas » requiere un análisis rápido y la capacidad de discernir entre un precio bajo justificado por defectos graves y un precio de liquidación motivado por la urgencia del vendedor. El tiempo es un factor crítico en estos escenarios.
La señal más evidente es la urgencia del vendedor. Motivos como un divorcio, una herencia que se necesita liquidar, un traslado laboral inminente o la necesidad de liquidez para otra inversión pueden llevar a un propietario a priorizar una venta rápida sobre la maximización del precio. Según datos de mercado, la urgencia de una de las partes fue un factor determinante para rebajar el precio en el 16% de las transacciones. Si en la conversación con la agencia o el propietario se deslizan frases como « necesitan vender pronto » o « están abiertos a ofertas rápidas », es una luz verde para actuar.
Otra señal es un precio significativamente inferior al de propiedades comparables que no presentan defectos evidentes. Si tras una primera inspección no se detectan problemas estructurales, humedades o una mala distribución, pero el precio es un 15-20% más bajo que el de sus vecinos, es probable que se deba a una mala estrategia de precios del vendedor o a una necesidad acuciante de venta. En estos casos, una oferta rápida y seria, incluso ligeramente por debajo del precio de venta, puede cerrar la operación antes de que otros compradores reaccionen.
Finalmente, un inmueble que lleva muy poco tiempo en el mercado (días o una o dos semanas) con un precio atractivo puede ser una oportunidad antes de que reciba una avalancha de visitas. Un comprador preparado, con su financiación pre-aprobada, tiene una ventaja competitiva enorme para formalizar un contrato de arras y bloquear la propiedad antes que nadie.
¿Por qué el tasador mide los metros útiles y no le importan tus muebles de diseño?
El tasador opera bajo un marco regulatorio estricto, la Orden ECO/805/2003, que define la metodología para calcular el valor hipotecario de un inmueble. Este valor no es el precio de mercado, sino la cifra que el banco utilizará como garantía para conceder un préstamo. Por ello, al tasador no le interesan los elementos subjetivos o móviles, como los muebles de diseño o la decoración, sino los atributos permanentes y objetivos de la propiedad.
La distinción fundamental es entre metros construidos y metros útiles. Los metros construidos incluyen la totalidad de la superficie, incluyendo muros, pilares y la parte proporcional de las zonas comunes. Los metros útiles, en cambio, son la superficie que se puede « pisar » dentro de la vivienda. Para un tasador, los metros útiles son la base del cálculo, ya que representan el espacio habitable real. Un piso con muchos metros construidos pero pocos metros útiles (debido a pasillos largos, muros gruesos o una distribución ineficiente) tendrá una valoración inferior.
Los elementos que se incluyen en la tasación son aquellos que forman parte indisociable de la construcción: la calidad de los cerramientos, el estado de las instalaciones, los materiales de suelos y paredes, y los sanitarios. Los muebles, electrodomésticos (salvo que estén integrados y se especifique) o las cortinas son considerados enseres personales y no aportan valor a la tasación hipotecaria. Disponer de una tasación oficial antes de la compraventa es la herramienta más poderosa para negociar, como subrayan los expertos.
Disponer de una Tasación de vivienda conforme a la ECO 805/2003 de la vivienda antes de la compraventa es la mejor herramienta para negociar comprador, vendedor y con la entidad financiera.
– GLOVAL, Expertos en valoración inmobiliaria
Esta tasación oficial, a diferencia de las valoraciones online, se basa en una inspección presencial y en el cruce de datos con testigos de venta reales, no con precios de anuncio. Por eso, el informe de un tasador ofrece una visión objetiva y defendible del valor, desligada de las fluctuaciones emocionales del mercado o de las apariencias estéticas.
¿Por qué el precio al que vende tu vecino no es el precio al que realmente firma?
La conversación de ascensor es un clásico: « Mi vecino del quinto ha vendido su piso por 400.000 € ». Esta información, a menudo, se toma como una referencia de mercado infalible. Sin embargo, es profundamente engañosa. El precio que un propietario *dice* haber obtenido no es necesariamente el que figura en la escritura pública de compraventa. Existe una brecha significativa entre el precio socialmente comunicado y el precio real de la transacción.
El primer factor es la negociación final. Como hemos visto, la mayoría de las operaciones se cierran con una rebaja sobre el precio inicial. Un vendedor puede comunicar el último precio de anuncio para mantener una apariencia de éxito en la venta, mientras que el precio final firmado fue un 5% o 10% inferior. Los datos lo corroboran: un estudio reciente muestra que el 91% de los vendedores acaban cerrando la operación por un importe inferior al que pedían inicialmente.
El segundo factor, más opaco, son los acuerdos privados. En ocasiones, el precio de escritura se ve afectado por elementos que no son públicos. Por ejemplo, el comprador puede asumir el pago de una derrama pendiente de la comunidad o hacerse cargo de la plusvalía municipal del vendedor a cambio de una rebaja en el precio oficial. Del mismo modo, a veces se incluyen en la venta muebles o electrodomésticos cuyo valor se descuenta del precio final en la escritura pero no se comunica verbalmente.
Por lo tanto, fiarse del « precio del vecino » es construir una estrategia sobre arena movediza. La única fuente de verdad son los datos agregados de tasaciones y los registros de la propiedad, a los que acceden profesionales y entidades como Tinsa para elaborar sus informes. Estos datos reflejan el valor real de transacción, limpio de sesgos sociales y acuerdos no declarados, ofreciendo una imagen fiel del mercado que rara vez coincide con los rumores del vecindario.
A retener
- El precio/m² es un indicador orientativo, pero el valor real depende de factores específicos como la altura, orientación y estado estructural.
- Una oferta a la baja debe estar justificada con un dossier técnico (comparativa de mercado, presupuestos de reparación) para ser efectiva y no ofender.
- Existe una diferencia sistemática del 5-10% entre el precio de anuncio y el de firma; asumir que el precio inicial es el final es un error.
¿Qué porcentaje real de tu sueldo debes destinar a la hipoteca para vivir tranquilo?
La regla popular del « no más del 30-35% de tus ingresos netos a la hipoteca » es tan simplista y peligrosa como la del precio por metro cuadrado. Esta cifra solo considera la cuota mensual del préstamo, ignorando un universo de gastos residenciales fijos y variables que pueden elevar el coste total de la vivienda a más del 40-45% de tus ingresos, llevándote a una situación de estrés financiero.
Para realizar un cálculo realista, un comprador prudente debe sumar al coste de la hipoteca todos los gastos asociados a la propiedad. La cuota mensual es solo la punta del iceberg. Debajo de la superficie se encuentran el Impuesto sobre Bienes Inmuebles (IBI), la cuota de la comunidad de propietarios, el seguro de hogar obligatorio, y las posibles derramas para el mantenimiento del edificio. Además, se debe provisionar un fondo anual para el mantenimiento de la propia vivienda.
El siguiente cuadro desglosa el impacto real de estos gastos, tomando como referencia la cuota hipotecaria mensual. Es una herramienta esencial para calcular tu tasa de esfuerzo real.
| Concepto de gasto | % sobre cuota hipotecaria | Frecuencia |
|---|---|---|
| Hipoteca mensual | 100% | Mensual |
| IBI | 8-12% | Anual |
| Seguro hogar | 3-5% | Anual |
| Comunidad | 15-25% | Mensual |
| Derramas | Variable | Ocasional |
| Mantenimiento | 10-15% | Anual |
Como se deduce de este análisis de los costes totales de una propiedad, los gastos adicionales pueden representar fácilmente un 30-40% extra sobre la cuota de la hipoteca. Por lo tanto, una hipoteca que suponga el 30% de tus ingresos podría convertirse en una carga real del 42%. El porcentaje ideal de tu sueldo a destinar a la vivienda debe ser ajustado a la baja para incluir estos costes, y además debe superar un « test de estrés »: ¿podrías seguir pagando si los tipos de interés suben 2 puntos o si te enfrentas a una situación de desempleo temporal? Solo si la respuesta es afirmativa, el nivel de endeudamiento es sostenible.
La valoración precisa de un inmueble y el cálculo riguroso de su coste total no son solo técnicas de negociación, sino los pilares de una inversión inmobiliaria saludable y sostenible. Evalúe con criterio cada oportunidad, más allá de las cifras superficiales, para tomar la decisión más inteligente para su patrimonio.