La decisión de comprar no depende de una fecha ideal en el calendario, sino de un análisis quirúrgico de micromercados y de la capacidad financiera personal.
- Los precios se mantienen resistentes debido a una demanda estructural sólida (nacional y extranjera) y una oferta de obra nueva insuficiente, desacoplando su evolución de la subida del Euríbor.
- Esperar a una bajada de tipos puede suponer un coste de oportunidad superior al ahorro potencial, debido a la continua apreciación de los activos y la erosión de los ahorros por la inflación.
Recomendación: En lugar de intentar predecir el mercado, enfócate en identificar zonas con indicadores de precios saludables y activos resilientes (como la obra nueva o pisos pequeños diversificados) que se ajusten a tu horizonte de inversión.
La pregunta de si comprar una vivienda ahora o esperar a que el mercado se enfríe domina las conversaciones de miles de compradores e inversores en España. La incertidumbre económica, marcada por una inflación persistente y la volatilidad del Euríbor, crea un escenario complejo. Muchos se aferran a la idea de que una subida de tipos de interés debería, por lógica, provocar una caída de precios, un consejo que se repite constantemente. Se habla de la escasez de oferta y de la fuerte demanda como factores genéricos que sostienen el mercado.
Sin embargo, basar una de las decisiones financieras más importantes de una vida en estas generalidades es un error estratégico. La clave no reside en adivinar el « momento perfecto » para todo el mercado español, un concepto que en la práctica no existe. La perspectiva verdaderamente analítica, la que adoptan los inversores experimentados, consiste en cambiar la pregunta. En lugar de « ¿cuándo comprar? », el enfoque correcto es « ¿dónde y qué comprar según mi situación y mis objetivos? ».
Este análisis se aleja de las predicciones para ofrecer un marco de decisión basado en datos. Exploraremos los mecanismos subyacentes que explican la resiliencia de los precios, aprenderemos a identificar si una zona específica ha alcanzado su techo y compararemos la solidez de la obra nueva frente a la segunda mano en un entorno recesivo. El objetivo es proporcionarte las herramientas para que puedas realizar tu propio diagnóstico y tomar una decisión informada, entendiendo que el coste de oportunidad de esperar puede ser, en muchos casos, el riesgo más grande de todos.
Para abordar esta cuestión con la profundidad que merece, hemos estructurado este análisis en varias secciones clave. A continuación, encontrarás un desglose de los temas que trataremos, diseñados para guiarte desde el panorama general del mercado hasta las decisiones más específicas de inversión y financiación.
Sommaire : Análisis del mercado residencial español: claves para decidir tu compra
- Por qué los precios resisten a pesar de la subida del Euríbor?
- Cómo identificar si tu zona ha tocado techo de precio antes de comprar?
- Obra nueva o segunda mano: cuál aguanta mejor una recesión en España?
- El riesgo de esperar una bajada de precios que nunca llega
- Inversión a 10 años: qué capitales de provincia españolas tienen mayor proyección?
- Por qué tener 3 pisos pequeños es más seguro que un local comercial grande?
- Tipo fijo o variable: qué elegir si tu capacidad de ahorro mensual es justa?
- Comprar casa sin ahorros previos: es posible o es una trampa financiera?
Por qué los precios resisten a pesar de la subida del Euríbor?
La paradoja actual del mercado inmobiliario español desconcierta a muchos: mientras el Euríbor y los costes de financiación han aumentado, los precios de la vivienda no solo no han colapsado, sino que continúan mostrando una notable fortaleza. La explicación no es única, sino que se basa en una confluencia de factores estructurales que van más allá de la política monetaria. Desde una perspectiva analítica, la resiliencia se sostiene sobre tres pilares fundamentales que neutralizan el efecto restrictivo de los tipos de interés.
En primer lugar, la demanda doméstica se mantiene robusta gracias a la solidez del mercado laboral. Factores como una creación neta de empleo que supera las 400.000 personas, un crecimiento salarial que por fin se sitúa por encima de la inflación y una migración dinámica sostienen la capacidad de compra de los hogares. Según proyecciones de BBVA Research, esta fortaleza podría llevar a que las ventas de viviendas crezcan un 5.0% en 2024 y se acerquen a las 700.000 unidades en 2025.
En segundo lugar, la demanda extranjera actúa como un colchón especialmente en las zonas costeras y las grandes ciudades. Este segmento de compradores, a menudo con mayor poder adquisitivo y menos dependiente de la financiación local, ejerce una presión constante al alza. De hecho, los datos confirman que un 14.7% de las ventas totales son a compradores extranjeros, una cifra que demuestra su peso específico en el mercado. Por último, la percepción de los inversores ha mejorado significativamente, viendo el ladrillo como un valor refugio frente a la inflación.
Esta renovada confianza es clave para entender la dinámica actual. Como señala una experta del sector, el mercado ha entrado en una nueva fase expansiva. Paloma Relinque, Directora de Capital Markets en España de CBRE, confirma esta tendencia:
Los datos de 2024 confirman la senda de recuperación de la inversión inmobiliaria en España, después de un 2023 marcado por la intensa subida de tipos de interés.
– Paloma Relinque, Directora de Capital Markets en España de CBRE
En resumen, la combinación de una demanda interna solvente, una demanda externa potente y una oferta de obra nueva crónicamente insuficiente crea un escenario donde los precios tienen un suelo muy sólido, resistiendo el impacto de la política monetaria del BCE.
Cómo identificar si tu zona ha tocado techo de precio antes de comprar?
Dado que el « mercado español » es en realidad un mosaico de miles de micromercados con dinámicas propias, el análisis debe descender al nivel local. Identificar si una zona específica está sobrecalentada o si, por el contrario, todavía tiene recorrido, es crucial para evitar comprar en el pico. En lugar de fiarse de titulares nacionales, un comprador o inversor inteligente debe convertirse en un detective de datos locales, monitorizando una serie de indicadores clave que actúan como señales de alerta temprana.
Estos indicadores de pulso de mercado te permiten evaluar la salud de un barrio o distrito concreto. Un aumento significativo en el tiempo que tardan las propiedades en venderse, por ejemplo, es una clara señal de que la demanda se está enfriando y que los vendedores están perdiendo poder de negociación. Del mismo modo, si el diferencial entre el precio de salida y el precio final de venta se amplía, significa que los compradores están logrando descuentos mayores, indicando un cambio de tendencia. El objetivo es detectar la fatiga del mercado antes de que se refleje en caídas de precios consolidadas.
Para sistematizar este análisis, hemos preparado una lista de comprobación con los puntos más importantes a vigilar. Este plan de acción te servirá como guía para auditar cualquier zona de tu interés y tomar una decisión basada en evidencia local, no en sensaciones.
Plan de acción para auditar tu zona de interés
- Monitorizar el tiempo medio de venta: Analiza en portales inmobiliarios cuánto tiempo llevan publicados los anuncios. Si la mayoría de propiedades en tu zona de interés supera los 90 días en el mercado, es una señal de enfriamiento.
- Analizar el diferencial precio de salida/final: Investiga en fuentes de datos o pregunta a agencias locales sobre los precios de cierre reales. Descuentos consistentemente superiores al 5% sobre el precio de lista indican que el poder negociador se está desplazando hacia el comprador.
- Comparar el ratio precio/alquiler: Calcula cuántos años de alquiler se necesitarían para pagar el precio de compra de una propiedad similar. Un ratio que supera los 25 años puede ser una señal de sobrevaloración del activo.
- Revisar el stock disponible mensualmente: Observa si el número de propiedades en venta en la zona aumenta de forma sostenida mes a mes. Un incremento mensual del 10% o más puede señalar una saturación de la oferta.
- Evaluar la proporción de bajadas de precio: Fíjate en el porcentaje de anuncios que muestran una reducción de precio. Si más del 30% de los listados en un portal han sido rebajados, es un fuerte indicio de que se ha alcanzado o se está cerca del techo de mercado.
La implementación rigurosa de esta metodología te permitirá pasar de ser un observador pasivo del mercado a un actor proactivo, capaz de identificar oportunidades donde otros solo ven incertidumbre.
Obra nueva o segunda mano: cuál aguanta mejor una recesión en España?
Una vez definida la zona de interés, la siguiente decisión estratégica es el tipo de activo. La elección entre obra nueva y segunda mano no es solo una cuestión de gustos o presupuesto inicial; es una decisión con profundas implicaciones en términos de resiliencia, costes a largo plazo y liquidez, especialmente en un escenario de incertidumbre económica. Ambos segmentos tienen comportamientos muy diferentes durante las fases de ajuste del mercado.
Históricamente, la obra nueva ha demostrado una mayor capacidad para resistir las caídas de precios durante las recesiones. Esto se debe a varios factores: los promotores tienen márgenes que les permiten aguantar más tiempo sin bajar precios, la calidad constructiva y la eficiencia energética son superiores (un factor cada vez más valorado) y la escasez de oferta nueva en ubicaciones prime crea un suelo de precios muy sólido. Por otro lado, la segunda mano ofrece mayor liquidez (se vende más rápido) y precios de entrada más accesibles, pero es más vulnerable a la depreciación en momentos de crisis.
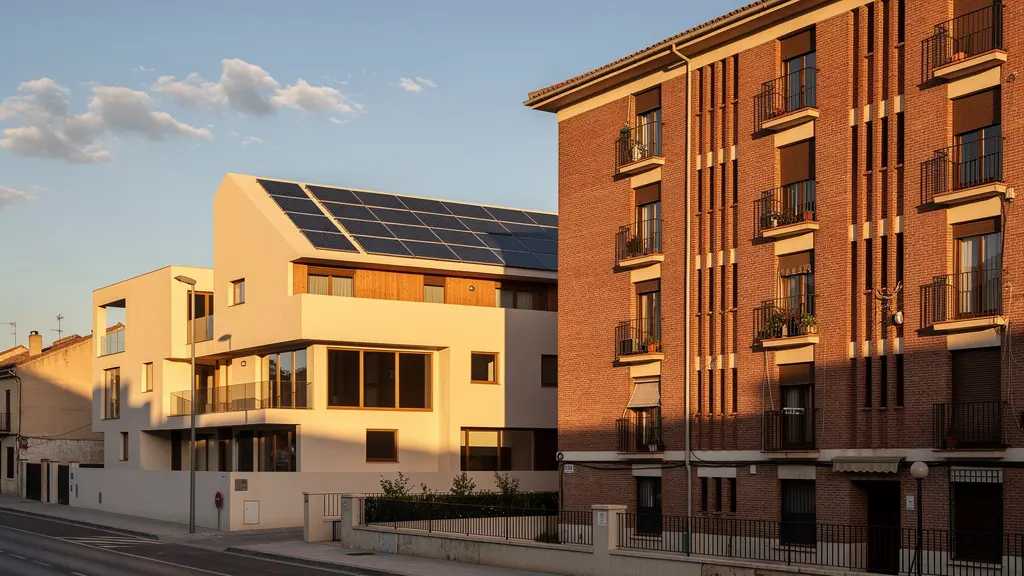
Como muestra la imagen, el contraste arquitectónico y de calidad es evidente. Para profundizar en esta comparativa, el siguiente cuadro desglosa los factores clave que un inversor debe considerar al analizar la resiliencia de cada tipo de activo. La información se basa en datos históricos y tendencias actuales del mercado español.
| Factor | Obra Nueva | Segunda Mano | Ventaja |
|---|---|---|---|
| Precio actual (€/m²) | 2,930 | 2,363 | Segunda mano |
| Crecimiento anual | 10.7% | 6.5% | Obra nueva |
| Eficiencia energética | Calificación A-B | Calificación D-E | Obra nueva |
| Costes mantenimiento primeros 5 años | 0.3% valor anual | 1.2% valor anual | Obra nueva |
| Liquidez en crisis | Media (60-90 días) | Alta (30-60 días) | Segunda mano |
| Depreciación en recesión 2008 | -18% | -25% | Obra nueva |
La conclusión es clara: si el objetivo es la preservación de capital a largo plazo y la minimización de la depreciación en ciclos bajistas, la obra nueva presenta, desde una perspectiva de datos, una ventaja estructural. Si la prioridad es la liquidez y un coste de entrada menor, la segunda mano puede ser más adecuada, asumiendo un mayor riesgo de volatilidad.
El riesgo de esperar una bajada de precios que nunca llega
Uno de los mayores dilemas para el comprador indeciso es la tentación de esperar una hipotética caída de precios. Esta estrategia, aparentemente prudente, puede convertirse en una trampa financiera debido a un factor a menudo subestimado: el coste de oportunidad de la inacción. Esperar no es una decisión neutral; tiene costes directos e indirectos que pueden superar con creces el potencial ahorro de una futura bajada de precios que, además, no está garantizada.
El primer coste es el más evidente: el alquiler. Cada mes que se pospone la compra es un mes de alquiler pagado, un dinero que no contribuye a la creación de patrimonio. El segundo coste es la erosión del poder adquisitivo de los ahorros por la inflación. Con una inflación que sigue siendo relevante, el dinero guardado en el banco pierde valor real cada día. Este efecto combinado hace que, incluso si los precios de la vivienda se estancaran, el comprador sería efectivamente más pobre en términos relativos.
Pero el riesgo más significativo es que los precios, en lugar de bajar, sigan subiendo. Aunque sea a un ritmo más moderado, un incremento del 3-4% anual en una vivienda de 200.000€ supone una « pérdida » de 6.000-8.000€ para quien decidió esperar.
Estudio de caso: El coste real de esperar un año (2024-2025)
Un análisis de Vía Célere cuantifica este riesgo de forma muy clara. Un comprador que pospuso la decisión de compra de una vivienda de 200.000€ desde enero a diciembre de 2024 habría incurrido en una pérdida neta de aproximadamente 18.000€. Este cálculo desglosa el coste de la espera de la siguiente manera: 12.000€ en alquiler pagado (a 1.000€/mes) más un incremento del 4% en el precio de la vivienda (8.000€). Incluso restando un ahorro potencial de 2.000€ por una ligera bajada de tipos, la pérdida neta es sustancial. Las proyecciones para 2025 siguen una pauta similar, con un crecimiento esperado de los precios en torno al 4% anual.
En definitiva, la estrategia de esperar implica apostar activamente contra el mercado. Si bien puede salir bien en un escenario de crisis aguda, los datos actuales sugieren que, en el contexto español, es una apuesta de alto riesgo con un coste de oportunidad cuantificable y significativo.
Inversión a 10 años: qué capitales de provincia españolas tienen mayor proyección?
Para un inversor con un horizonte a largo plazo, la pregunta sobre el « timing » se vuelve secundaria frente a la elección de la ubicación. El verdadero potencial de revalorización no se encuentra en intentar acertar el ciclo del mercado, sino en identificar ciudades con sólidos fundamentos económicos y demográficos que garanticen una demanda sostenida en la próxima década. Mientras Madrid y Barcelona siguen siendo mercados maduros y de alto coste, el análisis de datos revela que el mayor potencial de crecimiento se está desplazando hacia capitales de provincia secundarias.
Estas ciudades, a menudo denominadas mercados « next-gen », combinan varios factores atractivos: precios por metro cuadrado todavía accesibles, una alta rentabilidad por alquiler, crecimiento poblacional, desarrollo de infraestructuras clave y la atracción de talento y empresas tecnológicas. La clave es buscar un « arbitraje de mercado »: invertir en lugares cuyo potencial de crecimiento aún no está completamente reflejado en los precios actuales. Como confirma Miriam Goicoechea, Head de Research en Iberia de CBRE, « las ubicaciones fuera de Madrid y Barcelona continúan demostrando su atractivo, concentrando más de la mitad de la inversión (52%), frente al 36% que representaban en 2019 ».
A continuación, se presenta una selección de capitales de provincia que, según diversos análisis de mercado, presentan un elevado potencial de revalorización para el periodo 2024-2034:
- Valencia: Ofrece una excelente rentabilidad por alquiler (en torno al 6.5%) con un precio medio aún contenido (aprox. 2.300€/m²). Se ha consolidado como un hub tecnológico y de startups en el Mediterráneo.
- Málaga: Lidera el crecimiento anual de precios entre las grandes capitales (7.2%), impulsada por una fortísima demanda internacional y la consolidación de su « Silicon Valley » particular.
- Zaragoza: Su posición como corredor logístico estratégico entre Madrid, Barcelona y el País Vasco, junto a precios todavía muy accesibles, la convierten en una apuesta de valor a largo plazo.
- Sevilla: El impulso de la Expo ’92 se ha revitalizado con nuevos proyectos de infraestructura y una creciente población universitaria y turística que garantiza una demanda de alquiler constante.
- Bilbao: La continua transformación urbana y la diversificación de su economía, con un fuerte componente industrial y tecnológico, la posicionan como un mercado estable y con proyección.
Invertir en estas ciudades no solo ofrece un mayor potencial de revalorización del capital, sino también una diversificación geográfica que reduce la exposición al riesgo de los mercados más concentrados y volátiles.
Por qué tener 3 pisos pequeños es más seguro que un local comercial grande?
Dentro de una estrategia de inversión inmobiliaria, la gestión del riesgo es tan importante como la búsqueda de rentabilidad. Un error común es concentrar todo el capital en un único activo de gran valor, como un local comercial, atraído por una rentabilidad bruta aparentemente más alta. Sin embargo, desde una perspectiva analítica, la diversificación a través de múltiples activos residenciales más pequeños ofrece una seguridad y una resiliencia estructural muy superiores.
El principio fundamental es la mitigación del riesgo de vacancia e impago. Si un inversor posee un único local comercial y su inquilino se va o deja de pagar, sus ingresos se reducen a cero de la noche a la mañana. En cambio, si posee tres pisos pequeños y uno de los inquilinos falla, todavía percibe el 67% de sus ingresos previstos. Este « estrés de liquidez » es mucho menor en el portfolio diversificado. Además, el mercado residencial responde a una necesidad básica y estructural, mientras que el comercial es altamente cíclico y vulnerable a factores como el auge del e-commerce.
Los datos de inversión respaldan esta tesis. El sector residencial atrae un volumen de capital muy superior al de otros segmentos. Según datos de 2024, la inversión en el sector residencial alcanzó los 4.300 millones de euros, frente a los 1.600 millones destinados a oficinas, lo que demuestra la confianza del gran capital en la estabilidad de la vivienda.
La siguiente tabla compara los riesgos asociados a ambas estrategias de inversión, demostrando la ventaja de la diversificación residencial:
| Criterio de Riesgo | 3 Pisos Pequeños | 1 Local Comercial |
|---|---|---|
| Riesgo de impago total | 33% máximo (1 inquilino) | 100% (único inquilino) |
| Tiempo medio para alquilar | 15-30 días | 3-6 meses |
| Demanda estructural | Alta (necesidad básica) | Cíclica (depende economía) |
| Impacto e-commerce | Nulo | Alto (competencia online) |
| Liquidez para venta | Alta (mercado activo) | Baja (nicho específico) |
| Rentabilidad media neta | 4-6% | 5-7% |
Aunque la rentabilidad bruta de un local pueda parecer más atractiva a primera vista, la rentabilidad ajustada al riesgo es, en la mayoría de los casos, superior en una cartera de viviendas diversificada, que ofrece mayor protección del capital, mayor liquidez y una demanda mucho más estable a largo plazo.
Tipo fijo o variable: qué elegir si tu capacidad de ahorro mensual es justa?
La elección del tipo de interés hipotecario es una de las decisiones financieras más críticas al comprar una vivienda, especialmente para aquellos cuya capacidad de ahorro mensual es limitada. En un entorno de volatilidad del Euríbor, la disyuntiva entre la seguridad de un tipo fijo y la potencial ventaja inicial de un tipo variable se agudiza. Para un perfil con poca holgura financiera, la prioridad absoluta debe ser la previsibilidad y la eliminación del riesgo de tipo de interés.
Un tipo variable puede parecer atractivo al inicio, ofreciendo una cuota mensual ligeramente inferior si el Euríbor se mantiene bajo. Sin embargo, expone al hipotecado a un riesgo significativo de que las subidas del índice disparen su cuota mensual, comprometiendo gravemente su presupuesto familiar. Una subida de uno o dos puntos en el Euríbor puede transformar una cuota manejable en una carga financiera insostenible. El mercado es consciente de este riesgo, y la tendencia es clara: la mayoría de los nuevos hipotecados optan por la seguridad.
Estudio de caso: El impacto real de la volatilidad del Euríbor
Un análisis de Funcas ilustra perfectamente este riesgo. Los datos muestran que el 64.2% de las nuevas hipotecas se firmaron a tipo fijo en los últimos meses de 2024, el porcentaje más alto en un año. Para una hipoteca media de 150.000€ a 25 años, una diferencia inicial mínima puede convertirse en un abismo. Con un tipo fijo al 3.42%, la cuota sería estable en torno a 745€. Con un variable de Euríbor (3.28%) + 0.5%, la cuota inicial sería similar, pero si el Euríbor subiera 2 puntos, la cuota se dispararía por encima de los 950€, un aumento de más de 200€ mensuales que podría desestabilizar cualquier economía doméstica ajustada.
El tipo fijo, aunque pueda tener un coste inicial ligeramente superior, actúa como un seguro. Garantiza una cuota constante durante toda la vida del préstamo, permitiendo una planificación financiera a largo plazo sin sorpresas. Para una persona o familia con una capacidad de ahorro justa, comprar tranquilidad no tiene precio. Saber exactamente cuánto se va a pagar cada mes, independientemente de las fluctuaciones del mercado, es un pilar fundamental para la estabilidad financiera.
Por lo tanto, la recomendación para este perfil es inequívoca: optar por un tipo fijo. Pagar una prima mínima por la seguridad de una cuota estable es la decisión más inteligente para protegerse de la incertidumbre y garantizar la sostenibilidad del proyecto de compra a largo plazo.
A tener en cuenta
- La resiliencia de precios se debe a factores estructurales (demanda sólida, escasez de oferta), no a una burbuja especulativa.
- La decisión de compra debe basarse en un análisis de micromercado (indicadores locales) y no en intentar predecir el ciclo nacional.
- La diversificación en activos residenciales pequeños y la elección de un tipo de hipoteca fijo son estrategias clave para mitigar el riesgo en el entorno actual.
Comprar casa sin ahorros previos: es posible o es una trampa financiera?
Finalmente, llegamos a la barrera más tangible para la mayoría de los aspirantes a compradores: la necesidad de contar con ahorros previos. En el imaginario popular persiste la idea de las hipotecas al 100%, que cubren la totalidad del precio de compra. Sin embargo, la realidad del mercado post-crisis financiera es radicalmente diferente. Intentar comprar una vivienda sin un colchón de ahorros no solo es extremadamente difícil, sino que, en caso de lograrlo por vías poco convencionales, puede constituir una peligrosa trampa financiera.
Los bancos, supervisados por el Banco de España, han adoptado políticas de riesgo mucho más conservadoras. Por norma general, la financiación concedida no supera el 80% del valor de tasación de la vivienda. El 20% restante, conocido como la entrada, debe ser aportado por el comprador. A esto hay que sumarle entre un 7% y un 12% adicional para cubrir los gastos de la operación (impuestos, notaría, registro, etc.). En la práctica, esto significa que se necesita tener ahorrado aproximadamente un 30% del valor del inmueble.
Como subraya una experta del sector, las excepciones a esta regla son mínimas y reservadas a perfiles muy concretos.
Las hipotecas al 100% son un producto casi extinto, reservado a perfiles muy específicos como funcionarios o clientes con productos de inversión en el banco.
– Laura Martínez, Directora de Análisis de iAhorro
Los datos oficiales del Banco de España confirman esta realidad. El ratio préstamo-valor (LTV) medio para las nuevas hipotecas en España se sitúa en el 67.2% del valor de tasación, muy lejos del 100%. Intentar sortear este requisito mediante préstamos personales para la entrada es una « bandera roja » para las entidades, que suelen denegar la operación al detectar un sobreendeudamiento previo. Comprar sin ahorros expone al comprador a un patrimonio neto negativo si los precios bajan ligeramente, dejándolo atrapado en la propiedad.
Por tanto, más que buscar atajos imposibles, la estrategia correcta es establecer un plan de ahorro disciplinado. La capacidad de generar y aportar ese 20-30% inicial no es solo un requisito bancario; es la principal demostración de solvencia y planificación financiera, y el verdadero pilar sobre el que se construye una compra segura y sostenible.
Preguntas frecuentes sobre la compra de vivienda en España
¿Qué alternativas existen si no tengo el 20% de entrada?
Las opciones son limitadas pero existen. El alquiler con opción a compra permite que una parte de la renta mensual se acumule como entrada. También existen programas de avales públicos, como los avales ICO para jóvenes menores de 35 años y familias con menores a cargo, que pueden cubrir parte de esa entrada. Finalmente, la compra conjunta con familiares o amigos es una vía para reunir el capital necesario.
¿Por qué los bancos rechazan financiar el 100%?
La principal razón es la gestión del riesgo. El Banco de España recomienda a las entidades no superar el 80% del valor de tasación para crear un « colchón de seguridad ». Si el banco financia el 100% y el comprador impaga, la entidad podría no recuperar todo el dinero en una subasta. Además, protege al propio comprador de caer en un patrimonio neto negativo si los precios de la vivienda bajan, situación en la que la deuda supera el valor del activo.
¿Es buena idea pedir un préstamo personal para la entrada?
No, es una estrategia altamente desaconsejable. Los bancos realizan un análisis de riesgo exhaustivo y detectan este tipo de operaciones. Al ver que el solicitante necesita endeudarse para cubrir la entrada, lo interpretan como una señal de debilidad financiera y falta de capacidad de ahorro. En la gran mayoría de los casos, la solicitud de hipoteca será denegada al constatar este sobreendeudamiento previo.